3社目の査定書を並べ終えて、どれもローンの残りに届いていなか...
2026/10/27
3社目の査定書を並べ終えて、どれもローンの残りに届いていなかった夜。
売却専門の紙谷です。note で、家を売る前に知っておいてほしいことを書いています。
転勤や家族の事情で、買って数年の家を売ることになった。返済は一度も遅れていない。なのに査定の額が、ローンの残りより数百万円低い。
「ローンより安くしか売れなかったら、どうなるんですか?」と不安になりますよね。
先に答えです。
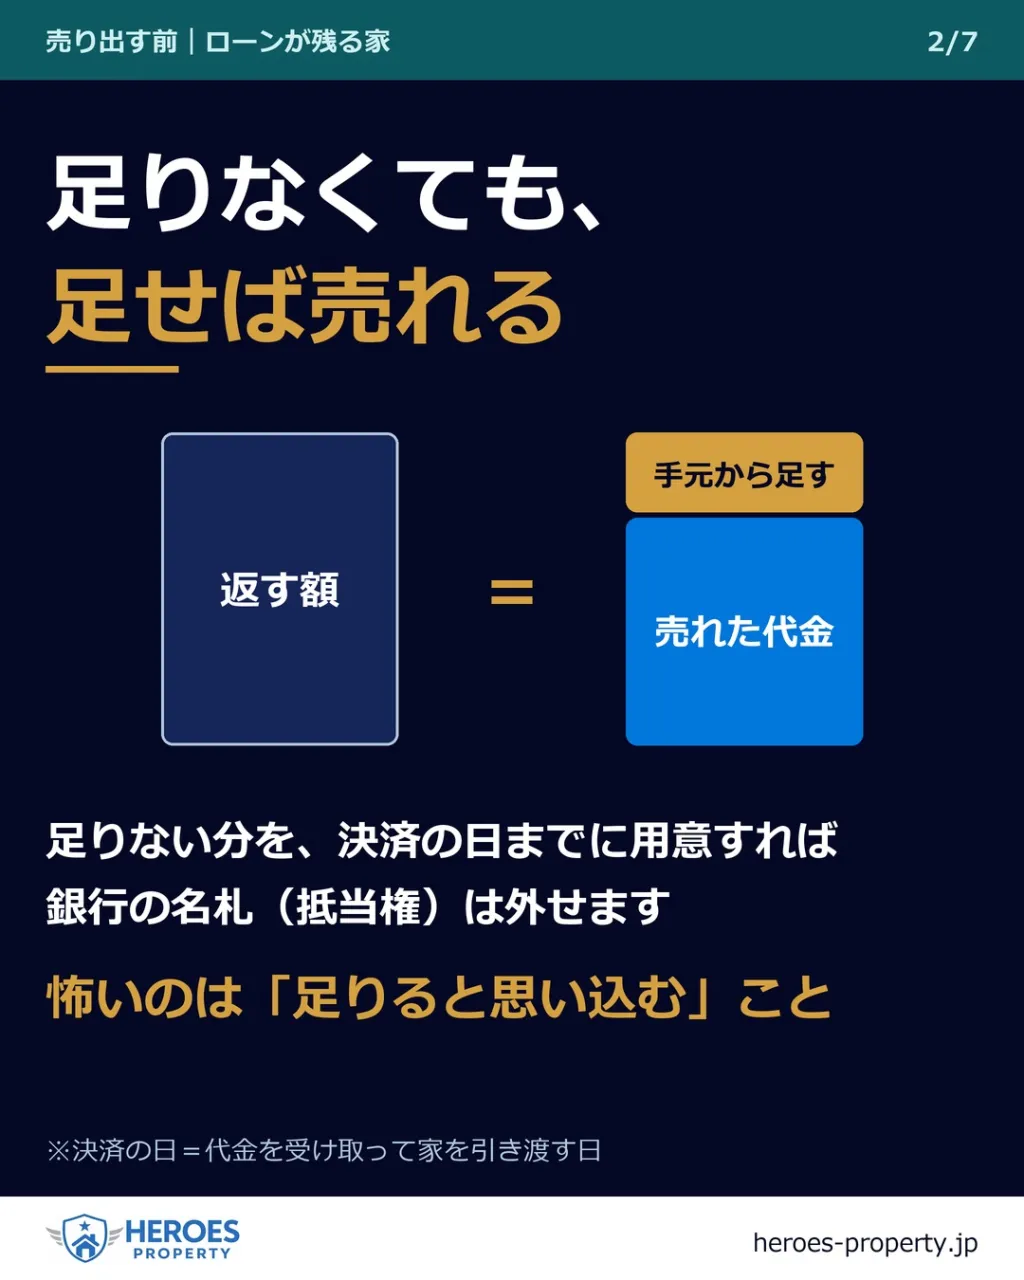
代金で返しきれなくても、足りない分を決済の日(代金を受け取って家を引き渡す日)までに手元のお金で足せば、銀行の抵当権(お金を貸した印)は外せて、売ることができます。
本当に怖いのは、足りると思い込んだまま売り出すこと。買った値段や、ポータルサイトに載っている売り出し中の値段で見積もると、ずれやすいからです。
だから私は、売り出す前に売主さんと一緒に「線」を2本引いています。
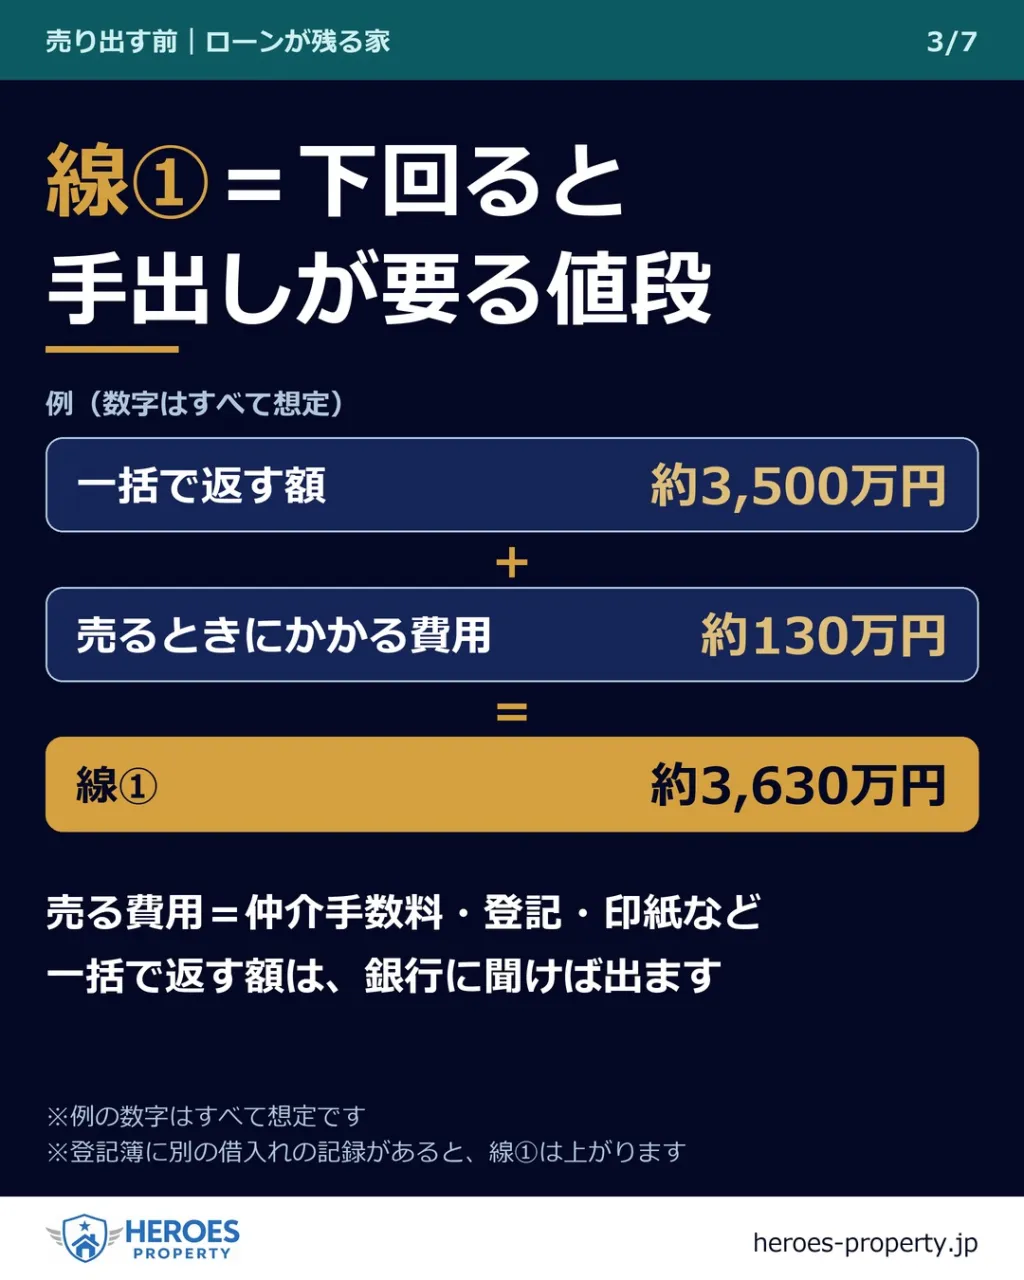
線① この値段を下回ると、手出しが要る
= 一括で返す額 + 売るときにかかる費用
(仲介手数料、抵当権を外す登記、契約書の印紙、一括返済の手数料、引っ越しなど)
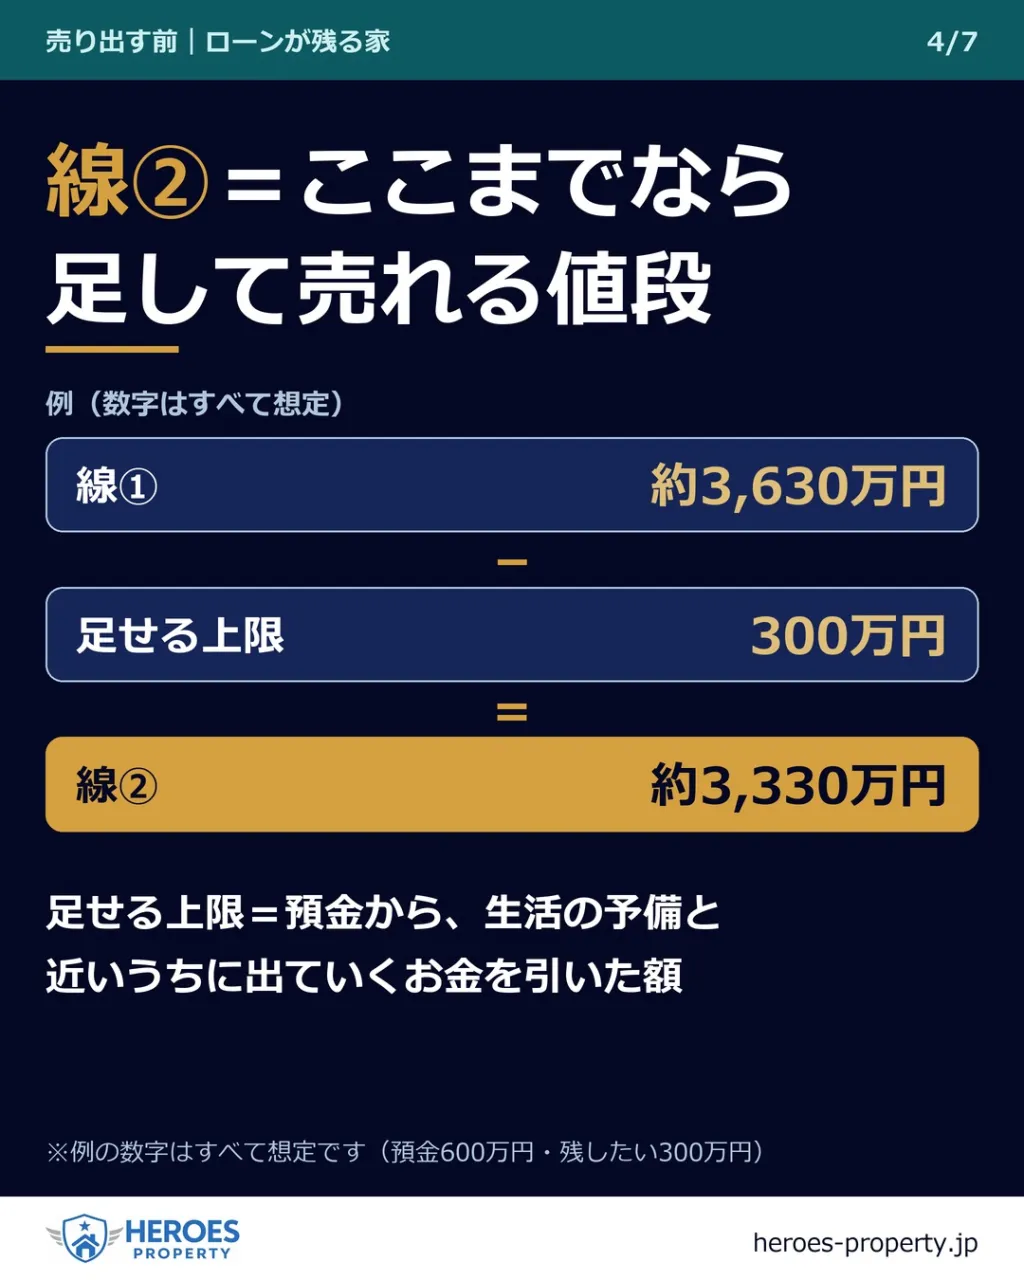
線② ここまでなら、足して売れる
= 線① − 足せる上限
(足せる上限=預金から、生活の予備と、近いうちに出ていくお金を引いた額)
例えば(数字はすべて想定です)、一括で返す額が約3,500万円、売る費用がざっと130万円なら、線①は約3,630万円。預金600万円のうち300万円は残したいなら、足せる上限は300万円で、線②は約3,330万円です。
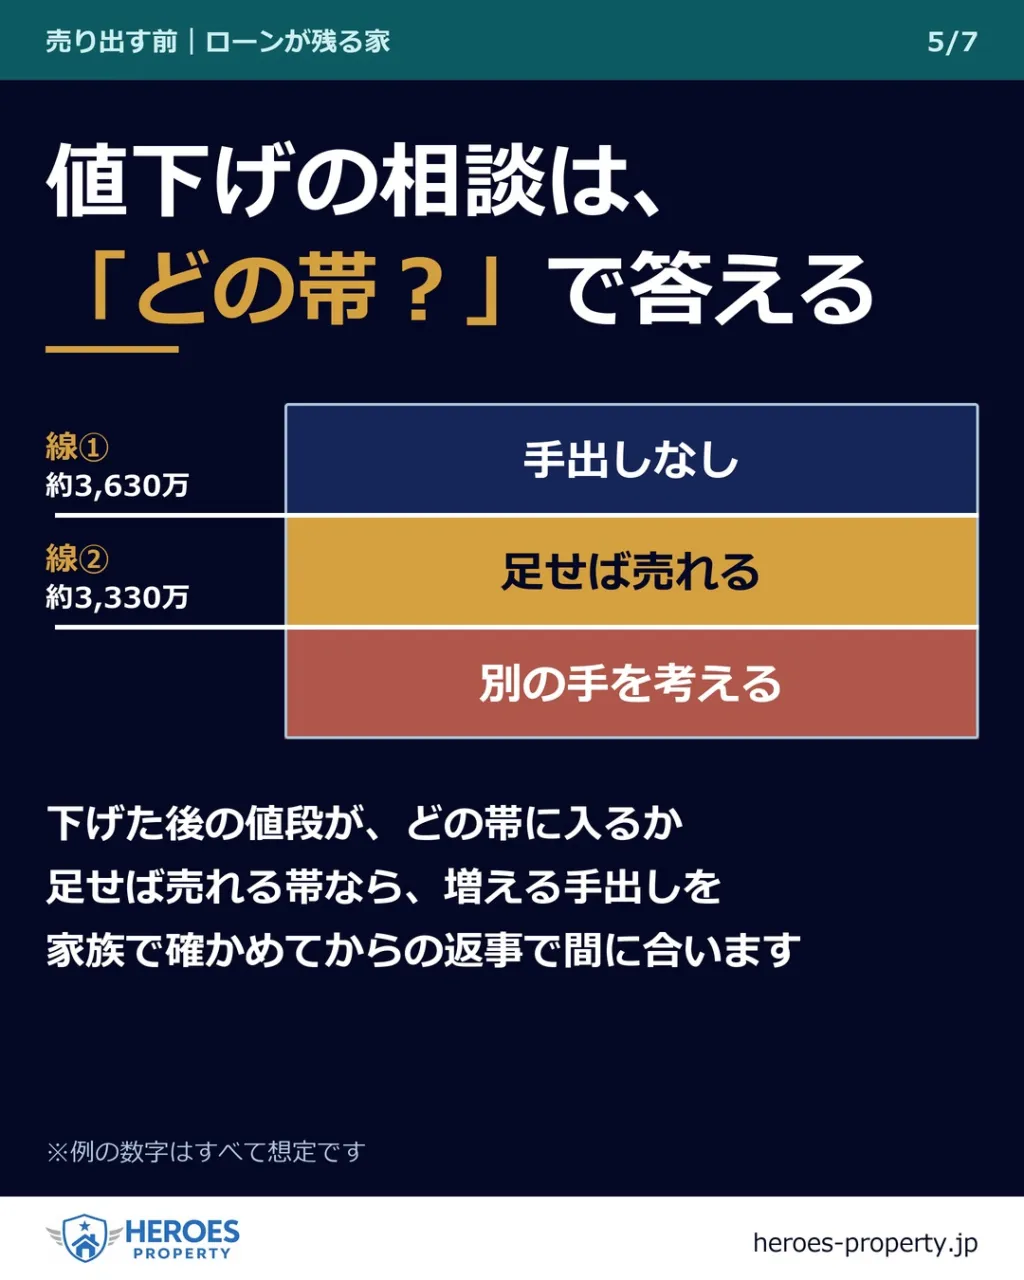
2本の線で、売値は3つの帯に分かれます。
・線①以上:手出しなし
・線②〜線①:足せば売れる
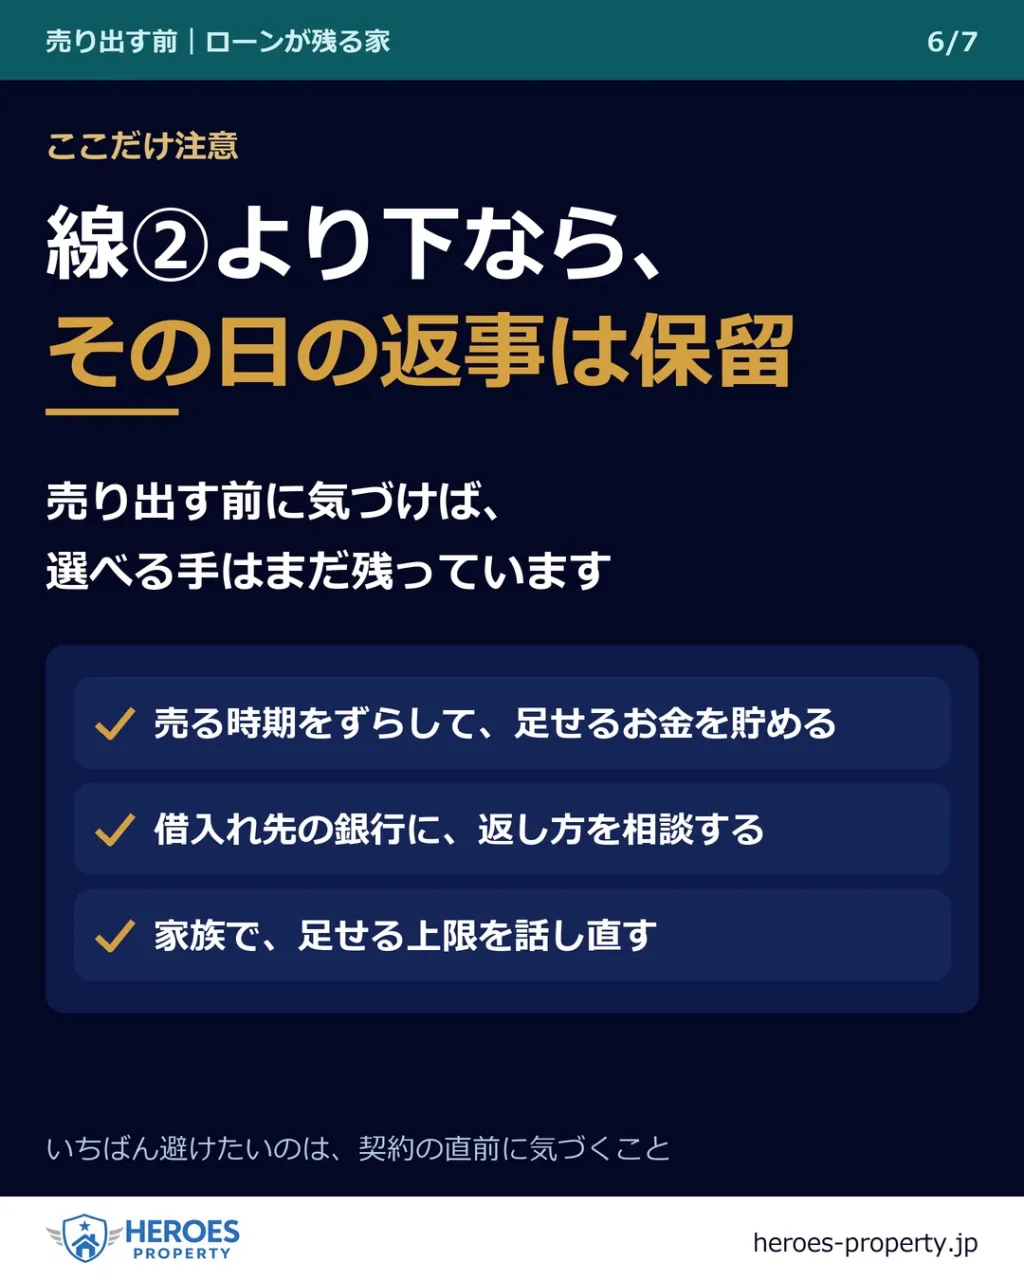
・線②より下:別の手を考える
「100万円下げたら動きそうです」と言われたら、まず「下げた後の値段は、どの帯に入りますか?」と聞いてみてください。足せば売れる帯なら、増える手出しの額を家族で確かめてから返事をすれば間に合います。
線②を割りそうなときも、売り出す前に気づけば、売る時期をずらす、借入れ先の銀行に返し方を相談する、家族で足せる上限を話し直す、といった手が残っています。いちばん避けたいのは、契約の直前に気づくことです。
毎月きちんと返してきたことは、何も間違っていません。足りない額と足せる額が数字になれば、不安は「決めること」に変わります。
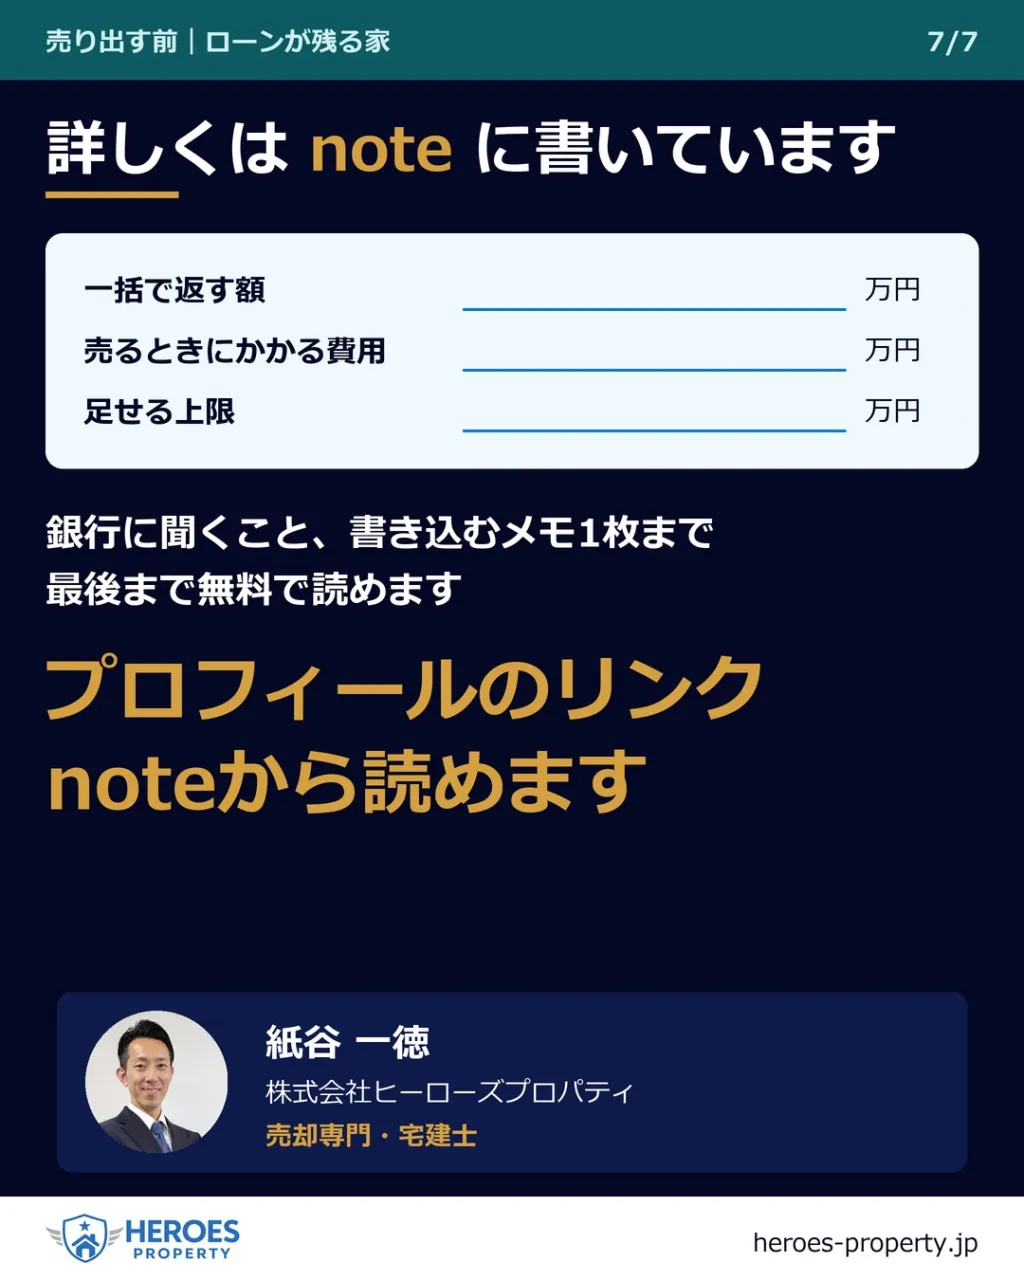
銀行に何を聞けばいいか、登記簿のどこを見るか、線を書き込むメモ1枚まで、詳しくは note に書いています。最後まで無料です。
プロフィールのリンクから読めます。
#不動産売却 #家を売る #大阪 #住み替え #転勤 #ヒーローズプロパティ