大阪市の不動産売却で税金が数百万増える|取得費不明の5%ルール
2026/09/07
「親が、いくらでこの家を買ったのか。誰も知らないんです」
そのケース、大阪市では珍しくありません。 私に来る相続のご相談は、体感で半分近くがこれです。恥ずかしいことでも、段取りが悪かったわけでもありません。
先に結論を書きます。購入時の金額を示す資料が出てこないと、売った金額の5%しか経費(取得費)として引けません(国税庁 No.3258)。3,000万円で売れば、認められるのはたった150万円。この差で税額が数百万円単位で変わります。
ただし、売る前ならまだ手が打てます。 この記事で確認できるのは次の3つです。
1.5%ルールで税額がいくら変わるか(大阪市の実勢価格で試算)
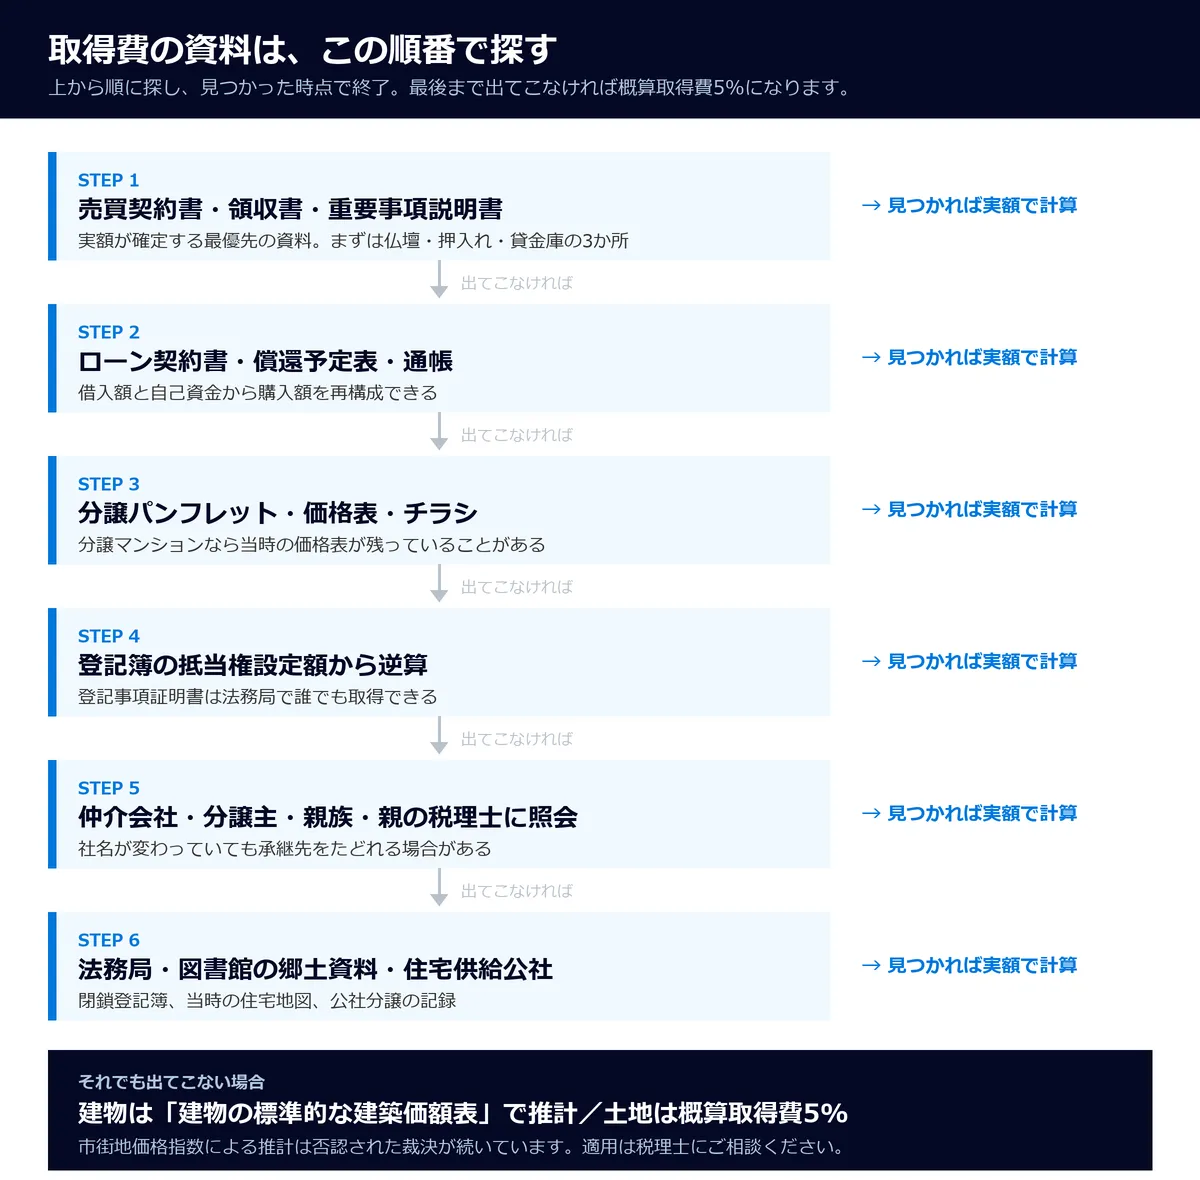
2.「不明」と決めつける前に探すべき12の資料と、大阪市での探し方
3.資料が出なかった場合の代替手段と、その通りにくさ
なお以下の税務の説明は一般的な取扱いです。私は宅地建物取引士であって税理士ではありません。個別の判断は必ず税理士・税務署にご確認ください。
株式会社ヒーローズプロパティ
一人ひとりの状況に応じた柔軟な対応を心がけており、お客様のお困りごとを解決に導く不動産売却を手がけています。丁寧なヒアリングを通じて、理想的なプランを大阪でご提案している会社です。
〒532-0003
大阪府大阪市淀川区宮原4丁目4−64
新大阪千代田ビル9階C号室
06-6842-7377
目次
取得費不明の5%ルールとは|大阪市の不動産売却で税額が跳ね上がる仕組み
結論です。取得費が分からないと売却価格の5%しか経費にできず、3,000万円の売却で税額がおよそ376万円増えます。
~譲渡所得税は「売れた金額」ではなく「儲け」にかかる~
不動産を売ったときの税金(譲渡所得税=売却で得た利益にかかる所得税と住民税)は、売れた金額ではなく儲けの部分にかかります。
譲渡所得 = 売却価格 −(取得費 + 譲渡費用)
取得費は買ったときの金額(建物は使った年数ぶんを差し引く)、譲渡費用は仲介手数料や印紙税など売るためにかかった費用です。取得費が大きいほど税金は減ります。問題は、その金額を自分で証明しなければならないことです。
~概算取得費とは|取得費が分からないと売却価格の5%しか引けない~
証明する資料が出ないとき、税法は救済措置を用意しています。概算取得費です。
取得費が分からない場合、売った金額の5%相当額を取得費にできます(国税庁 No.3258/所法33・38、措法31の4、措通31の4-1)。
親切な制度に見えますが、3,000万円の5%は150万円。大阪市内で3,000万円の値がつく物件を、親御さんが150万円で買ったはずがありません。実態とかけ離れた取得費を当てはめる仕組みで、差額はまるごと課税対象になります。
なお逆に、実際の取得費が売却金額の5%を下回る場合も5%を使えます(国税庁 No.3258)。戦前からの土地では有利に働くので、「古い証書が出てきたが金額が驚くほど小さい」ときは慌てて実額で申告しないでください。
~大阪市のマンションを3,000万円で売った場合の税額シミュレーション~
タイトルの「数百万増える」を数字で回収します。前提を先に明示します。
| 前提 | 内容 |
| 物件 | 大阪市内の中古マンション(相続で取得) |
| 売却価格 | 3,000万円 |
| 所有期間 | 長期譲渡(売った年の1月1日時点で5年超)→ 20.315% |
| 譲渡費用 | 106.6万円(仲介手数料105.6万円+印紙税1万円) |
| 特例 | なし |
仲介手数料は宅地建物取引業法の上限(価格×3%+6万円+消費税)、印紙税は1,000万円超5,000万円以下の軽減後の額(国税庁 No.7108/2026年9月時点)です。
【A】取得費が分からない(5%ルール)
概算取得費は3,000万円×5%=150万円。譲渡所得は3,000万円−(150万円+106.6万円)=2,743.4万円。税額は×20.315%で約557万円。
【B】取得費2,000万円の資料が出てきた
譲渡所得は3,000万円−(2,000万円+106.6万円)=893.4万円。税額は約181万円。
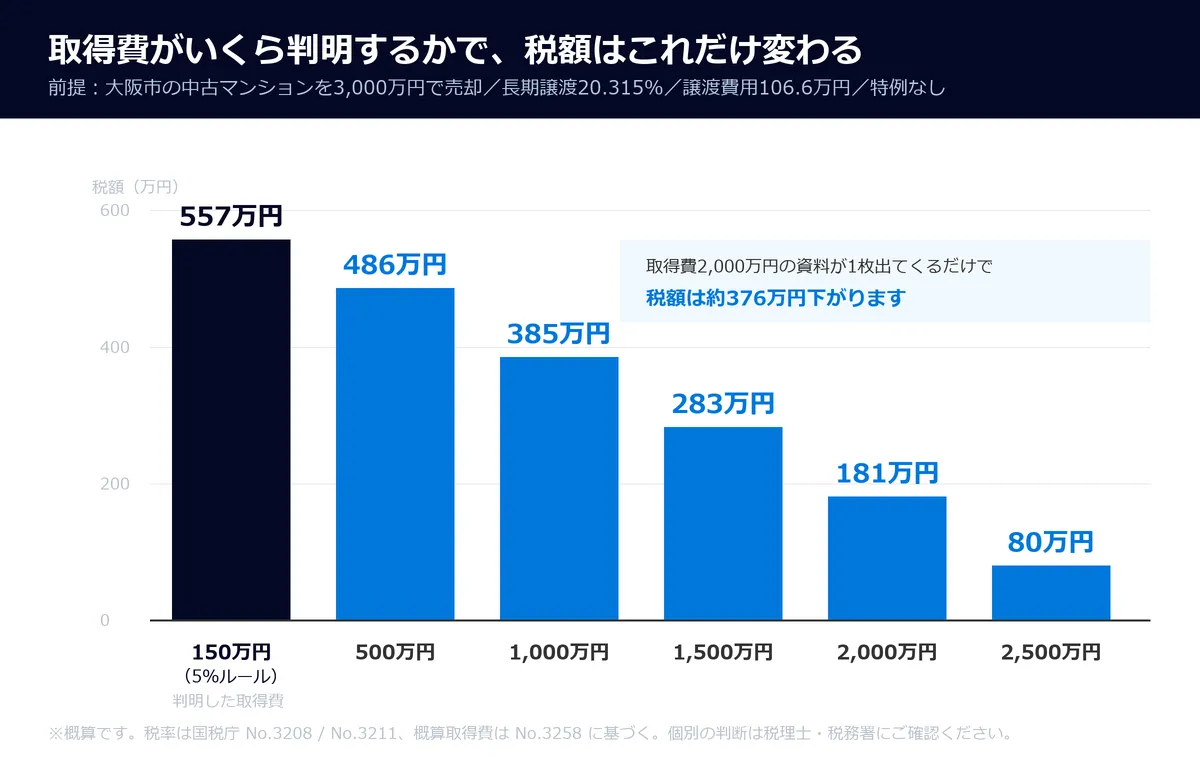
差額は約376万円。 契約書が1枚あるかないかで、手元に残るお金がこれだけ変わります。
~取得費が判明した場合との比較表|差額はいくらになるか~
同じ前提で、判明した取得費の額ごとに並べます。
| 判明した取得費 | 譲渡所得 | 税額(20.315%) | 5%ルールとの差 |
| 150万円(5%) | 2,743.4万円 | 約557万円 | ー |
| 500万円 | 2,393.4万円 | 約486万円 | 約71万円の節税 |
| 1,000万円 |
1,893.4万円 |
約385万円 | 約172万円の節税 |
| 1,500万円 | 1,393.4万円 | 約283万円 | 約274万円の節税 |
| 2,000万円 | 893.4万円 | 約181万円 | 約376万円の節税 |
| 2,500万円 | 393.4万円 | 約80万円 | 約477万円の節税 |
※概算です。実際の申告額は税理士・税務署にご確認ください。
取得費が500万円判明するだけでも約71万円変わります。 「金額が小さいから意味ない」と探すのをやめる方がいますが、探す作業の時給としては相当に高いはずです。
~長期譲渡20.315%と短期譲渡39.63%の分かれ目は「売った年の1月1日」~
| 区分 | 所得期間 | 所得税 | 住民税 | 合計 |
| 長期譲渡 | 5年超 | 15% | 5% | 20.315% |
| 短期譲渡 | 5年以下 | 30% | 9% | 39.63% |
(国税庁 No.3208 / No.3211。合計には復興特別所得税として基準所得税額の2.1%が加算されています)
必ず間違えられるのが判定の基準日です。 判定は売った日ではなく、譲渡した年の1月1日現在の所有期間で行います(国税庁 No.3208)。2026年3月に売るなら見るのは2026年1月1日時点で、5年を超えたのが2026年2月なら短期扱いです。
ケースAを短期で計算すると税額は約1,087万円。長期との差は約530万円です。相続物件は原則として亡くなった方の取得時期を引き継ぐため長期になることが多いのですが、その前提が使えるかは個別確認が必要です。
~なぜ大阪市は取得費不明が多いのか~
大阪市には戦前から続く土地が多く、長屋(連棟の木造住宅)に代表されるように同じ家に世代が2代3代と住み継がれてきたエリアが広く残っています。代替わりが重なるほど書類は散逸し、「祖父が買い、父が相続し、いま自分が相続した」物件では最初の契約書の行方を誰も知りません。
しかも大阪市は2026年の土地取引平均が坪単価174.6万円(52.8万円/㎡)で前年比+10.6%、公示地価も市内住宅地で約5.8%、商業地で約11.6%の上昇。売却価格が上がるとは、儲けが増えるということ。 取得費不明のダメージは年々大きくなっています。
「不明」と決めつける前に|取得費の証明に使える12の資料と大阪市での探し方
結論です。「契約書がない=取得費不明」ではありません。 契約書以外でも認められる可能性がありますし、そもそも探し切れていないケースが大半です。
~最優先で探すもの|売買契約書・領収書・重要事項説明書~
1.売買契約書:購入金額がそのまま書かれた最強の証拠
2.購入代金の領収書:契約書がなくてもこれが出れば大きい
3.重要事項説明書:金額の記載があり、契約書とセットで保管されている確率が高い
見つかる場所は、仏壇の引き出し・押入れの天袋・古い茶封筒・銀行の貸金庫。「大事なもの」を几帳面にしまう世代ほど、家の中で最も奥まった場所に入っています。
~契約書がなくても効く|ローン契約書・通帳・分譲時の資料~
1.金銭消費貸借契約書(住宅ローンの契約書)
2.返済予定表・償還予定表
3.購入当時の預金通帳・振込控え
4.分譲時のパンフレット・価格表
5.新聞折込チラシ・販売広告
借入額は購入額とイコールではありませんが、購入額を推し量る有力な材料です。当時のローンは物件価格の8割前後で組まれていることが多く、契約日も分かります。通帳は手付金と残代金で大きな入出金があるはずですが、古い取引履歴は金融機関に残っていないことが多いのが実情。分譲マンションなら、同じ棟の同じ間取りの価格表でも分譲価格を推定できます。
~登記簿の抵当権設定額から逆算するという手~
1.登記簿謄本の抵当権設定額
購入時に住宅ローンを組んでいれば、抵当権の債権額が登記されています。手がかりゼロの状態からは大きく前進します。抹消済みの抵当権は現在事項に出ないため、閉鎖登記簿や全部事項証明書を大阪法務局または各出張所で取ってください。
~会社・親族に照会する順番~
1.仲介会社/分譲主への照会
2.親族・きょうだい・親が使っていた税理士への確認
分譲会社が社名変更や合併をしていても、事業を承継した会社に記録が残っていることがあります。社名で追えなければ、マンション名から管理会社をたどってください。親族へは「誰が購入の場に同席したか」を軸に、配偶者 → 長男・長女 → 当時同居していた親族の順で当たります。
~大阪市で資料を探す場所~
1.公的機関・図書館
●大阪法務局および各出張所:登記事項証明書、閉鎖登記簿、地積測量図
●大阪市立中央図書館ほか市内図書館の郷土資料室:当時の住宅地図、新聞縮刷版
●大阪市住宅供給公社・都市再生機構:公社分譲・公団分譲なら当時の記録を照会できる場合があります
先日も、「もう無理です」とおっしゃっていた大阪市内のお客様が、仏壇の下から分譲当時のパンフレットと振込控えを見つけてこられました。探した時間は1日もかかっていません。 ただし認められるかは資料の内容次第です。判断は税理士・税務署にご確認ください。
資料が出てこないとき|取得費を推計する方法と、その通りにくさ
推計で取得費を認めてもらう方法はありますが、期待しないでください。 とくに市街地価格指数を使う方法は、原則として認められにくいと考えるべきです。
~建物と土地は分けて考える|土地は減価償却しない~
取得費の計算では土地と建物を分けます。土地は買ったときの金額がそのまま取得費で、減価償却しません。建物は経過年数ぶんの目減りを差し引きます(減価償却=使うほど価値が下がる資産の目減り分を計算上差し引くこと)。
~建物の取得費は減価償却費を差し引いた額になる~
自宅など事業に使っていない建物(非事業用資産)の計算式です。
建物の取得価額 × 0.9 × 償却率 × 経過年数 = 減価償却費相当額(国税庁 No.3261)
●償却率は建物の耐用年数を1.5倍した年数(1年未満切捨て)に対応する旧定額法の償却率
●経過年数は6か月以上を1年、6か月未満は切捨て
●減価償却費相当額は建物の取得価額の95%が限度
大阪市の木造長屋で試算します。建物の取得価額800万円、経過年数30年。木造の耐用年数22年を1.5倍して33年、対応する償却率を国税庁 No.3261 の表から拾います(ここでは表の値0.031。実際の計算時は最新の表をご確認ください)。
800万円 × 0.9 × 0.031 × 30年 = 669.6万円。95%限度の760万円以内なので、建物の取得費は130.4万円です。
古い木造建物は取得費がほとんど残りません。大阪市の長屋のように築年数が経った物件は価値のほぼすべてが土地側にある——つまり土地の取得費を証明できるかが勝負です。
~土地建物を一括で買った場合の按分と、建物の標準的な建築価額表~
契約書に「土地建物あわせて3,000万円」としかない場合は分ける必要があり、実務では固定資産税評価額の比率で按分する方法が一般的です。ただし唯一の方法ではなく、消費税額から逆算する方法もあります。どれを採るかは税務判断です。
建物については、国税庁の「建物の標準的な建築価額表」を使う手もあります。国土交通省の建築着工統計に基づく1㎡当たりの工事費予定額の表で、建築単価 × 床面積 − 減価償却費相当額で取得費を算定します。
良いところは建築年・構造・床面積さえ分かれば計算できる点で、この3つはすべて登記簿謄本に書いてあります。 資料が何もなくても、法務局で謄本を取れば建物側だけは推計できる可能性があります(表の年次と掲載場所は更新されるため、最新版を国税庁サイトでご確認ください)。
~市街地価格指数による推計は「原則として認められない」と考えるべき理由~
土地の取得費の推計方法として、日本不動産研究所が公表する市街地価格指数(市街地の宅地価格の推移を示す統計)から購入当時の価格を逆算する手法が知られています。ネット上には「これで認められた」という情報がよく流れています。
しかし、国税不服審判所では否認する裁決が続いています。
理由は明快です。市街地価格指数は市街地全体の宅地価格の推移を示す指標にすぎず、個別の土地の価格変動を直接示すものではないからです。大阪市の平均が2倍でも、あなたの土地が2倍になった証明にはなりません。
この方法を「使える節税策」として紹介する記事を、私は信用していません。 認められた事例が皆無ではありませんが少数です。計算上は税金が減るが、否認されれば追徴になる——それが実態です。
~それでも検討する場合に満たすべき5条件~
税理士の方が検討の俎上に載せるのは、おおむね次がそろったケースです(目安であり、満たせば認められるという意味ではありません)。
1.購入額を示す資料が一切存在しない
2.純然たる第三者からの取得である
3.交換・買換えの特例で取得した物件ではない
4.地目が宅地である
5.地域の地価推移が指数の推移と大きくずれていない
自己判断で当てはめず、必ず譲渡所得に詳しい税理士に依頼してください。 否認されると、増える税額に加えて過少申告加算税と延滞税がかかります。うまくいけば節税、失敗すれば本来の税額+加算税+延滞税という賭けです。
売却価格が3,000万円以上で資料が何も出ないか、相続税を払っている場合は税理士への相談を。売却価格が1,000万円前後で次章の特例が使えそうなら、5%で割り切ってよいことが多いです。判断軸は節税の見込み額が税理士報酬を上回るかです。
5%ルールが確定しても諦めない|大阪市の売主が使える特例5つ
取得費が5%で確定しても、そこで終わりではありません。 譲渡所得そのものを圧縮する特例が別にあります。以下は要件の概要です。適用可否の判断は税理士・税務署にご確認ください。
~①居住用財産の3,000万円特別控除|自分が住んでいた家を売る場合~
自分が住んでいた家を売る場合、譲渡所得から最高3,000万円を控除できます(国税庁 No.3302)。主な要件は3点。現に住んでいる家屋または住まなくなってから3年を経過する日の属する年の12月31日までに売ること、前年・前々年にこの特例を受けていないこと、親子・夫婦など特別の関係がある人への売却でないことです。
インパクトは絶大です。 ケースA(譲渡所得2,743.4万円)にこの控除が使えれば譲渡所得はゼロ、税額は約557万円から0円。ご自身が住んでいた家なら、絶望する前にまずここを確認してください。
~②被相続人の居住用家屋(相続空き家)の3,000万円特別控除~
相続した空き家を売る場合の特例です(国税庁 No.3306)。名前は似ていますが要件がかなり厳しいので注意を。
| 要件 | 内容 |
| 適用期間 | 平成28年4月1日〜令和9年(2027年)12月31日の譲渡 |
| 建築時期 | 昭和56年5月31日以前に建築された家屋 |
| 建物の種類 | 区分所有建物登記がされている建物は対象外(分譲マンションは不可) |
| 居住状況 | 相続開始の直前に被相続人以外に住んでいた人がいないこと |
| 売却期限 | 相続開始があった日から3年を経過する日の属する年の12月31日まで |
| 売却価格 | 1億円以下 |
| 建物の状態 | 一定の耐震基準を満たすか、売却前に全部取壊し |
さらに令和6年1月1日以後の譲渡で相続人が3人以上の場合、控除額は1人あたり2,000万円に減額されます。
注意点は2つ。分譲マンションは使えないことと、期限です。適用期間が2027年12月31日までなので、先送りしている間に使えなくなる可能性があります。長屋・連棟戸建ては区分所有登記かどうかで結論が変わるので、登記簿の確認から始めてください。
~③取得費加算の特例|相続税を払った人は取得費に上乗せできる~
取得費不明の方にとって、これが最後の砦になることがあります。 相続税を払って取得した不動産を売る場合、払った相続税の一部を取得費に加算できます(国税庁 No.3267)。取得費が150万円しかなくても、ここに数百万円が上乗せされる可能性があります。
要件は3つ。①相続または遺贈で財産を取得した者であること、②その人に相続税が課税されていること、③相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに譲渡すること。加算額は「相続税額 ×(譲渡資産の相続税評価額 ÷ 相続時に取得した財産全体の価額)」で計算し、特例適用前の譲渡益が上限です。
期限が分かりにくいので言い換えます。相続税の申告期限は相続開始を知った日の翌日から10か月なので、取得費加算の期限は実質的に相続開始からおよそ3年10か月。空き家のまま持ち続けていると、この特例は静かに期限切れになります。
~④10年超所有の軽減税率と、⑤譲渡損失の特例~
④は、自分が住んでいた家を売った年の1月1日時点で所有期間10年超の状態で売る場合に、通常より低い税率が適用される特例です(国税庁 No.3305)。課税長期譲渡所得6,000万円以下の部分は所得税10%、超える部分は600万円+超過分の15%(住民税込みの合計税率は税務署・税理士にご確認ください。復興特別所得税2.1%が別途加算)。①の3,000万円特別控除と併用できます。
⑤は、マイホームを売って赤字が出た場合に他の所得と相殺(損益通算)し、控除しきれない分を翌年以後3年間繰り越せる特例です(国税庁 No.3370)。ただし正直に書くと、取得費不明のケースではまず該当しません。 取得費が5%しかない以上ほぼ確実に黒字になりますし、この特例は新しいマイホームの買換えが前提です。「取得費不明でも損失の特例が使えます」と書いてある記事は、前提を混同しています。
併用できる組み合わせ・できない組み合わせ
| 組み合わせ | 可否 | 根拠 |
|
①居住用3,000万円特別控除 + ④10年超所有の軽減税率 |
併用できます | 国税庁 No.3305 |
|
②相続空き家3,000万円特別控除 + ③取得費加算の特例 |
選択適用(どちらか一方) | 国税庁 No.3267 |
| ①②の特別控除 + 買換え特例 | 併用できません | 国税庁 No.3302 |
| ⑤譲渡損失の特例 | 取得費不明のケースではまず該当しません | 国税庁 No.3370 |
上表以外の組み合わせは、お客様の状況によって結論が変わります。必ず税理士にご確認ください。
そして最も大事なこと。これらの特例は、確定申告をして初めて適用されます。 控除で税額がゼロになる場合でも申告は必要。税額ゼロと申告不要は、まったく別の話です。
売る前にやること|大阪市の不動産売却で手取りを最大化する判断
取得費不明の物件は、「いくらで売れるか」より「いくら残るか」で判断してください。 税額が数百万円動く以上、価格の多少の差より税金の設計のほうが効きます。
手取り = 売却価格 −(仲介手数料 + 印紙税 + 登記費用 + 測量費 + 残置物処分費 + 譲渡所得税)
~大阪市の実費で見る諸費用の内訳(3,000万円の売却を例に)~
| 項目 | 目安 | 備考 |
| 仲介手数料 |
105.6万円 |
3,000万円×3%+6万円+消費税(宅建業法の上限) |
| 印紙税 |
1万円 |
軽減後(国税庁 No.7108/2026年9月時点) |
| 抵当権抹消登記 | 2〜3万円程度 | 登録免許税+司法書士報酬 |
| 測量・境界確定 | 40〜80万円程度 | 大阪市の狭小地・長屋では必要になりやすい |
| 残置物処分 |
10〜50万円程度 |
家財の量による |
| 譲渡所得税 |
約557万円 |
5%ルール・長期・特例なしの場合 |
税金が突出しています。 ここを詰めずに価格交渉だけ頑張っても手取りは増えません。測量費・処分費は物件により変わるため、上表は実務でよく見る幅の目安です。
~売る年を1年ずらすと税率が変わるケース~
所有期間が5年に近い物件では、売る年を1年ずらすだけで税率が39.63%から20.315%に下がることがあります。ケースAなら約530万円の差。急ぐ理由がないなら、「今は売らない」も立派な選択肢です。
逆に急いだほうがいい場合もあります。取得費加算の特例(相続からおよそ3年10か月)と、相続空き家の3,000万円特別控除(相続から3年を経過する日の属する年の12月31日/制度自体が2027年12月31日まで)です。期限のある特例がある方は、待つほど不利になります。
~確定申告のタイミングと必要書類~
申告は売った翌年の2月16日〜3月15日。主な書類は、譲渡所得の内訳書、売買契約書の写し、諸費用の領収書、取得費が分かる資料、登記事項証明書、そして特例ごとの添付書類です。使う特例が決まった時点で、税務署か税理士に書類リストをもらってください。
| 時期 | やること |
| 売り出しの3〜6か月前 | 取得費の資料探し、名義・相続登記の確認、査定 |
| 売買契約〜引渡し | 譲渡費用(仲介手数料・印紙税・測量費など)の領収書をすべて保管 |
| 引渡しの年 |
売った年の1月1日時点の所有期間で税率(20.315%/39.63%)が確定します |
| 翌年1月 | 使う特例を決め、添付書類を揃える |
| 翌年2月16日〜3月15日 | 確定申告(特例を使うなら税額ゼロでも必須) |
| 翌年6月ごろ | 住民税の通知が届き、納付が始まります |
~不動産会社に必ず聞くべき3つの質問と、今日やること~
1.「取得費が分からない場合、税額はいくらになりますか」——概算でも即答できるか
2.「取得費の資料探しを手伝ってもらえますか」——登記簿の取得や分譲主への照会まで動くか
3.「連携している税理士はいますか」——譲渡所得は税理士でも得手不得手が分かれます
そのうえで、今日やることは1つ。家の中を30分だけ探してください。 場所は①仏壇の引き出しと下の収納 ②押入れ・天袋の古い封筒 ③金庫または銀行の貸金庫の3か所で構いません。出てこなければ、次は法務局で登記事項証明書を取る段階です。
取得費不明の不動産売却でよくある質問
~Q. 購入価格が分かっても、契約書がないと認められませんか?~
契約書だけが証拠ではありません。 領収書、ローン契約書、通帳の記録、分譲パンフレットなどを組み合わせて説明できれば認められる可能性があります。ただしどの組み合わせで通るかは個別判断です。なお兄弟で共有している物件は持分に応じて各人が計算し、各人が申告します。特例の適用も一人ひとり判定されるため、代表者がまとめて申告することはできません。
~Q. 相続で取得した不動産の「取得日」は、相続した日ですか?~
相続や贈与で取得した場合、原則として亡くなった方(贈与者)の取得時期と取得費を引き継ぎます。 親が40年前に買った家を昨年相続してすぐ売っても、通常は長期譲渡(20.315%)です。「相続したばかりだから短期で39.63%」という誤解が多いのですが、例外もあるため判定は税務署・税理士にご確認ください。
~Q. 大阪市の長屋や再建築不可でも同じ計算になりますか?~
計算方法は同じです。 ただし長屋・連棟戸建てでは区分所有登記かどうかで相続空き家特例の可否が変わります。また建物の価値がほぼ残らないため、実質的に土地の取得費を証明できるかの勝負です。
~Q. 税務署に相談すれば取得費を教えてもらえますか?~
教えてもらえません。 税務署は「この資料で取得費として認められるか」という取扱いの相談には応じますが、過去の購入金額そのものを調べてくれる窓口ではありません。 立証する責任は売る側にあります。誤解が多いので、はっきり書いておきます。
まとめ|取得費は「売る前」にしか探せない
1.取得費が分からないと、売却価格の5%しか経費にできません(国税庁 No.3258)。大阪市で3,000万円の物件なら税額の差はおよそ376万円
2.「契約書がない=不明」ではありません。 ローン契約書、通帳、分譲パンフレット、登記簿の抵当権額など、探す先は12あります
3.市街地価格指数による推計は原則として認められにくいと考えてください。現実的な打ち手は取得費加算の特例や3,000万円特別控除です
そして、いちばんお伝えしたかったこと。取得費の資料は、売る前にしか探せません。 申告を終えたあとに契約書が出てきても、更正の請求には期限があり、後から通すのは簡単ではありません。家財を処分して家を引き渡せば、探す場所そのものが消えます。
だから順番が大事なんです。査定より先に、家の中を30分探す。 それだけです。
それでも出てこなければ、ご相談ください。登記簿から追える範囲を一緒に確認し、税理士に渡すべきケースかを整理します。そのうえで「今年は売らない」という結論になっても、私はまったく構いません。 売る年を1年ずらすほうが得になるケースは実際にあります。
免責:本記事の税務に関する記載は、2026年9月時点の国税庁タックスアンサー等に基づく一般的な取扱いの説明です。個別の適用可否や税額は必ず税理士または所轄の税務署にご確認ください。 制度は改正される場合があります。
一人ひとりの状況に応じた柔軟な対応を心がけており、お客様のお困りごとを解決に導く不動産売却を手がけています。丁寧なヒアリングを通じて、理想的なプランを大阪でご提案している会社です。
株式会社ヒーローズプロパティ
〒532-0003
大阪府大阪市淀川区宮原4丁目4−64
新大阪千代田ビル9階C号室
06-6842-7377