大阪市の住み替えで売却益が出たら|3,000万円控除と住宅ローン控除、売る前に決める順番
2026/09/19
査定で「買われた時より1,000万円くらい高く売れそうですね」と言われて、うれしいはずなのに夜になると落ち着かない。ネットを見れば「3,000万円控除で税金ゼロ」と書いてあるのに、その下に「住宅ローン控除とは併用できません」の1行。新居の担当者さんは「13年戻りますよ」と言っていたのに…どっちが本当なの?
この記事は、大阪市で2010年代に買った家を住み替える人に向けて書きました。旧居の3,000万円控除と新居の住宅ローン控除が「なぜ片方だけなのか」を、1枚の図で整理します。そのうえで、大阪市の価格帯で自分がどちらに寄りやすいか。売り先行・買い先行それぞれで、売却日と入居日をどこに置くか。税理士さんに持っていく5つの数字は何か。ここまでを、売る側の目線で書きます。読み終わったとき、「で、いくら残るの?」への当たりと、「明日、引き出しから何を探すか」が決まっている状態を目指します。
株式会社ヒーローズプロパティ
一人ひとりの状況に応じた柔軟な対応を心がけており、お客様のお困りごとを解決に導く不動産売却を手がけています。丁寧なヒアリングを通じて、理想的なプランを大阪でご提案している会社です。
〒532-0003
大阪府大阪市淀川区宮原4丁目4−64
新大阪千代田ビル9階C号室
06-6842-7377
目次
第1章:「買った時より高く売れる」が大阪市で普通になった。だから税金の話が先に来る
「うちだけ特別に益が出ている」わけではありません。大阪市で2010年代に買った人の多くが、今、同じ場所に立っています。まずその地図から共有させてください。ここが腹に落ちると、税金の話を後回しにしなくなります。
大阪市の中古マンションの平均成約価格は、近畿レインズの2026年4〜6月期の資料で、2015年10〜12月期から43四半期連続で前年同期を上回っています。四半期は3か月。10年以上、前年の同じ時期より高い状態が続いているということです。毎月・毎期ずっと上がり続けているという意味ではありません。2013年に東淀川区で3,400万円で買った70㎡の3LDKが、2026年の査定で4,300万〜4,500万円と言われる。この記事に出てくるAさん(44歳・想定の1人です)の話ですが、私の事務所がある淀川区の周りでは、似た数字を毎週のように見ます。
ここで出てくるのが「譲渡所得(じょうとしょとく)」。売れた金額から、買った金額や売るときにかかった費用を引いて残る、いわゆる売却益のことです。益が出れば、そこに税金がかかる。これが2010年代に大阪市で買った人にとって、もう他人事ではなくなりました。
そして住み替えの人だけが立たされる分かれ道があります。この売却益にかかる税金を、「旧居の3,000万円控除で消す」のか、「税金は払って、新居の住宅ローン控除を取る」のか。実はこの2つ、同時には取れません。詳しい仕組みは次の章で図にしますが、まずは「自分は今、この分かれ道の手前にいる」とだけ覚えておいてください。
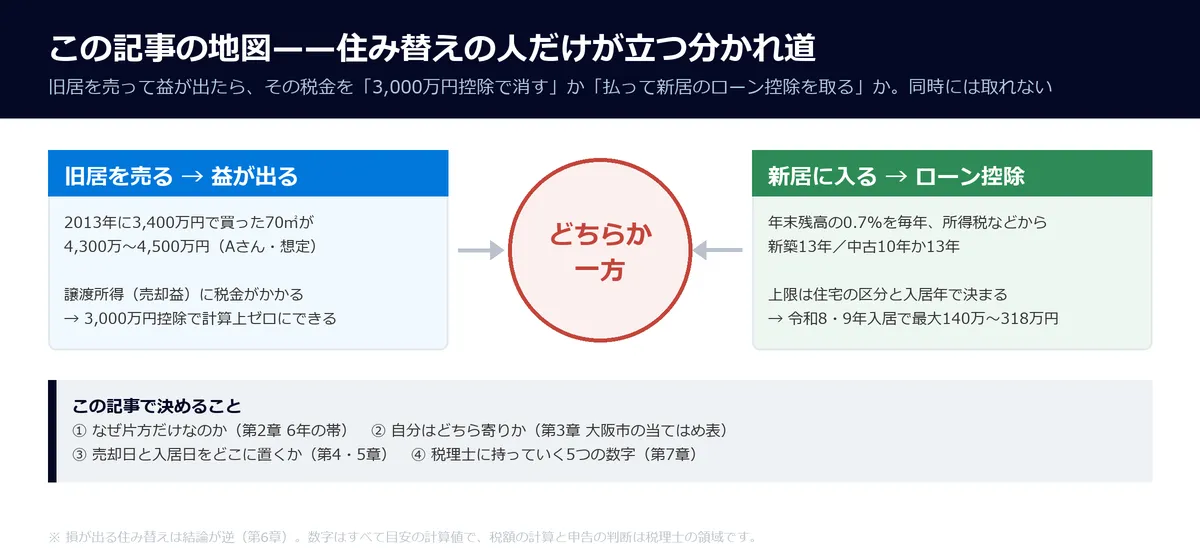
※図の140万〜318万円は、本記事で比較する3区分の上乗せなしの概数です。制度全体の最低・最高額ではありません。新居の性能、入居年、世帯要件により限度額は変わります。
もう1つ、大阪市ならではの事情も先に言っておきます。2026年8月の近畿レインズ(不動産会社が成約情報を登録する仕組み)の数字を見てみます。北区・中央区など中心6区の成約件数は、前年比で31.3%減でした。一方、淀川区や東淀川区を含むその他18区は18.3%増。18区の平均成約価格は2,908万円でした。中心6区とは、中央区・北区・西区・福島区・天王寺区・浪速区のことです。区ごとに価格帯と成約件数の動きが違います。ただし、成約件数の増減だけで個々の家が早く売れるとは言えず、平均成約価格と平均売出価格も別の物件群なので、売出価格を上回って売れた証拠にはなりません。
なぜこれが税金の話とつながるかというと、売り先行にするか買い先行にするかの判断に、「いつ売れるか」が直結するから。そして「いつ売れるか」は、そのまま「いつ売却日が来るか」であり、税金の分かれ道のどちらに立つかを決めてしまうからです。私は18区側の淀川区で成約件数が前年より増えたエリアの売主様を日々見ています。だからこそ、売れる勢いに乗る前に、税金の時計を1本足しておいてほしいと思っています。
じゃあ、なぜ2つの控除は同時に取れないのか。次の章で「6年の帯」という1枚の図にしていきます。
第2章:3,000万円控除と住宅ローン控除は「6年の帯」で両立しない
「併用できない」という4文字を、時間の帯として頭に入れてもらう章です。読み終わると、「税金ゼロ」も「控除が消える」も、どちらも間違っていなかったと分かるはずです。
まず2つの制度を1行ずつ。「3,000万円特別控除」は、自分が住んでいた家を売って益が出たとき、益から3,000万円まで引いてくれる制度。益が3,000万円以内なら、譲渡所得にかかる税金は計算上ゼロになります(ゼロでも確定申告は必要です)。「住宅ローン控除」は、新居をローンで買って住み始めた年から、年末のローン残高の0.7%を毎年の所得税などから引いてくれる制度。2026年・2027年入居では、対象となる省エネ新築等は原則13年、中古は住宅の区分により10年か13年です。新築でも対象外や経過措置で10年となる区分があるため、住宅の性能と入居年の確認が必要です。
さて、住宅ローン控除の要件の中に、こう書いてあります。「居住年およびその前2年、その後3年の計6年間に、3,000万円の特別控除などの譲渡所得の特例を受けていないこと」(国税庁 タックスアンサー No.1211-1)。ここが今日いちばん大事な1行です。
言い換えると、新居に住み始めた年を真ん中にして、その前2年と後ろ3年、合わせて6年間の「帯」がある。この帯の中のどこかで旧居を売って3,000万円控除を使うと、新居の住宅ローン控除は受けられない。逆に住宅ローン控除を取るなら、帯の中で売る旧居には3,000万円控除を使えない。どちらかしか選べない、というのはこういう意味なんです。
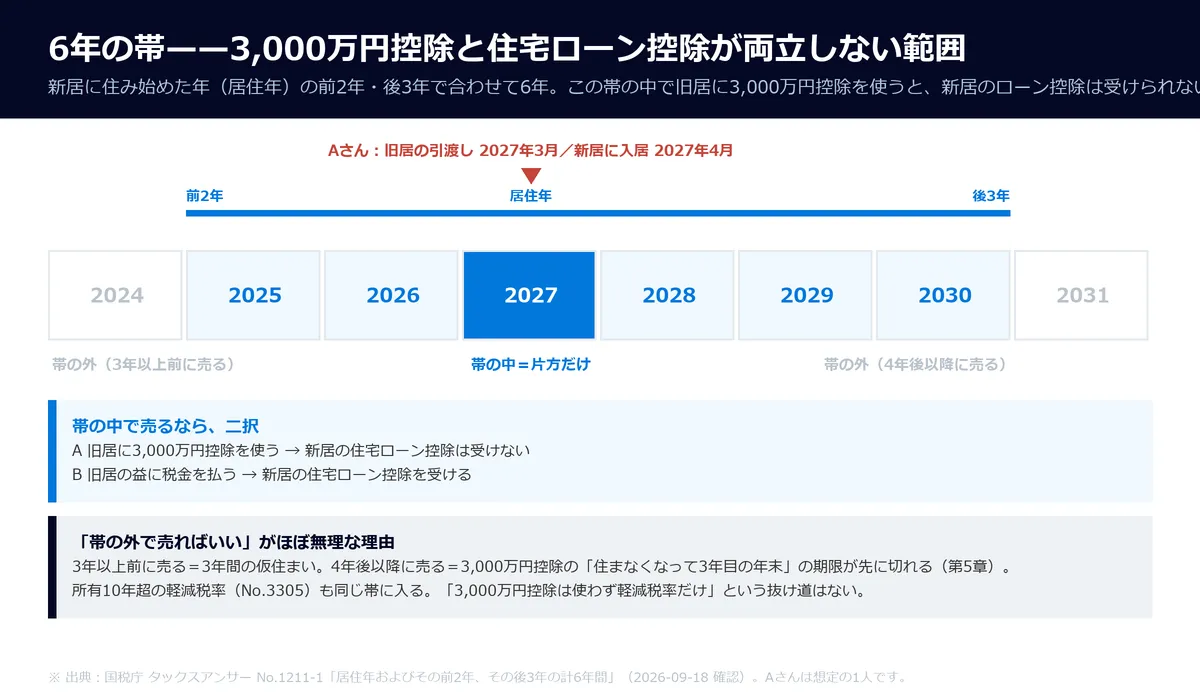
※帯は満年数ではなく暦年で判定します。図の「3年間の仮住まい」は長期の仮住まいを示した表現で、必ず丸3年という意味ではありません。売却年と入居年を3暦年以上離す場合、実際の日付ではおおむね2年以上離れます。
ここで、Aさんの日程を帯に置いてみましょう。旧居の引渡しが2027年3月、新居への入居が2027年4月。入居年は2027年なので、帯は2025年から2030年まで。旧居を売る2027年は、帯のど真ん中です。Aさんは、「旧居に3,000万円控除を使って新居のローン控除は受けない」か、「旧居の益に税金を払って新居のローン控除を受ける」かの二択に立っています。
「じゃあ帯の外で売ればいいのでは?」と思いますよね。でも住み替えでは、それがほぼ無理なんです。帯の外とは、入居の3年以上前に売っているか、入居の4年後以降に売るか。前者は売却年と入居年を3暦年以上離す必要があり、実際の日付ではおおむね2年以上の仮住まいなどを伴います。後者は、3,000万円控除のほうに別の期限があるのがネックです。「住まなくなってから3年を経過する日の属する年の12月31日まで」(No.3302)。待っている間に、そちらが切れてしまいます。この板挟みは第5章でもう一度、図で見ます。
もう1つ、帯の対象に入るものを足しておきます。売った年の1月1日で所有10年を超えていると使える「軽減税率の特例」(No.3305。3,000万円控除と重ねて使えます)。これも帯の中で使うと、ローン控除は受けられません。「3,000万円控除は使わないけど軽減税率だけは」という抜け道はない、ということですね。
私がこれを丁寧に書くのには理由があります。住み替えでは、旧居を売る担当者と新居を売る担当者が別の会社になることが多い。売る側の担当は旧居の税金の話をし、買う側の担当は新居のローン控除の話をする。どちらも嘘は言っていないのに、2つを並べて「片方だけですよ」と言う人がいない。間に落ちる話なんです。私たちは売却しか扱わず、新居をどこで買っていただいても報酬は変わらないので、両方を並べて書けます。それだけの話です。
ちなみに、売却の段取りには「3つの時計」があるという話を別の記事で書いています。この6年の帯は、その4本目の時計だと思ってください → 家を売るのは何か月?答えは「3つの時計」で決まる
さて、片方だけと分かったところで、次の疑問は「で、うちはどっちが得なの?」ですよね。次の章で、大阪市の価格帯に当てはめてみます。
第3章:大阪市の価格帯で当てはめる:益が500万・1,000万・1,500万の人はどちらに寄るか
全国版の記事にありがちな「売却5,000万円・年収600万円」の例ではなく、大阪市18区の価格帯で、自分の益がどのゾーンにいるか当たりをつけます。先に言っておくと、ここで出す数字はすべて目安の計算値で、実際の税額は税理士さんが計算するものです。この表は「相談に行く前に、自分がどっち寄りか知っておく」ためのものだと思ってください。
▶ まず、消える税金の目安
譲渡所得にかかる税金は、ざっくり「益 × 税率」です。売った年の1月1日で所有5年を超えていれば「長期」。所得税15%・住民税5%に復興特別所得税を足して、合計およそ20.315%です(No.3208)。家屋と敷地の所有期間が10年を超えるなど、別の要件を満たせば軽減税率はおよそ14.21%ですが(No.3305)、この特例も住宅ローン控除と併用できません。したがって今回の二択は、所有10年超のAさんも含め、軽減税率を使わない約20.315%で比較します。
ここで1つ注意。「益」は「売値 − 買値」ではありません。マンションの建物部分は、住んでいた年数分だけ価値が減ったものとして扱われます(減価償却)。その分だけ「買値」が小さく計算されるので、益は思っているより大きくなりがちです。反対に、仲介手数料や売買契約書の印紙代などは差し引けます。この計算は別の記事で書いているので、益の見立てをするときに読んでみてください → 不動産売却時の減価償却を大阪府で正しく把握するための税務実践ガイド
▶ 次に、戻ってくるローン控除の上限
住宅ローン控除は、対象となる年末残高等の0.7%を毎年引くので、「借入限度額 × 0.7% × 年数」が理屈の上の最大値です。2026年・2027年に入居する場合の限度額(No.1211-1・No.1211-3)で計算すると、こうなります。
・新築・ZEH水準の省エネ住宅:年24.5万円 × 13年 = 最大318.5万円
・新築・省エネ基準適合住宅:年14万円 × 13年 = 最大 約182万円
・中古・その他の住宅:年14万円 × 10年 = 最大 約140万円
「最大」と書いたのは、ローン残高は毎年減っていくし、控除は払っている所得税と住民税の一部が上限なので、実際に戻る額はこれより少ないからです。逆に、上がる場合もあります。19歳未満の扶養親族がいる人や、夫婦のどちらかが40歳未満の人は「特例対象個人」といって、年の上限が上がる区分です(同じ No.1211-1 の表の注記)。上にも下にも動く数字なので、新居の担当者さんに聞いてみてください。「うちの場合、13年で最大いくら戻る見込みですか」。借入額と家族構成に合わせた数字を出してくれると思います。
▶ 大阪市の当てはめ表
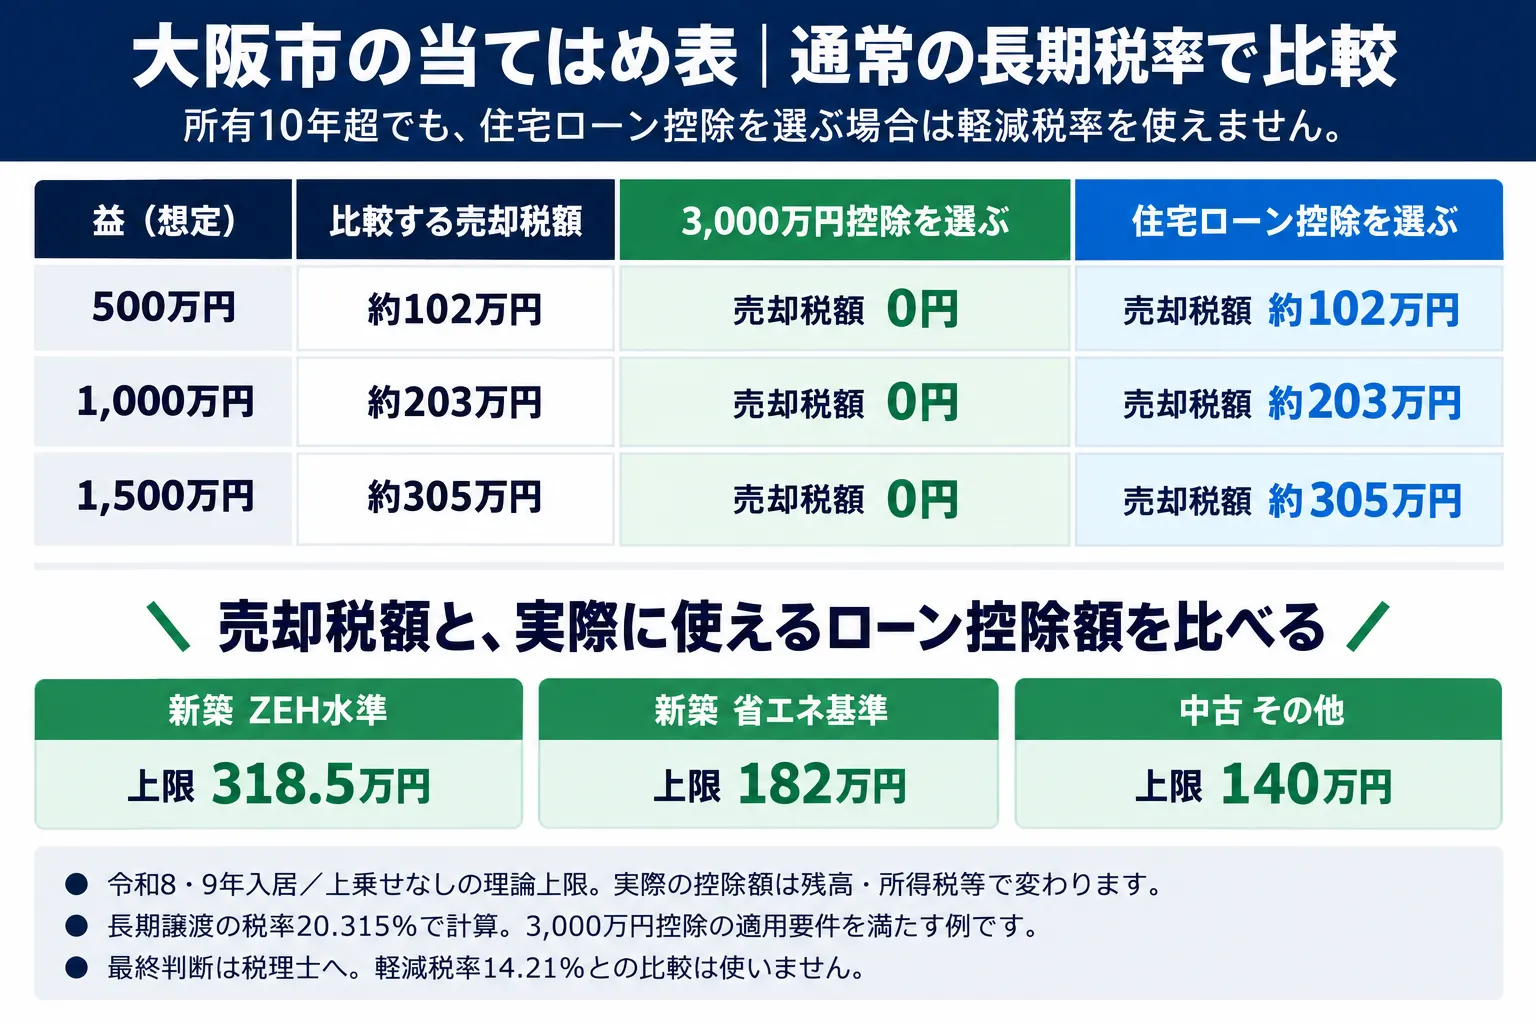
| 益(想定) | 比較する税額・通常の長期税率20.315% | 3,000万円控除を選んだ場合の売却税額 |
| 500万円 | 約102万円 | 0円 |
| 1,000万円 | 約203万円 | 0円 |
| 1,500万円 | 約305万円 | 0円 |
見方はシンプルです。3,000万円控除の要件を満たし、益が3,000万円以内なら、控除を選ぶ側の売却税額は0円。ローン控除を選ぶ側は、表の通常税率による売却税額を払います。その税額と、新居で実際に使えるローン控除の合計見込み額を比べます。上限額は相談前の目安で、上限のほうが大きいだけでは有利と確定できません。差が小さい場合ほど、税理士さんに実額の試算を依頼してください。
Aさんでやってみましょう。益1,000万円・所有10年超でも、今回比較する税額は約203万円です。新居が中古のその他住宅でローン控除の上限が140万円なら、この例では3,000万円控除側が約63万円有利です。新居が新築のZEH水準なら、上限318.5万円は売却税額を上回りますが、実際の控除見込み額が約203万円を超えるかどうかで結論が変わります。残高や所得税額、所得要件を確認してから決める必要があります。
中心6区の成約価格は6,000万円台、18区は2,900万円前後。18区で2010年代に買った家なら、益が3,000万円を超えることは少ないでしょう。消える税金と戻る上限が100万〜300万円台のどこかで拮抗しやすい、というのが私の感触です(統計ではなく、日々見ている範囲での推測です)。
ここで正直に言っておきたいことがあります。新居を売る立場なら「ローン控除が大きいですよ」と言いやすいし、早く売ってほしい立場なら「税金ゼロにできますよ」と言いやすい。私たちも売却を任される側なので、「早く決まってほしい」という気持ちがゼロとは言いません。でも、税金で損をする日程で早く売っていただいても、お客様の手元に残るものが減るだけです。だから、拮抗しているものは拮抗のまま見せます。手取りの全体像は別の記事にまとめているので、税金以外の費用も合わせて見たい方はこちらもどうぞ → 不動産売却で大阪府のマンションを手取り最大化する相場や税金知識の完全ガイド
さて、自分がどっち寄りか当たりがついたら、次は日程です。売り先行の人から見ていきましょう。
第4章:売り先行の人:売却日と入居日を帯のどこに置くか
「売りが先」と決めた人が、その日程に税金の時計を1本足せるようにする章です。売り先行の基本の手順は別の記事に書いてあるので、まだ読んでいなければ先にどうぞ → 不動産売却で大阪府大阪市のマンション買い替え時に売りが先か買いが先か失敗しない判断ガイド
売り先行の帯の見方は、「旧居を売った年」を基準に、「新居に入居する年」が帯のどこに来るかです。売り先行で旧居を売ってから新居を探すと、入居はたいてい売却の同年か翌年。売却年は、ほぼ間違いなく新居の「居住年」か「前2年」に入ります。売り先行では、帯の外に逃げる道は現実的にはほぼありません。
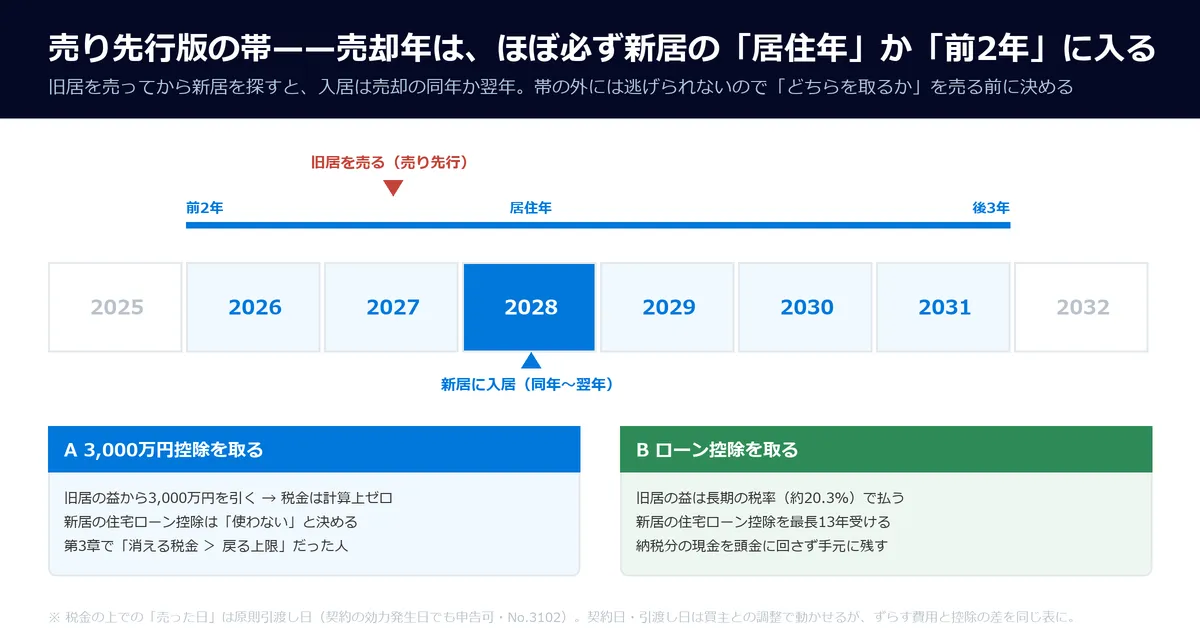
※図は売却翌年に入居する一例です。益3,000万円以内で特別控除の要件を満たす場合を示し、有利不利は控除上限だけでなく実際の控除見込み額で比較します。
だから売り先行の人がやることは、「帯から逃げる」ではなく、「どちらを取るかを売る前に決めて、その決定に合う売却日を置く」です。
▶ 3,000万円控除を取る場合
適用要件を満たし旧居の益が3,000万円以内なら、3,000万円控除で売却の税金は計算上ゼロ。その代わり、この住み替えでは新居の住宅ローン控除を受けられません。6年間だけ休んでから再開できるという意味ではありません。第3章で比較した売却税額が、実際のローン控除見込み額を上回る人はこちら寄りです。3,000万円控除は売却の翌年の確定申告で申告するので、売却の翌年2〜3月に申告の準備が要ります。
▶ ローン控除を取る場合
旧居の益には、3,000万円控除も軽減税率も使わず、長期の税率(約20.3%)で税金を払います。その代わり、新居では住宅ローン控除を最長13年受けられる。通常税率による売却税額より、実際に使えるローン控除の合計見込み額が大きい人はこちら寄り。こちらは、売却の翌年に譲渡所得の申告と納税が来るので、その分の現金を手元に残しておく必要があります。売却代金を新居の頭金に全部入れてしまってから税金の請求が来て慌てる。私が見てきた中でいちばん多い「あとで困る」パターンが、これです。
▶ 売却日は動かせる
ここからが、売却を任された側にしか言えない話です。税金の上での「売った日」は、原則として買主さんに引き渡した日ですが、売買契約の効力が発生した日で申告することもできます(No.3102)。どちらで申告するかは税理士さんと決める話です。ただ、売主側の段取りとして大事なのは、契約日と引渡し日は買主さんとの調整で動かせる、ということ。
たとえば12月に契約して引渡しが1月になると、「売った年」が変わる可能性がある。売った年が変わると、所有期間の判定日(売った年の1月1日)も1年ずれるので、所有5年・10年の境目にいる人は税率まで変わることがあります。私は20年この仕事をしてきて、引渡しを年明けにずらして所有期間の判定を越えた売主様を何人も見てきました。これは税理士さんには動かせない工程で、契約日・引渡し日を自分で組む私たちの領域です。
▶ 日程をずらす費用と、控除の差額を同じ表に
ただし、日程をずらすのはタダではありません。売り先行で引渡しを遅らせれば、その間に新居の契約が進んでいれば二重ローン、先に旧居を空ければ仮住まいの費用がかかります。二重ローンや仮住まいの考え方は別の記事に書いています → 不動産売却と住み替えを大阪府で安全に進める成功パターンとは
なので私は、売主様と一緒にこんな表を作ります。
| 項目 | 金額(想定の例) |
| 日程をずらして得られる控除の差額 | 第3章の表から。たとえば約50万円 |
| ずらす間の二重ローン(月10万円 × 3か月) | 約30万円 |
| 仮住まい・引っ越し1回分の追加 | 約40万円 |
この例だと、ずらす費用のほうが差額を上回ります。控除の差額のために日程を動かして、その間の費用で差額が消える。これは本当によくあるので、税金だけを見て日程を組まないでください。控除の差と、ずらす費用と、売れる勢い(第1章の区ごとの違い)。この3つを1枚に並べて、それから決める。それが売り先行の「税の時計」の足し方です。
売り先行はここまで。でも、「もう新居に入っちゃってるんだけど…」という方もいますよね。次の章は、そんな買い先行の人のための章です。
第5章:買い先行で新居に入居済みの人:売る前に確かめる「遡って消える」条件
買い先行ですでに新居に住んでいて、住宅ローン控除の申告も済ませた人へ。「もう手遅れなの?」で止まらずに、3つの選択肢を持って税理士さんに行けるようにします。
先に、いちばん知っておいてほしい条件から。国税庁のページにはこう書いてあります。「入居した年の翌年から3年目までのいずれかの年中に、住宅ローン控除の対象となる資産以外の資産を譲渡し、この特例(3,000万円控除)の適用を受ける場合にも、住宅借入金等特別控除の適用を受けることはできません」(No.3302)。
先に新居に入ってローン控除を受け始めていても、その後3年以内に旧居を売って3,000万円控除を使うと、どうなるか。すでに受けたローン控除も含めて、受けられなかったことになります。これが「遡って消える」の正体です。すでに戻ってきたお金は返す形になりますが、その手続き(修正申告など)の実務は税理士さんの領域なので、ここでは書きません。
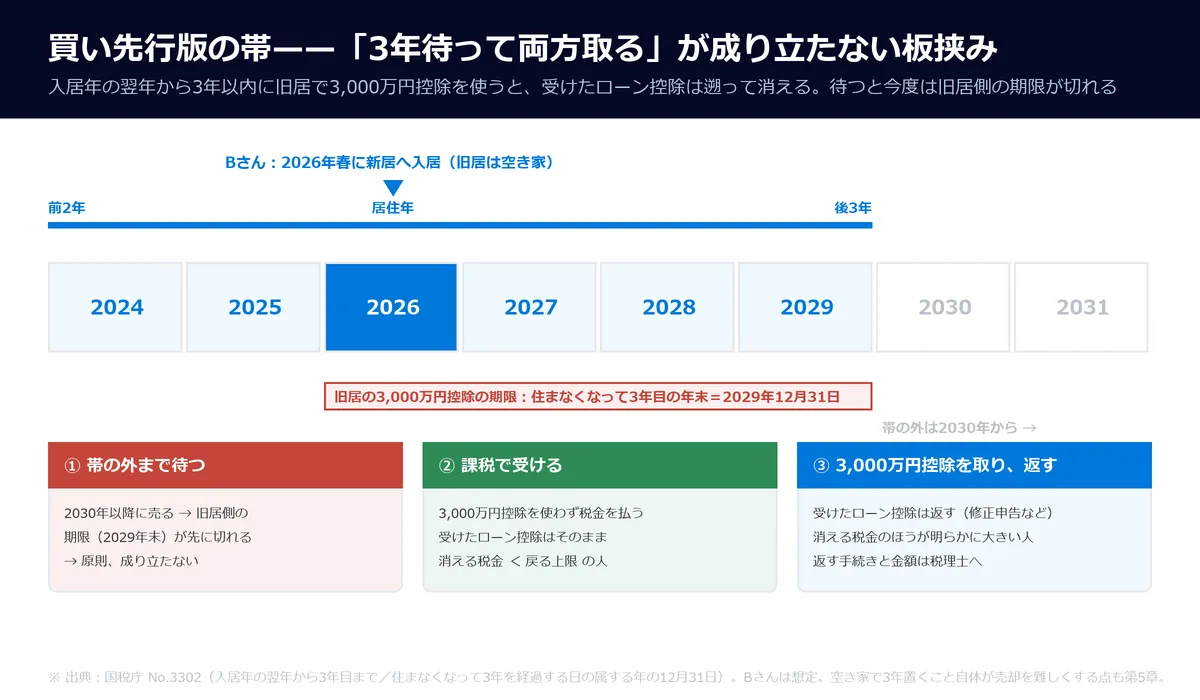
※図の「戻る上限」は相談前の目安です。選択時には実際の控除見込み額を使い、旧居の軽減税率も併用しない前提で計算します。
たとえば、2026年の春に新居に入居して、2027年の春にローン控除の初年度の申告を終えたBさん(想定)。旧居は空き家のまま、2027年の秋に売るつもりだとします。2027年は入居年の翌年なので、帯の中。ここで3,000万円控除を使うと、初年度のローン控除は遡って消え、2年目以降も受けられません。
▶ 選択肢①:帯の外まで売る年をずらせるか
帯の外は、入居年の4年後以降、Bさんなら2030年以降です。でも第2章で触れたとおり、旧居の3,000万円控除には「住まなくなってから3年を経過する日の属する年の12月31日まで」という期限があります。Bさんが旧居を出たのが2026年春なら、期限は2029年の年末。2030年まで待つと、こちらが切れる。買い先行では、「待って両方取る」は原則として成り立ちません。この板挟みを知らずに「3年待とう」と決めてしまう人がいるので、先に潰しておきます。
ついでに言うと、空き家のまま3年近く置いておくのは、それ自体が売却の難しさを増やします。管理の手間、固定資産税、そして「なぜ長く売れていないの?」と買主さんに思われること。売り出して1か月で内覧がゼロだった場合や、3か月売れないときの考え方は別の記事に書いています → 不動産売却で大阪府の物件が1ヶ月内覧ゼロの原因と解決策を徹底分析 / 不動産売却が大阪府で3ヶ月たっても売れない時の原因分析と効果的な打開策
▶ 選択肢②:3,000万円控除を使わず、課税で受ける
旧居の益に税金を払って、新居のローン控除はそのまま受け続ける。第3章の通常税率による税額より、継続できるローン控除の合計見込み額が大きいかを確認します。軽減税率も使わない前提です。ローン控除は申告済みなので、何も返さなくていい。ただし旧居の売却の翌年に、譲渡所得の申告と納税が来ます。
▶ 選択肢③:3,000万円控除を取って、受けたローン控除は返す
「消える税金」のほうが明らかに大きい人はこちら。すでに受けた分を返しても、3,000万円控除で消える税金のほうが大きければ、トータルでは手元に多く残る可能性があります。ただし返す手続きと金額は税理士さんに確認してください。ここは私が計算する場所ではありません。
この3択を、自分の益の見立て(第3章)と、旧居の「3年目の年末」の期限と、新居のローン残高を持って税理士さんに行く。これが買い先行の人の次の一手です。なお、老人ホームに入った親の実家を売る場合の「3年目の年末」は、そちらの記事で整理しています → 不動産売却で大阪府の老人ホームに入った親の実家を3,000万円控除で現金化する実践ガイド
ここまでは「益が出る人」の話でした。逆に「買った時より安くしか売れない」人は、結論が真逆になります。次の章で短く整理します。
第6章:損が出る人は逆:譲渡損失の繰越控除と住宅ローン控除は一緒に使える
この章は短めです。2021年〜2023年ごろの高値で買って、今売ると損が出そうな人が、ここまでの「片方だけ」を自分に当てはめて誤解しないための章です。
売却で損が出た場合、一定の要件を満たせば、その損失をその年の給与所得などから差し引けます(損益通算)。引ききれなかった分は、翌年以後3年間繰り越せます。「マイホームを買い換えた場合の譲渡損失の損益通算及び繰越控除の特例」という長い名前の制度です(No.3370)。所得税の計算の元になる所得が小さくなるので、給与から引かれていた税金が戻ってくる、というイメージです。
そして、ここが益が出る人と正反対のところ。国税庁のページに、はっきりこう書いてあります。「この特例と住宅借入金等特別控除制度は併用できます」。損が出る住み替えなら、旧居の損失の繰越控除と、新居の住宅ローン控除を、両方使える可能性があるんです。
主な確認点は、売った年の1月1日で旧居の所有期間が5年を超えていること、新居の床面積が50㎡以上で、取得した年末に返済期間10年以上の住宅ローンがあることです。新居の取得・入居期限も決まっています。また、合計所得金額3,000万円以下という条件は繰越控除を受ける年の条件であり、売却年の損益通算と混同しないようにしてください。ほかにも細かい要件があるので、計算と合わせて税理士さんに確認してください。それと期限。この特例は「令和9年(2027年)12月31日までの譲渡」が対象です(No.3370。延長されるかどうかは未確認です)。損が出そうで住み替えを考えているなら、この期限は頭に入れておいてください。
築浅の人にもう1つ。売った年の1月1日で所有期間が5年以下だと「短期譲渡」になって、益が出た場合の税率はおよそ39%と、長期のほぼ倍です。2022年に取得した家を2026年に売る例なら、売却年の1月1日時点で5年以下です。益が出そうか損が出そうか、そして5年の線をまたいでいるか。この2つを確かめてから動いてください。
まとめると、損が出そうな人は第3章の当てはめ表は使いません。この章の要件と期限を持って、そのまま税理士さんへ。それで十分です。
さて、ここまで読んで「で、明日何をすればいいの?」となっていると思います。最後の章で、今日・1週間以内・相談したくなったら、の3段に分けて書きます。
第7章:まとめ+次のアクション:税理士に持っていく前に揃える5つの数字
記事を閉じた直後に引き出しから探すものを決めて、税理士さんに「まだ数字が固まっていませんね」と言われない形で相談に行けるようにします。
▶ まず、ここまでの整理
・大阪市で2010年代に買った家は、益が出る住み替えになりやすい。だから税金の話が先に来る
・3,000万円控除と住宅ローン控除は、新居入居年の「前2年・居住年・後3年」の6年の帯で両立しない。軽減税率も同じ帯に入る
・大阪市18区の価格帯だと、消える税金と戻るローン控除は100万〜300万円台で拮抗しやすい。どっち寄りかは第3章の表で当たりをつけ、決めるのは税理士さんと
・売り先行で同年や翌年に新居へ入るなら、帯の中に入る。どちらを取るか先に決め、売却日・引渡し日をそれに合わせる。日程をずらす費用と控除の差を同じ表に
・買い先行で入居済みなら、3年以内に3,000万円控除を使うとローン控除は遡って消える。「待って両方」は原則できず、3択を税理士さんへ
・損が出る人は逆で、繰越控除とローン控除は一緒に使える。2027年末の期限に注意
▶ 今日できること:5つの数字を探す
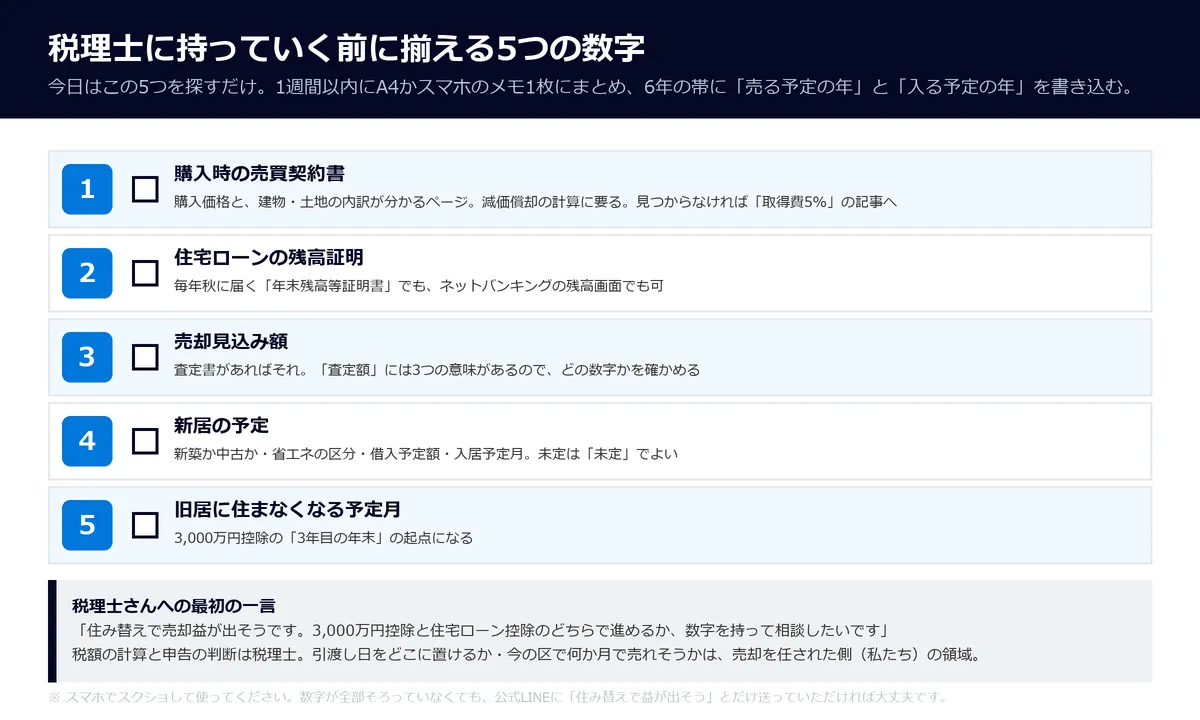
1. 購入時の売買契約書。購入価格だけでなく、建物と土地の内訳が分かるページ。減価償却の計算に要ります。見つからない人は、取得費が売値の5%扱いになって税金が大きく変わることがあるので、この記事を先に読んでください → 不動産売却で取得費不明時の5%ルール活用と大阪市での税金対策ポイント
2. 住宅ローンの残高証明。相談準備には毎年秋の「年末残高等証明書」やネットバンキングの残高画面を使い、旧居・新居のどちらの借入れかを分けてください。新居が未契約なら、借入予定額と返済予定表を用意します
3. 売却見込み額。査定書があればそれ。「査定額」には3つの意味があるので、どの数字を持っていくかはこちらの記事で → 「いくらで売れる?」の答えは3つある。査定額・売出価格・成約価格は別物
4. 新居の予定。新築か中古か、省エネの区分、借入予定額、入居予定月。決まっていない部分は「未定」でいいので、分かっている範囲を書き出す
5. 旧居に住まなくなる予定月。3,000万円控除の「3年目の年末」の起点になります
今日はこの5つを探すだけ。探して机の上に並べたら、それで今日の分は終わりです。
▶ 1週間以内にすること:1枚にまとめて、帯に書き込む
5つの数字をA4かスマホのメモ1枚にまとめてください。そして第2章の帯の図に、「旧居を売る予定の年」と「新居に入る予定の年」を書き込む。書き込んだ時点で、自分が帯の中にいるか、どちらの控除に寄っているかが、自分の言葉で説明できるようになっているはずです。
そのうえで税理士さんに連絡します。最初の一言はこれで十分です。「住み替えで売却益が出そうです。3,000万円控除と住宅ローン控除のどちらで進めるか、数字を持って相談したいです」。相談料は事務所によって違うので、最初の電話で聞いてみてください。知り合いにいなければ、税務署の相談窓口に「譲渡所得の相談」と言って予約するのも1つの手です。
▶ 相談したくなったら
税額の計算と申告の判断は、私たちの仕事ではありません。そこは税理士さんです。ただ、「引渡し日をどこに置けるか」「今の区で何か月くらいで売れそうか」「売り先行と買い先行のどちらが、うちの区では現実的か」。この3つは、売却を任された側にしか答えられない話です。
売る側の日程を一緒に組みたいときは、公式LINEに「住み替えで益が出そう」とだけ送ってください → 公式LINEで相談する 。数字が全部そろっていなくて大丈夫です。新居はどこで買っていただいても構いませんし、私たちは購入仲介をしていないので、新居の話に誘導することもありません。サイト(https://heroes-property.jp)にも他の記事がありますので、時間のあるときに。
おわりに
ここまで読んでくださって、ありがとうございました。
「買った時より高く売れそう」という知らせは、本来うれしいものです。それが「税金どうなるの?」「新居の担当さんと言っていることが違う」で曇ってしまうのは、もったいないなといつも思います。この記事で、その曇りが少しでも晴れて、「まだ売る前だから、順番を決められる側にいる」と思ってもらえたなら、書いた甲斐があります。
売り先行でも買い先行でも、益が出ても損が出ても、答えは1つではありません。でも、自分の5つの数字を持って、帯のどこにいるかを知ってから動く人と、売れてから知る人とでは、手元に残るものも、あとで思うことも、たぶん違います。
今日は、引き出しを開けるところまででいいんです。ゆっくり、でも売る前に。あなたの住み替えが、「あの時知っていれば」ではなく「あの時ちゃんと決めた」になりますように。
制度・資料の確認先
2026年9月19日に確認した資料です。税制の適用は物件・世帯・日程などの条件によって変わります。
一人ひとりの状況に応じた柔軟な対応を心がけており、お客様のお困りごとを解決に導く不動産売却を手がけています。丁寧なヒアリングを通じて、理想的なプランを大阪でご提案している会社です。
株式会社ヒーローズプロパティ
〒532-0003
大阪府大阪市淀川区宮原4丁目4−64
新大阪千代田ビル9階C号室
06-6842-7377