離婚後もペアローンは2人のまま|大阪市のマンションを「妻が住み続ける」前に確かめる4つのこと
2026/09/13
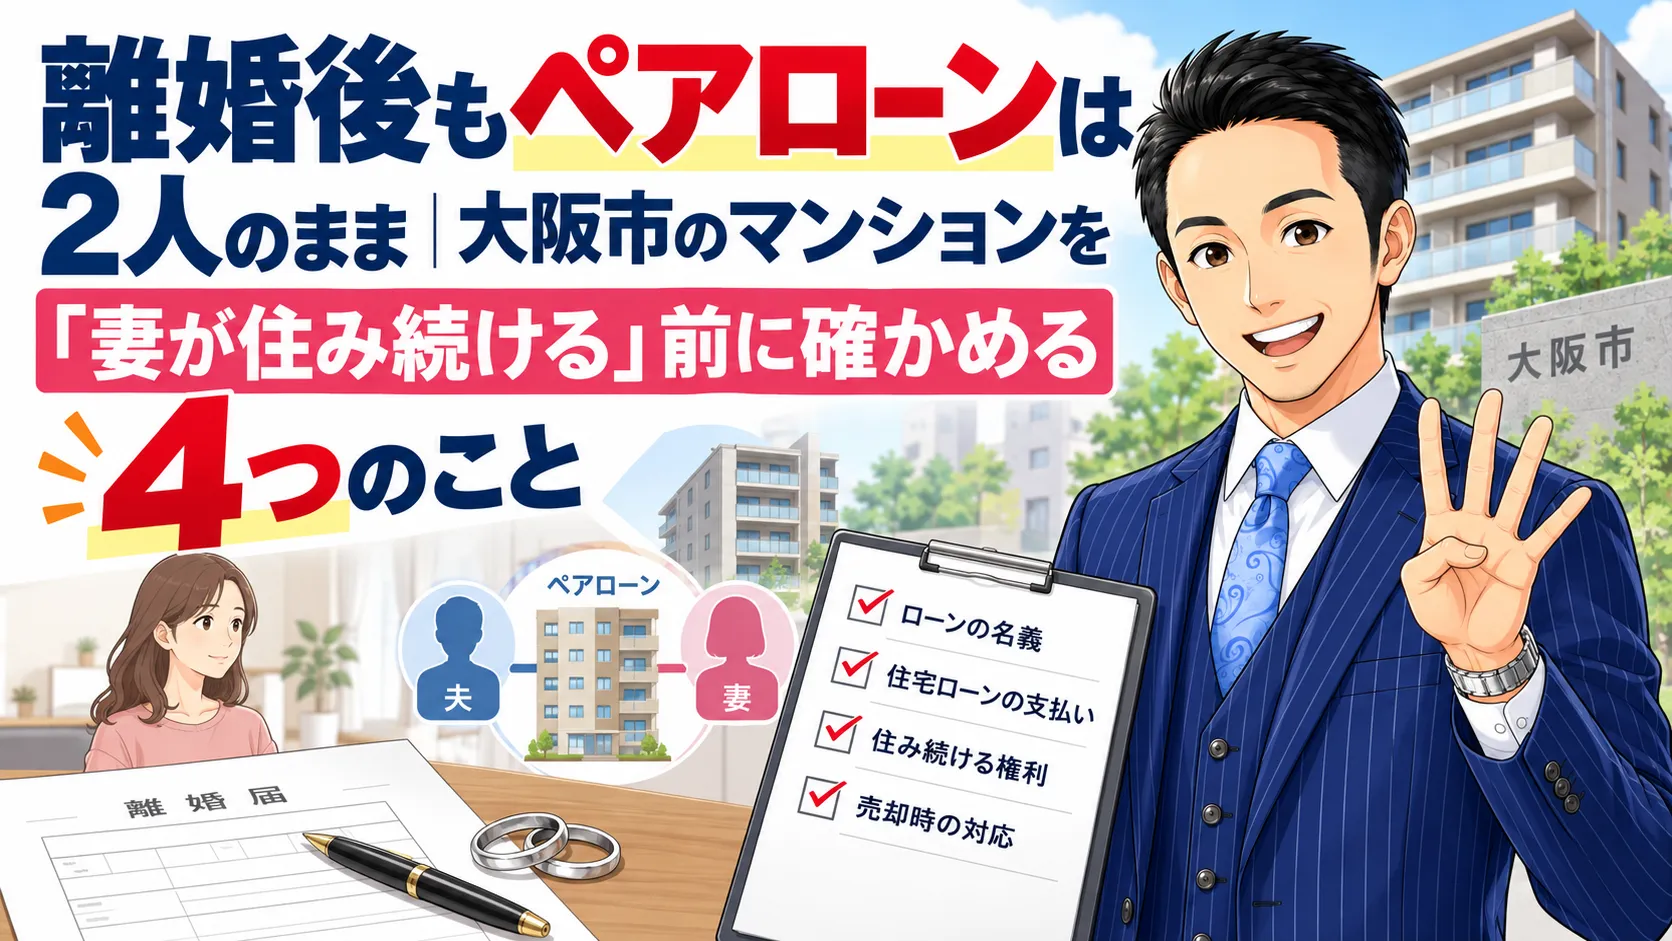
「家はお前と娘で住んでいい。ローンは俺が払い続けるから」。そう言われて、正直ほっとした。でも、何かが引っかかったまま夜にスマホで「ペアローン 離婚 住み続ける」と検索して、「末路」という見出しに怖くなって閉じてしまう。そんな夜を過ごしている方に向けて、この記事を書きました。
ここでは、その合意を決める前に確かめてほしい4つのことを、売却専門の不動産会社の立場から一緒に見ていきます。4つとは、家の型・外れられるか・団信・住宅ローン控除です。そのうえで、「売る」「住み続ける」「今は待つ」を家計の数字で並べる方法もお伝えします。読み終わる頃には、今日やることが1つ決まっているはずです。
株式会社ヒーローズプロパティ
一人ひとりの状況に応じた柔軟な対応を心がけており、お客様のお困りごとを解決に導く不動産売却を手がけています。丁寧なヒアリングを通じて、理想的なプランを大阪でご提案している会社です。
〒532-0003
大阪府大阪市淀川区宮原4丁目4−64
新大阪千代田ビル9階C号室
06-6842-7377
目次
第1章:「家は妻に、ローンは夫に」は、住み続ける側が先に止めないといけない
この章では、一番ありがたく見えるあの提案が、実は「名義もローンも2人のまま放置する案」になっていることを確かめます。仕組みの話はまだしません。気づくところから始めましょう。
▶ 土曜の夜10時、リビングで
大阪市西区の築8年のマンション。小学2年生の娘さんが寝たあと、Aさん(38歳・医療事務)はリビングでスマホを見ています。夫は今週から実家に戻り、来週、家のことを最終確認する予定。夫の言葉は「学区があるから、家はお前と娘で住んでいい。ローンは俺が払う」でした。
ありがたい。本当にそう思う。でも、頭の片隅でこんな声がしていませんか。「私の名前、ローンのどこに残ってるの」「5年後に彼が払えなくなったら、この家はどうなるの」。この引っかかりは、正しいです。
なお、この記事では読みやすさのために「妻が住み続け、夫が家を出る」形で書いていますが、逆の場合でも中身は同じです。「住み続ける側」と「家を出る側」に読み替えてください。
▶ 離婚しても、ローンは離婚しない
最初の気づきはこれだけです。離婚届を出しても、銀行との契約は1ミリも変わりません。 離婚は夫婦の関係を終わらせる手続きで、ローンは銀行との約束。別の話なんです。
だから「家は妻に、ローンは夫に」と2人で決めても、銀行の帳簿には離婚前と同じ名前が同じ立場で残ります。夫が払えなくなったとき、請求が来るのは、家に住んでいるあなたのところかもしれません。そして競売(銀行が担保の家を強制的に売る手続き)にかけられるのは、あなたと娘さんが暮らしているその家です。
▶ 珍しい話ではありません
「うちだけこんなややこしいことに」と思うかもしれませんが、そうでもありません。大阪府の離婚件数は年間1万4千件を超え、離婚率は全国でも高い方です(2023年・人口動態統計)。住宅ローンをペアローンか収入合算(2人の収入を合わせて1本のローンを組む形)で組んでいる方は、全体の約4割。30代に限ると、ペアローンの割合はさらに高くなります(住宅金融支援機構の調査)。大阪市内で「離婚と2人名義のローン」を同時に抱える方は、毎年たくさんいるということです。
▶ 「止める」のは離婚ではなく、口約束です
ここで「止める」と言っているのは、離婚そのものではありません。「家は妻に、ローンは夫に」という口約束を、確かめたうえでの合意に変えるということ。住み続ける側のあなたにとって、止めるのは一見不利に見えます。相手の気が変わるかもしれないし、「疑ってるの?」と言われるかもしれない。
でも、相手が払えなくなる可能性は誰にでもあって、そのとき影響を受けるのは家に住んでいるあなたと娘さんです。相手を疑うためではなく、2人と娘さんを守るために、住み続ける側が先に止める。私たちは売却専門の不動産会社ですが、「だから売った方がいい」とは言いません。まず4つ確かめて、それから決める。この順番だけは守ってほしいと思っています。
じゃあ、何から確かめるのか。最初は「自分の家が、どの型のローンなのか」です。次の章で、契約書を開いて一緒に見ていきましょう。
第2章:確認1|自分の家が「2本のローン」か「1本を2人で」かを、契約書で当てる
この章では、「名義もローンも2人の家」に3つの型があることと、あなたの家がどれなのかを契約書で当てる方法を話します。ここが分かると、離婚後に自分の名前がどこに残るのかが見えてきます。
▶ 「名義」と「ローン」は別のもの
先に、売却の現場でいつも感じる大事な話を1つ。名義(登記=法務局に登録された持ち主)と、債務(ローン=銀行との契約)は別物です。 離婚協議で「家は妻のもの」と決めれば、名義は手続きで妻に移せます。でも、それでローンの名前が変わるわけではありません。
離婚協議で決まるのは、基本的に名義の方だけ。ローンの方は、銀行が「はい」と言わない限り動きません。ここを混ぜてしまうと、「家は私のものになったのに、彼のローンの保証人のまま」という状態が生まれます。
▶ 3つの型を早見表で
言葉で説明するとこうなります。
ペアローンは、夫と妻がそれぞれ別の契約でローンを組む型。契約は2本です。多くの場合、お互いが相手のローンの連帯保証人(借りた人が払えないとき、代わりに払う約束をした人)になっています。Aさんの家はこの型で、夫2,900万円・妻1,900万円の2本(金額は例です)。家を出た夫の名前は「夫のローンの借主」と「妻のローンの連帯保証人」の2か所に残ります。
連帯債務は、1本のローンを2人が「それぞれ全額」の責任で背負う型。フラット35でよく使われます。契約は1本ですが、銀行から見ると2人とも借主。家を出た側の名前は「連帯債務者」欄に残ります。
連帯保証は、1本のローンで借主は1人、もう1人が連帯保証人になる型。契約は1本で、家を出た側が借主なら「借主」欄に、保証人なら「連帯保証人」欄に名前が残ります。
▶ 手を動かす:3つの書類を出して、名前を丸で囲む
ここからが今日の作業です。用意するのは次の3点。
1.金銭消費貸借契約書(ローンを借りたときの契約書。銀行名が入った分厚い書類です)
2.返済予定表(毎月の返済額と残高が並んだ表。銀行から郵送やネットで見られます)
3.登記事項証明書(法務局で取れる、家の持ち主と持分が書かれた書類。ネットでも請求できます)
契約書を開いたら、「借主」「連帯債務者」「連帯保証人」の3つの欄を探してください。そして、自分の名前が出てくる場所に丸を付ける。 夫の名前にも別の色で丸を。契約書が2通あればペアローン。1通で「連帯債務者」欄に2人の名前があれば連帯債務。1通で「連帯保証人」欄に片方の名前があれば連帯保証です。
Aさんの場合、自分の1,900万円の契約書には「借主:A」と書かれていました。そして夫の2,900万円の契約書には「連帯保証人:A」。つまり、夫が払えなくなれば、自分の1,900万円に加えて夫の分も請求される立場だった、ということです。「ローンは俺が払う」の裏側に、自分の名前が2か所あった。この事実を知るだけで、来週の話し合いの中身が変わります。
▶ 持分と借入額のズレにも目を向ける
登記事項証明書には「持分」(夫6:妻4 のような所有の割合)が書かれています。この持分と、2人の借入額の比率がズレていることがあります。Aさんは頭金300万円のうち200万円を親御さんが出していました。この分をどう扱うかで、財産分与のときにお金の話が絡んできます。ここは第5章で触れますね。
家の型が当てられたら、次に出てくる疑問はこれです。「じゃあ、私(または夫)は、そのローンから外れられるの?」。第3章では、銀行に聞く前に知っておきたい「答えの型」を一緒に見ていきます。
第3章:確認2|「外れられるか」を銀行に聞く前に、答えの型を知っておく
この章では、「銀行に言ったら一括で返せと言われるのでは」という恐怖を、「何を用意して、何を聞くか」に変えます。外れられる3つのルートと、外れられないときにどうなるかを正直に書きます。
▶ 銀行が「原則応じない」のには理由がある
まず、多くの方が怖がっている「銀行に離婚を伝えたら、一括で返せと言われる」について。私たちの理解では、離婚を伝えたこと自体で即座に一括請求になるケースは多くありません。銀行が困るのは「払われないこと」であって、「離婚したこと」ではないからです。
ただし、「連帯保証人から外してほしい」「連帯債務者から抜けたい」という相談には、銀行は原則として応じません。理由はシンプルで、そのローンは2人の返済能力を合わせて審査したからです。片方を外すと、貸したときの前提が崩れる。だから「外れたければ、外れても大丈夫な状態を作ってください」というのが銀行の答えになります。
▶ 外れる3つのルート
外れられる道は、大きく3つです。
ルート1:残る側が単独で借り換える。 家に住み続ける側が、自分1人の名前で新しいローンを組み、今の2本(または1本)を完済する方法。Aさんの場合、残債の合計4,300万円を年収380万円で1人で借りることになります(いずれも例)。これが通るかどうかは銀行によって異なりますが、正直なところ、簡単な審査ではないと思っておいた方がいいです。
ルート2:代わりの連帯保証人を立てる。 出て行く側の代わりに、親御さんなどが保証人になる方法。ただし、銀行が認めるかどうかは相手次第で、認めない銀行も少なくありません。それに、親御さんの人生に自分のローンを背負わせることになります。
ルート3:完済する=家を売る。 家を売ったお金でローンを全部返せば、2人の名前は一度に消えます。これが、ペアローン・連帯債務・連帯保証のどの型でも共通する「一番確実な解除の方法」です。
▶ 「売却が最短の解除手段になる」条件を正直に
ここは売却専門の私たちが書くと「結局売れって言うんでしょ」と思われそうなので、条件をはっきり書きます。売却が最短になるのは、ルート1の借り換え審査が通らず、ルート2の保証人も立てられないときです。逆に言えば、借り換えが通るなら、売らずに住み続ける道は開けます。
私たちには融資の商品も、購入のお客様をご紹介する仕事もありません。だから「借り換えましょう」と勧める動機も、「売りましょう」と急がせる動機も、構造的に薄いんです。その立場から見ると、世の中の「借り換えで解決」という記事の多くは、借り換え商品を持つ側が書いています。悪いことではありませんが、「通らなかった人がどうするか」がそこには書いていない。この記事は、そこも書きます。
▶ 銀行に持って行くもの
銀行の窓口に行く前に、次の2つを揃えてください。
●返済予定表(今の残高と月々の返済額が分かるもの)
●源泉徴収票(残る側の直近のもの。単独で借り換えられるかの判断材料になります)
契約書のコピーもあれば安心です。「離婚を考えていて、ローンの名義について相談したい」と電話で予約すると、ローン担当の方につないでもらえることが多いです。
▶ 銀行に聞く3つの質問
窓口で聞くことは、この3つに絞ってください。
1.「私の名前は、このローンのどの立場で残っていますか?」(借主・連帯債務者・連帯保証人のどれか。第2章で丸を付けた答え合わせになります)
2.「単独名義に切り替える審査の条件は何ですか?」(年収・残高・勤続年数など。ルート1が現実的かどうかがここで分かります)
3.「一括請求になるのは、どんな条件のときですか?」(滞納が何か月続いたとき、など。恐怖を「条件」に変える質問です)
この3つの答えをメモして帰ってくれば、怖さの正体が変わります。「言ったら一括請求される」という漠然とした怖さが、「こういう条件を守れば大丈夫」という具体的な話になるからです。Aさんも、質問2の答えを聞いて「1人での借り換えは今の年収では厳しい」と分かりました。がっかりする答えですが、知らないまま5年過ごすよりずっといい。
外れられるかどうかが見えてきたら、次は離婚協議で誰も口にしない2つの話です。「万一のとき」と「毎年の税金」。第4章で、団信と住宅ローン控除を見ていきましょう。
第4章:確認3・4|団信と住宅ローン控除は、出て行く側と残る側でこう変わる
この章では、離婚の話し合いでまず出てこない「団信」と「住宅ローン控除」が、離婚後にどう変わるかを話します。どちらも家計に直接響くのに、弁護士さんも銀行も、離婚の文脈ではあまり教えてくれない部分です。
▶ 確認3:団信は「誰の分が消えるか」を知っておく
団信(団体信用生命保険。ローンを借りた人に万一のことがあったとき、保険金でローンが返済される仕組み)は、型によって入り方が違います。
ペアローンなら、2本それぞれに各自が加入しています。夫に万一のことがあれば夫の2,900万円は保険で消えますが、Aさんの1,900万円はそのまま残ります。逆もそうです。「片方に何かあっても、その人の分だけ」と覚えておいてください。
連帯債務の場合、フラット35では加入の形が2つあります。「どちらか1人が加入する」か、夫婦で加入する「デュエット」(夫婦連生団信)か。1人だけの加入なら、もう1人に万一があってもローンは1円も減りません。民間の銀行では、主債務者だけが加入する形が一般的で、2人とも保障される「連生団信」を扱う銀行もあります。契約書と一緒に団信の申込書も探して、誰が加入しているかを確認してください。
▶ 元夫に万一があったとき、家はどうなる?
ここに、離婚後ならではの盲点があります。ペアローンで元夫に万一のことがあった場合、元夫のローンは団信で消えます。よかった、と思いますよね。でも、元夫の持分(Aさんの家なら6割)は、元夫の相続人へ行きます。
離婚していれば、元妻のAさんは相続人ではありません。相続人になるのは娘さん(子は離婚後も相続人です)と、元夫が再婚していればその配偶者や子。つまり、住んでいる家の6割を、会ったこともない人と共有することになる可能性があるんです。名義を移さないまま「住み続ける」を選ぶと、この形が5年後、10年後に待っていることがあります。
▶ 確認4:住宅ローン控除は「住んでいる人」しか受けられない
住宅ローン控除(年末のローン残高に応じて所得税などが戻ってくる制度)には、国税庁が示す居住の要件があります。1つは、取得から6か月以内に住み始めていること。もう1つは、**「控除を受ける年の12月31日まで引き続き住んでいること」**です(国税庁 タックスアンサー No.1213)。
これを離婚に当てはめると、こうなります。夫が家を出て、年末に住んでいなければ、夫はその年から自分のローン分の控除を受けられません。 住み続けるAさんが受けられるのは、自分の1,900万円分の控除だけ。夫の2,900万円分の控除を、代わりにAさんが受けることはできません。
「ローンは俺が払う」と夫が言ってくれても、夫は控除を失い、Aさんは自分の分しか戻らない。世帯で見ると、これまで戻っていた税金の一部が丸ごと消えることになります。額は残高や所得で変わりますが、年単位で見るとまとまった金額になりやすいです。この差を知らずに「今のまま」を続けると、払う側の負担は、返済額の上昇と控除の消失で2重に増えていきます。
▶ FP の視点で「家計の年表」に置く
ここで、ファイナンシャル・プランナー(家計と保険・税金を横断して見る資格。代表は2級を持っています)の視点を1つ足します。団信も控除も、効いてくるのは「離婚したその年」ではなく「3年後・5年後」です。団信は万一のときの話、控除は毎年の話。
離婚協議の席では、感情と学区の話で手一杯になりがちです。だからこそ、この2つを紙に書き出して、「来年」「3年後」「5年後」の列に置いてみてください。それだけで、話し合いの土台が「気持ち」から「年表」に変わります。
住宅ローン控除の細かい話は、確定申告の時期に合わせて別の記事で書く予定です(離婚した年の控除の扱い方)。
さて、4つの確認が揃いました。家の型、外れられるか、団信、控除。ここからが本題です。次の章で、「売る」「住み続ける」「今は待つ」を、同じ項目で3列に並べてみましょう。
第5章:4つを確かめた上で、「売る」「住み続ける」「今は待つ」を家計の数字で並べる
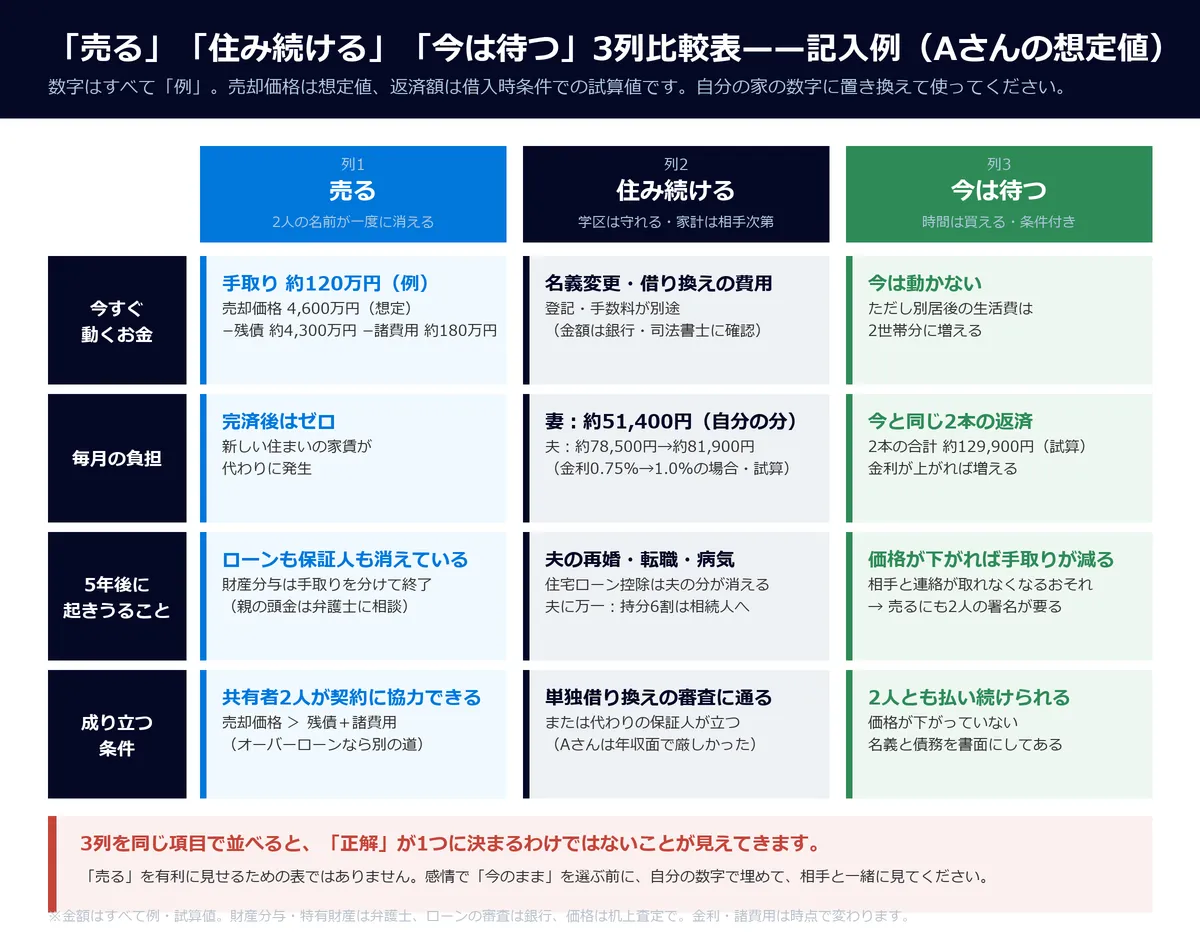
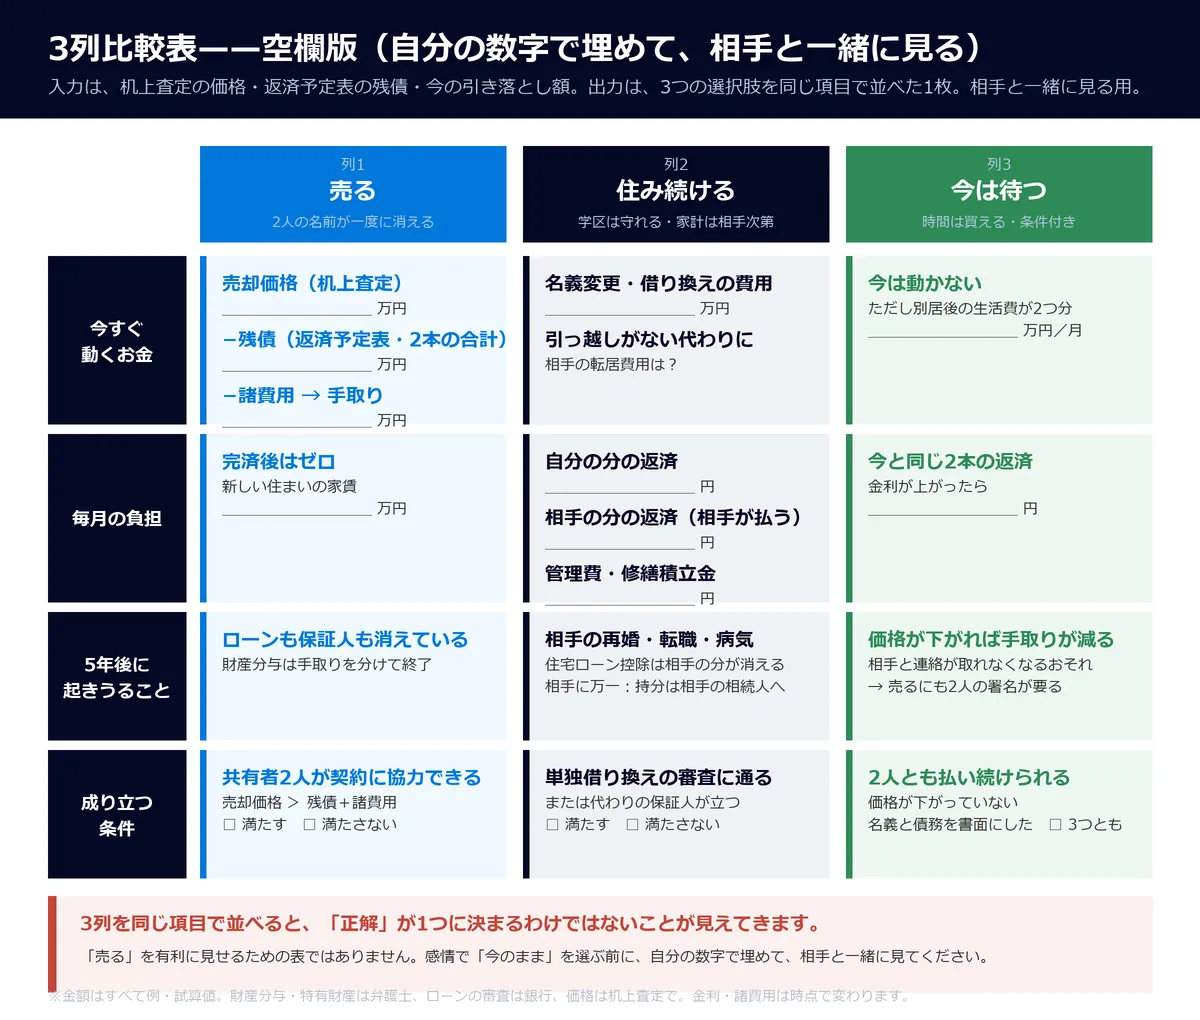
この章では、感情ではなく家計の表で決めるための「3列比較表」を、Aさんの数字を例にして一緒に埋めていきます。3つの選択肢を同じ項目数で並べるのがポイントです。「売る」を有利に見せるつもりはありません。
▶ 列1:売る ── 「いくらで売れるか」より「いくら残るか」
Aさんの頭にある問いは「いくらで売れますか?」ではなく、「いくら残るの?」ですよね。だから、手取りから逆算します。数字はすべて「例」です。Aさんの想定値であって、あなたの家の数字ではありません。
●売却価格(想定):4,600万円
●残債(2本の合計):約4,300万円
●諸費用(仲介手数料・登記・印紙など、試算):約180万円
●手取り(例):約120万円
この約120万円をどう分けるかが財産分与の話になります。2026年4月に施行された民法改正で、財産分与は「2分の1が原則」と明文化されました。請求できる期間も、離婚から2年→5年に延びています。ただし、Aさんの親御さんが出した頭金200万円は「特有財産」として扱われる可能性があります。特有財産とは、結婚前の貯金や親からの贈与など、夫婦で築いたものではない財産のことです。ここは弁護士さんの領域なので、金額と証拠(振込の記録など)を揃えて相談してください。
税金についても2つ。財産分与で受け取る側には、贈与税は原則かかりません(国税庁 No.4414)。ところが、家そのものを分与する(渡す)側には、渡した時点の時価で譲渡所得の課税が行われることになります(国税庁 No.3114)。「家をあげるだけなのに税金?」と驚く方が多い部分なので、渡す形を選ぶときは税理士さんに確認してください。
もし売却価格が残債を下回る「オーバーローン」なら、話は別の道に入ります。その場合の進め方はこちらの記事で書いています
▶ 列2:住み続ける ── 5年後の「3つの変数」を入れる
住み続ける場合、家計は「夫が払い続けられるか」に全面的にかかっています。数字は借入時の条件(変動金利0.75%・35年・元利均等)でざっくり計算した例です。
●夫の返済(2,900万円・35年・元利均等・金利0.75%):月約78,500円 → 金利が0.25%上がって1.0%になると月約81,900円
●Aさんの返済(1,900万円・同条件):月約51,400円
●住宅ローン控除:夫の分が消える(第4章)
●管理費・修繕積立金:築8年なら、今後の改定で上がる可能性も
ここに、夫側の3つの変数を書き加えてください。「再婚」「転職」「病気」。どれも悪意ではなく、普通に起こることです。再婚して新しい家庭の家計が増えれば、元の家のローンは後回しになりやすい。転職で収入が下がれば、返済額の上昇と重なる。病気で働けなくなれば、団信の対象になるかどうかで結果が変わる(第4章)。
そして忘れがちなのが、Aさん自身の1,900万円はAさんが払い続けるということ。「ローンは夫が払う」は、夫の分の話です。自分の分の月約51,400円と、娘さんの教育費と、一人親になった後の家計。この3つを並べたとき、5年後も今の家に住めているかを冷静に見てください。
▶ 列3:今は待つ ── 待てる「条件」を書く
「今は決めない」も1つの選択です。財産分与は5年あるので、法律上は待てます。ただし、ローンの引き落としは来月も来ます。 待てるのは、次の3つが揃っているときだけだと私たちは考えています。
1.2人とも、今の返済を払い続けられる(別居後の2つの生活費を含めて)
2.周辺の中古マンション価格が上向きか、少なくとも下がっていない(築浅で駅に近い物件は動きが読みやすい面もありますが、局面は変わります)
3.「名義」と「債務」をどうするかを、口約束ではなく書面にしてある(公正証書など。弁護士さんに相談を)
3つとも揃っていないなら、「待つ」は「決めていないだけ」になりがちです。逆に揃っているなら、焦って売る必要はありません。
▶ 3列を並べて、初めて見えること
売る:手取りは少ないけれど、2人の名前が一度に消える。住み続ける:学区は守れるけれど、5年後の家計は夫の3変数に左右される。待つ:時間は買えるけれど、条件付き。
こうして並べると、「正解」が1つに決まるわけではないことが分かると思います。Aさんの場合なら、娘さんが小学校を卒業するまでの4年間を「条件付きで待つ」と決める。そのうえで、条件が崩れたらすぐ売却に動けるよう準備しておく。そういう選択もあります。大事なのは、感情で「今のまま」を選ぶのではなく、3列を自分の数字で埋めて、相手と一緒に見ることです。
手取りの出し方は、note で書いた「査定より先に確かめる3つのこと」の「残債から手取りの4段」も参考になると思います
もし3列を見て「売る」に傾いたなら、ペアローンの家には売り方の順番があります。次の章で、間違えやすいところを先にお伝えします。
第6章:それでも売ると決めたとき、ペアローンの家で順番を間違えないために
この章では、3つの疑問に売却の現場の立場から答えます。「離婚届が先か、売却が先か」「相手に知られずに動けるか」「買い叩かれないか」。売ると決めた後も、急ぐ必要はありません。
▶ ① 売買契約には、共有者2人の署名が要る
一番大きな注意点はこれです。家が2人の名義なら、売買契約書には2人とも署名・押印が必要です。片方だけでは売れません。
ここで怖いのが、離婚後に相手と連絡が取りづらくなること。感情のもつれで返事が来ない、引っ越し先を教えてもらえない、となると、買主さんが決まっても契約が進みません。だから「売る」と決めたなら、まだ話ができるうちに約束しておくことが大事です。売却に必要な協力(署名・書類の提出・決済日への出席)を、できれば書面で。
▶ ② 決済日に、2本のローンを同時に完済する
ペアローンの場合、決済日(買主さんからお金を受け取り、家を引き渡す日)にやることが2つ重なります。夫の銀行と妻の銀行の両方で完済の手続きをすること。そして、抵当権(銀行が家に付けている担保の権利)を抹消すること。銀行が2社に分かれていれば、それぞれに事前に「完済予定日」を伝え、必要な書類を揃えてもらう段取りが要ります。
この日程調整は、売却を担当する不動産会社と司法書士さんが進めます。ただ、売主様側で早めにやっておくと助かることが1つ。「2社の銀行に、売却で完済する予定だと伝えておくこと」です。第3章の窓口相談のときに一緒に伝えておくと、話が早いです。
▶ ③ 離婚の前と後、どちらで売るか
これは状況によって変わります。話ができるうちに一緒に動ける「離婚前」の方が進めやすいことが多いです。ただ、財産分与の扱いや相手との距離感によっては、「離婚後」が向くこともあります。離婚のときの売却全体の流れは、こちらの記事にまとめています
▶ 「相手に知られずに査定だけ」はできる。でも売り出しはできない
「まず、相手に内緒で家の価値を知りたい」という気持ちは自然なことです。机上査定(家を見に来ずに、資料と周辺の取引事例から出す査定)なら、相手にも近所にも知られずに受けられます。 3列比較表の「売却価格」の欄を埋めるのには十分です。
ただ、正直に書きます。共有者に黙って家を売り出すことはできません。第6章の①のとおり、契約には2人の署名が要るからです。「査定までは1人で」「売り出しからは2人で」。この線引きを知っておくと、無駄に不安になったり、逆に無理な進め方をしたりせずに済みます。近所に知られずに売る方法は、こちらでも書いています
▶ 「買い叩かれないか」という不安に
離婚の売却で私たちがよく感じるのが、「足元を見られるのでは」という不信です。ここは私たちの立場をはっきり書いておきます。私たちは買取業者ではなく、仲介(売主様と買主様の間に立つ立場)です。売却の依頼を受けた物件を自社で抱え込み、他社の購入希望を通さない「囲い込み」はしません。 他社の買主様からの申し込みも、そのまま売主様にお伝えします。購入のお客様を抱えていないので、「自社のお客様に安く売らせる」動機もありません。
新大阪・梅田から近い大阪市内の築浅マンションは、私たちの事務所(淀川区宮原)からも動きやすいエリアです。売ると決めたあとも、「急いで安く」ではなく「2人の名前がきちんと消える形で」を優先して進めます。
さて、ここまで長い道のりでした。最後に、4つの確認をもう一度並べて、今日からやることを3段に分けて整理します。
第7章:まとめ+次のアクション
この章では、4つの確認を1枚にまとめて、記事を閉じた直後にできることを「今日」「1週間以内」「相談したくなったら」の3段で書きます。全部やらなくて大丈夫。まず1つだけ。
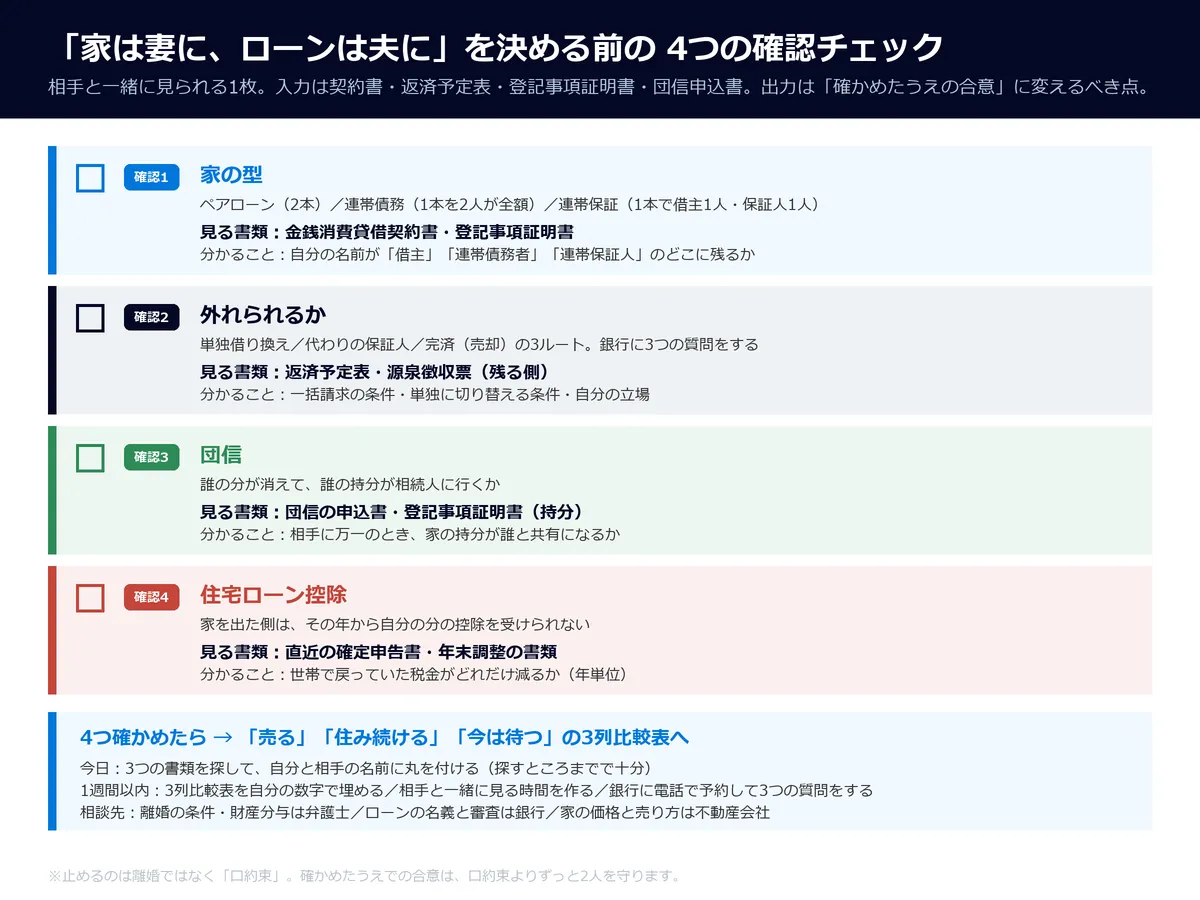
▶ 4つの確認をもう一度
1.家の型:ペアローン(2本)か、連帯債務(1本を2人が全額)か、連帯保証(1本で借主1人・保証人1人)か。契約書の「借主」「連帯債務者」「連帯保証人」欄で当てる
2.外れられるか:単独借り換え・代わりの保証人・完済(売却)の3ルート。銀行に3つの質問をする
3.団信:誰の分が消えて、誰の持分が相続人に行くか
4.住宅ローン控除:出て行った側はその年から受けられない。世帯の税負担がどう変わるか
▶ 今日できること
契約書・返済予定表・登記事項証明書を探して、自分と相手の名前に丸を付ける。 それだけです。契約書が見当たらなければ、銀行に再発行や写しの請求ができます。登記事項証明書は法務局のオンライン請求で取れます。今夜は探すところまでで十分。
▶ 1週間以内にすること
1.3列比較表を、自分の数字で埋める。 売却価格の欄は机上査定で。残債は返済予定表で。返済額は今の引き落とし額で
2.相手と一緒に表を見る時間を作る。 「疑ってる」ではなく「2人とも困らない形を探したい」と伝えると、話が進みやすいです
3.銀行に電話で予約して、3つの質問をする。 返済予定表と源泉徴収票を持って
▶ 相談したくなったら
役割分担を知っておくと、相談先で迷いません。離婚の条件・財産分与・特有財産は弁護士さん。ローンの名義と審査は銀行。家の価格と売り方は不動産会社。 それぞれ得意な領域が違うので、1か所で全部を聞こうとしなくて大丈夫です。
私たちは売却専門の不動産会社ですが、3列比較表を一緒に見た結果が「売らない」でも構いません。それが4つを確かめたうえでの答えなら、その方がいいと本気で思っています。机上査定は、相手にも近所にも知られずに受けられます。
おわりに
ここまで読んでくださって、ありがとうございます。長い記事になりましたが、伝えたかったことは1つです。「家は妻に、ローンは夫に」という一番ありがたく見える提案を、住み続けるあなた自身が一度止めて、4つ確かめてから決めてほしい、ということ。
止めるのは勇気がいります。相手を疑っているように見えるかもしれない。でも、確かめたうえでの合意は、口約束よりずっと2人を守ります。今夜、契約書を探すところから始めてみてください。丸を付けた名前が、来週の話し合いの土台になります。あなたと娘さんの暮らしが、5年後も安心して続いていることを、心から願っています。
一人ひとりの状況に応じた柔軟な対応を心がけており、お客様のお困りごとを解決に導く不動産売却を手がけています。丁寧なヒアリングを通じて、理想的なプランを大阪でご提案している会社です。
株式会社ヒーローズプロパティ
〒532-0003
大阪府大阪市淀川区宮原4丁目4−64
新大阪千代田ビル9階C号室
06-6842-7377