税金ゼロでも翌年8月に来る3つの通知|親の実家売却と介護保険料
2026/09/12
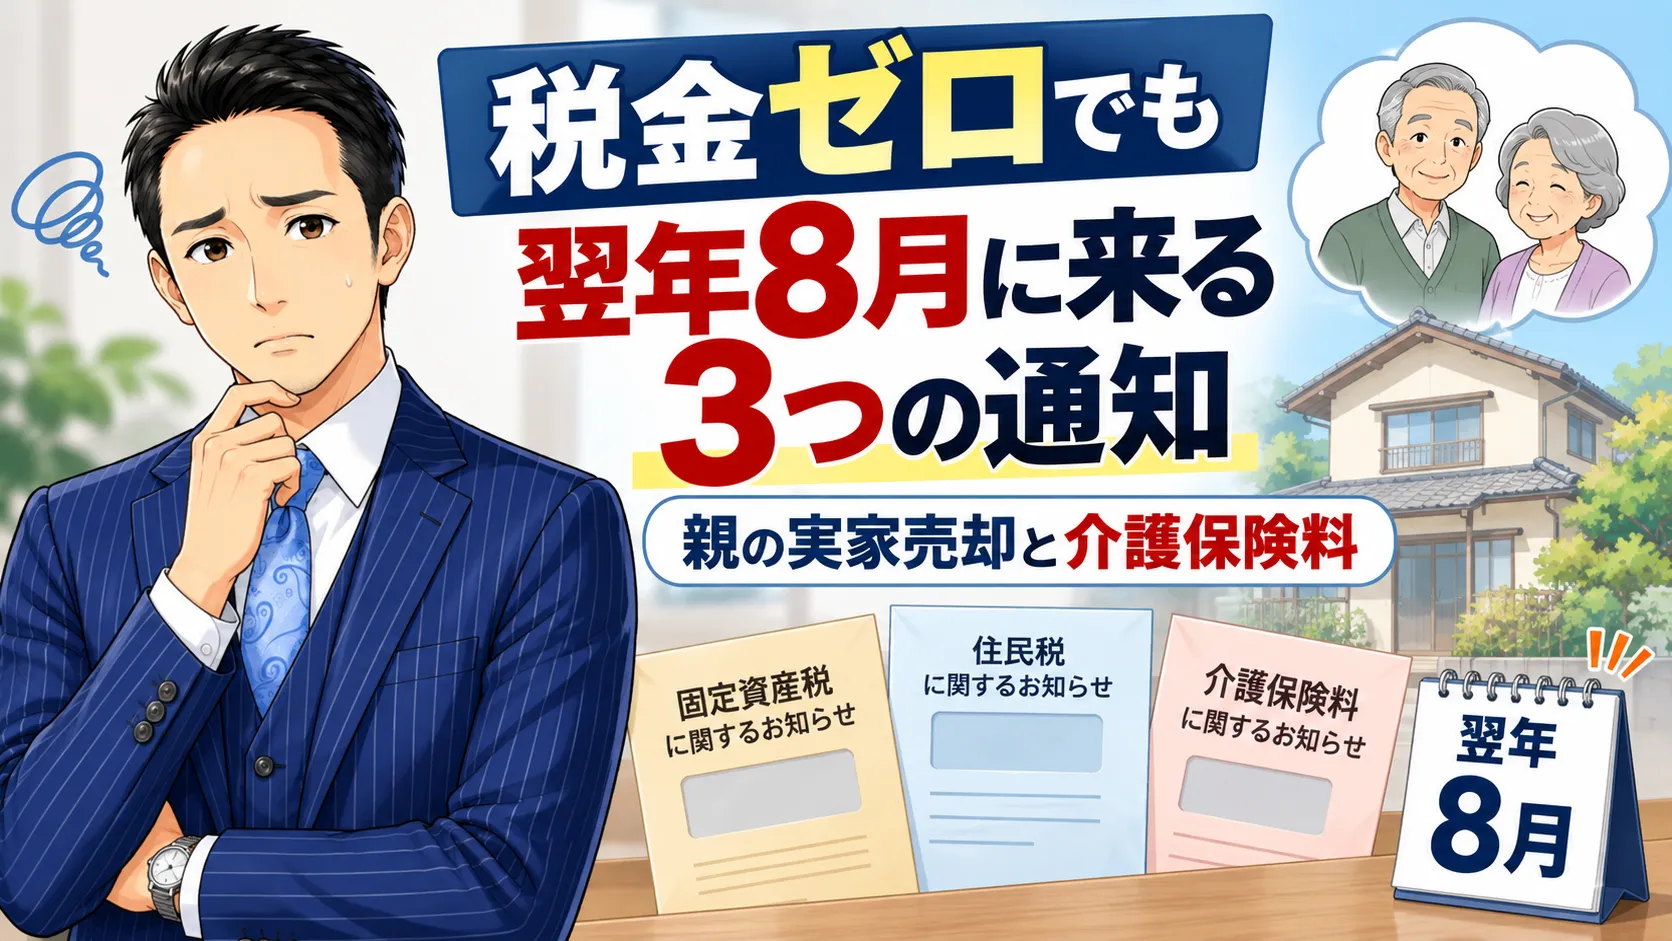
「3,000万円控除が使えるから、お母さんの税金はほぼゼロですよ」。不動産会社にそう言われて安心していたのに、ケアマネジャーさんの一言で急に不安になっていませんか。「売ると、施設の食費や居住費の軽減が変わるかもしれません」——あの一言です。
この記事は、大阪市の実家を親名義で売るご家族に向けて書いています。売った翌年に親の家計で動くものを、「介護保険料」「医療費の窓口負担」「施設の食費・居住費」の3つに絞って整理しました。いつ通知が来て、何で決まり、翌々年に戻るのか戻らないのか。そこまで一緒に見ていきます。読み終えたころには、決済日を年内にするか年明けにするかを、ご家族で判断できる材料がそろっているはずです。
株式会社ヒーローズプロパティ
一人ひとりの状況に応じた柔軟な対応を心がけており、お客様のお困りごとを解決に導く不動産売却を手がけています。丁寧なヒアリングを通じて、理想的なプランを大阪でご提案している会社です。
〒532-0003
大阪府大阪市淀川区宮原4丁目4−64
新大阪千代田ビル9階C号室
06-6842-7377
目次
第1章:「税金ゼロ」で話が終わらない理由——親が売った翌年に届く通知カレンダー
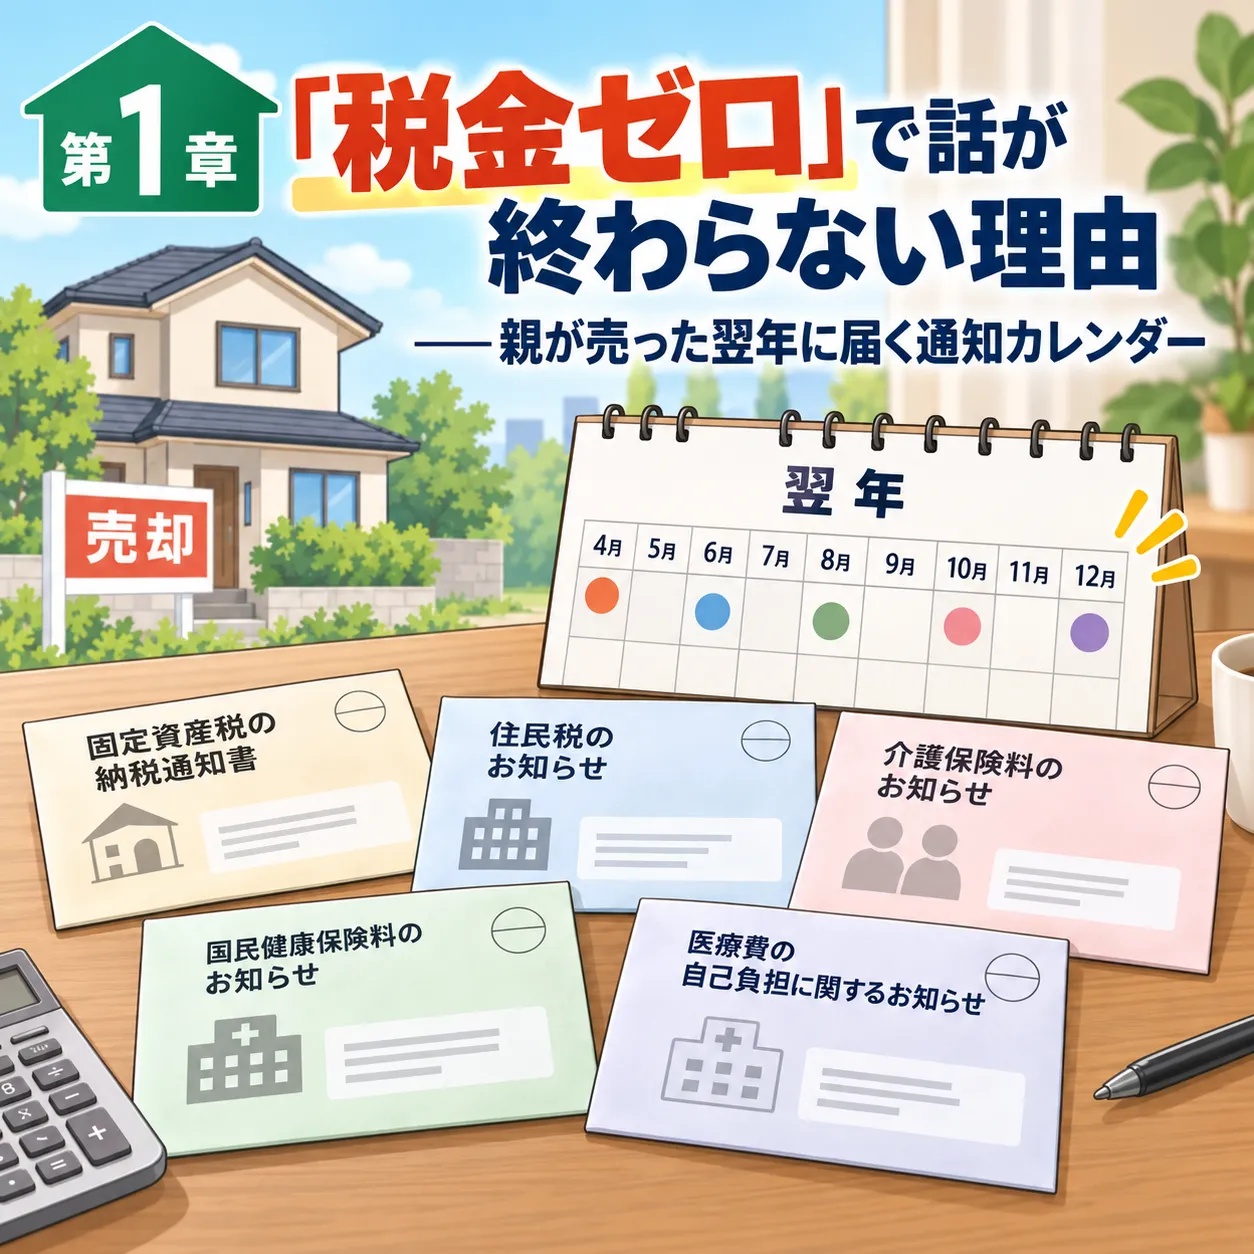
この章では、「何かが来るらしい」というぼんやりした不安を、「翌年の6〜8月にこの順番で通知が来て、戻るものと戻らないものがある」という見通しに変えます。
まず、いちばん大事な一文から。実家を売って出た利益(譲渡所得)は、税金の計算だけに使われるのではありません。保険料や医療費の負担割合を決めるときの「判定用の所得」にも乗ってきます。3,000万円控除で所得税と住民税がゼロになっても、この「判定用の所得」がどうなるかは、制度ごとに別の話なんです。
ここで、この記事に登場するAさんを紹介させてください。57歳の会社員で、大阪から離れた場所で暮らす長女。お母さんは86歳で、東淀川区の一戸建てに一人で住んでいましたが、3年前に介護付き有料老人ホームに入居しました。月々の施設代は年金だけでは足りず、Aさんが預貯金から補っている状態。実家はお母さん名義のまま、売却の見込みは2,000万円ほど。不動産会社からは「12月中旬に決済できそうです」と連絡が来ました。
その夜、Aさんがスマホで検索して出てきたのは、「控除を使えば影響なし」という記事と「合計所得金額に含まれます」という記事。どっちがうちの母のことなの?と混乱したまま、この記事にたどり着いた……そんな場面を想像してみてください。
▶ 売った翌年、通知はこの順で来る
年内(2026年12月)に決済した場合を例にすると、お母さんの家計に関わる通知はこう並びます。
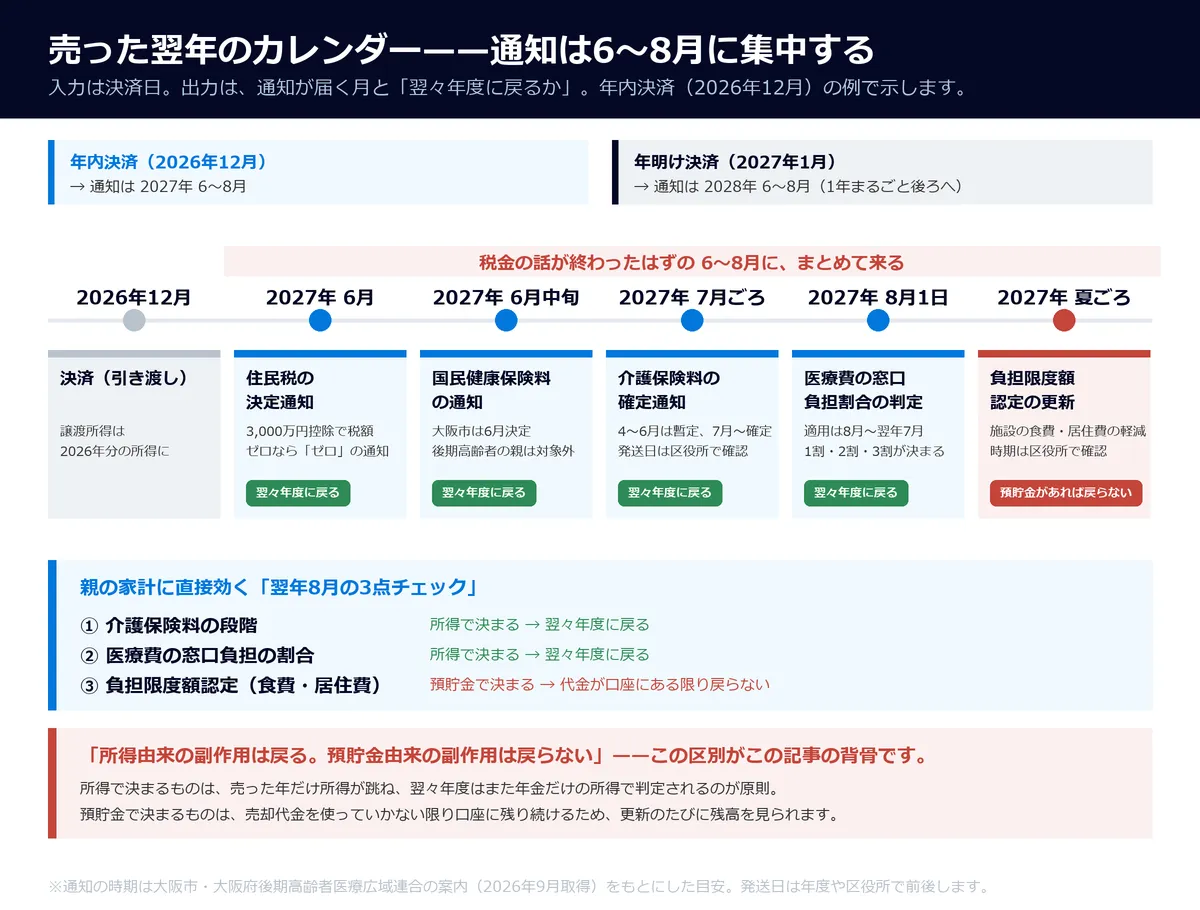
●2027年6月:住民税の決定通知(3,000万円控除で税額ゼロなら「ゼロ」の通知)
●2027年6月中旬:国民健康保険料の通知(大阪市は6月決定・6月中旬に通知。お母さんは後期高齢者医療なので対象外ですが、74歳以下の親御さんならここ)
●2027年7月ごろ:介護保険料の確定通知(大阪市は4〜6月が前年度ベースの暫定期間、7月〜翌3月が確定期間。発送日は区役所で確認してください)
●2027年8月1日:後期高齢者医療の窓口負担割合の判定日(適用は8月〜翌年7月)
●2027年夏ごろ:負担限度額認定(施設の食費・居住費の軽減)の更新
見てのとおり、税金ゼロの通知が届いたあとに、保険料と負担割合の通知が続きます。「税金の話は終わったはず」と思っている6月から8月に、まとめてやって来るわけです。
このうち、親の家計に直接効くのは「介護保険料の段階」「窓口負担の割合」「負担限度額認定」の3つ。この記事では、この3つをまとめて 「翌年8月の3点チェック」 と呼ぶことにします。タイトルの「3つの通知」は、この3つのことです。
▶ 先に言っておきたい「戻る・戻らない」の話
ただ、ここで怖がりすぎないでほしいんです。所得で決まるもの(介護保険料の段階・窓口負担の割合)は、翌年に上がっても、売却の翌々年度には原則もとに戻ります。売った年だけ所得が跳ねて、その次の年はまた年金だけの所得に戻るからですね。
一方で、所得ではなく「預貯金の残高」で決まるものがあります。それが施設の食費・居住費の軽減(負担限度額認定)。売却代金が口座に残っている限り、こちらは翌々年になっても自動では戻りません。この「戻る・戻らない」の区別が、この記事の背骨です。
私たちは売却専門の会社なので、売った後にお客様へ何かを売る動機がありません。だからこそ、「売った翌年にこれが来ますよ」と、契約の前に先に言うことができます。じゃあ、その3,000万円控除は、どの制度に効いてどの制度に効かないのか。次の章で判定表にしていきます。
第2章:3,000万円控除が「効くもの」と「効かないもの」の判定表
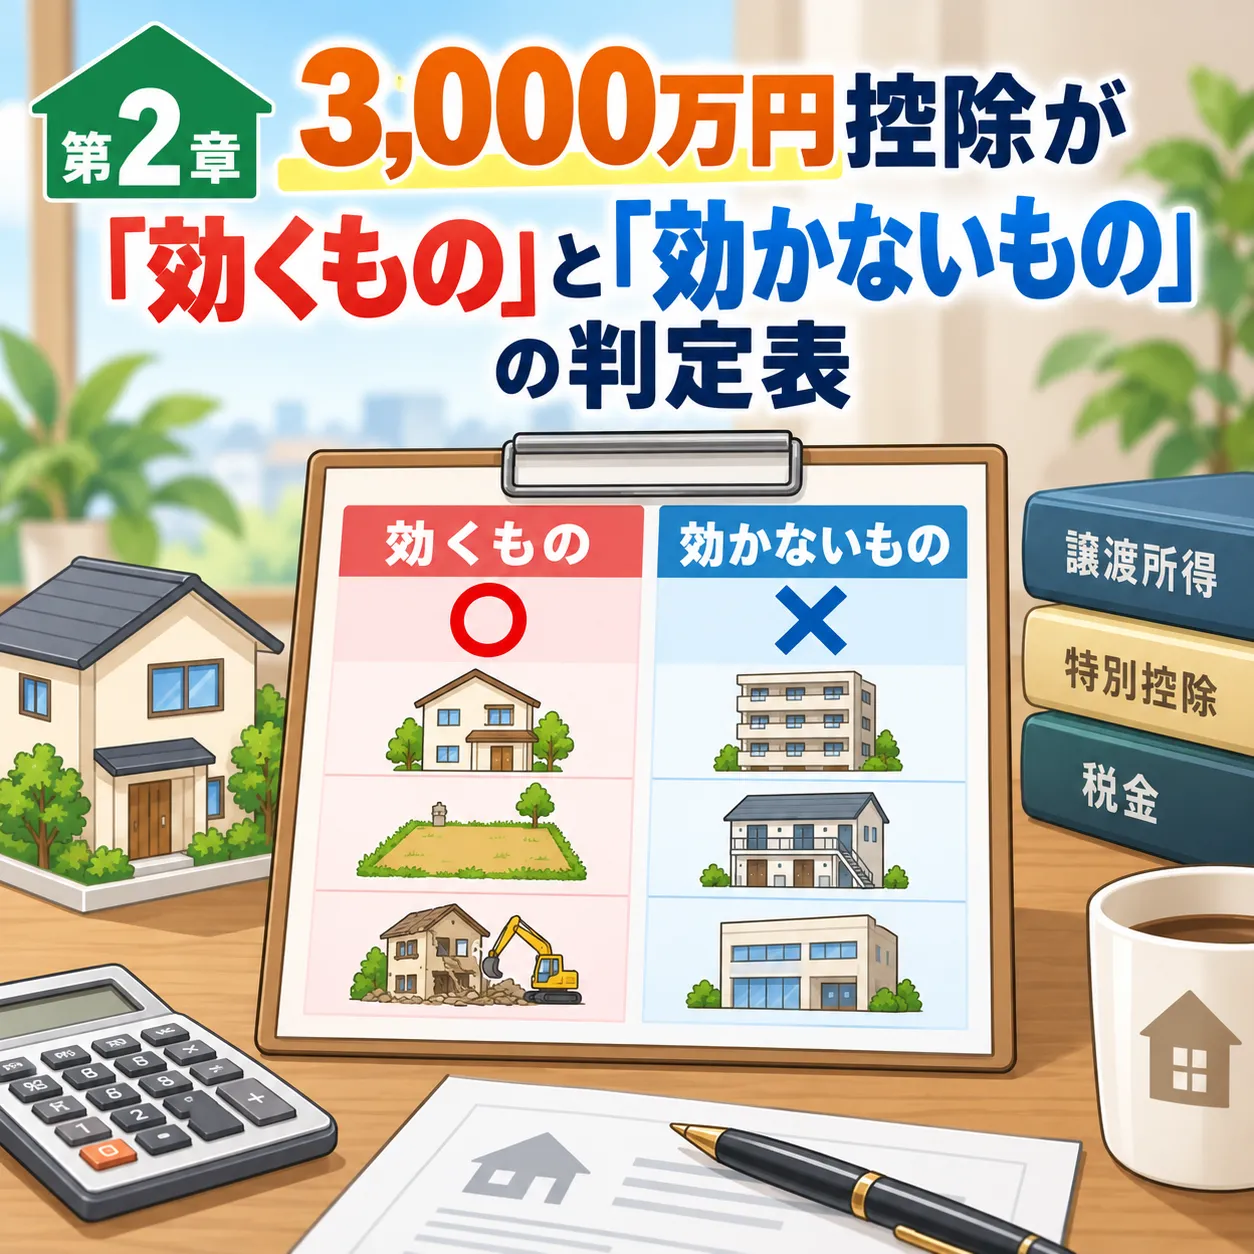
「控除で影響なし」と「合計所得に含まれる」。Aさんがスマホで見た2つの記事は、どちらも正しいんです。制度によって、見ている所得が違うだけ。この章では、その違いを1枚の表にほどきます。
国民健康保険料の話をしている記事は「控除後の所得で判定するから影響なし」と書く。扶養の話をしている記事は「控除前の合計所得金額で見る」と書く。どちらも嘘ではありません。読者が「うちの母の場合はどっち?」と迷うのは、制度名を確かめずに読んでいるからなんですね。
▶ 「控除前・控除後・預貯金」の3列判定表
そこで、制度を3つの列に分けてみます。
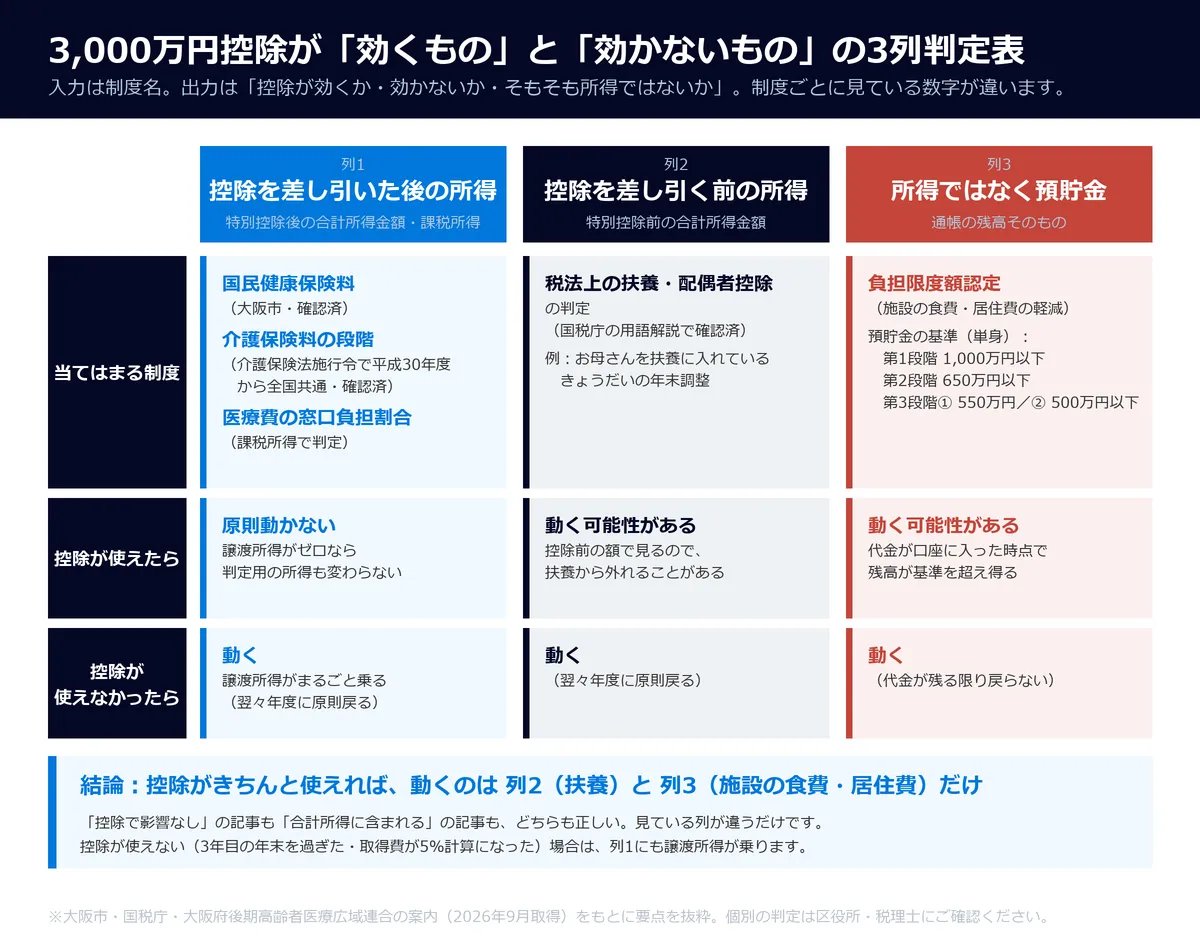
| 列 | 何で判定するか | 当てはまる制度 | 控除が使えたら |
| 列1 | 特別控除を差し引いた後の所得 | 国民健康保険料(大阪市・確認済)/介護保険料の段階(介護保険法施行令により平成30年度から全国共通で控除後・確認済)/後期高齢者医療の窓口負担割合(課税所得で判定) | 原則動かない |
| 列2 | 特別控除を差し引く前の合計所得金額 | 税法上の扶養・配偶者控除の判定(国税庁の用語解説で確認済) | 動く可能性がある |
| 列 | 所得ではなく預貯金の残高 | 負担限度額認定(施設の食費・居住費の軽減) | 動く可能性がある |
列1の国民健康保険料は、大阪市のページに「譲渡所得の特別控除後の金額で計算する」旨がはっきり書かれています。介護保険料の段階は、介護保険法施行令(国の政令)の改正で、平成30年度(2018年度)から特別控除後の合計所得金額で判定する扱いになりました。国のルールなので、大阪市も例外ではありません。ただ、大阪市の案内ページ上でこの一文は見つけていないので、心配なら区役所で一言確認してください。
後期高齢者医療の窓口負担割合は「課税所得」で判定します。課税所得は控除を引いた後の数字なので、3,000万円控除で譲渡所得がゼロになれば、ここも動きません。
列2の扶養判定だけは、国税庁の用語解説に「長(短)期譲渡所得については特別控除前の金額」と明記されています。Aさんの弟さんのように、お母さんを税法上の扶養に入れている人がいる家庭では、ここが年末調整で効いてきます(詳しくは第6章で)。
列3は、そもそも所得の話ではありません。売却代金が口座に入った瞬間に、現金が増える。それだけで判定が変わる制度です。
▶ 結論:控除が使えれば動くのは列2と列3
3,000万円控除がきちんと使えるお母さんの場合、列1(介護保険料の段階・窓口負担の割合)は原則そのまま。動く可能性があるのは、列2(弟さんの扶養)と列3(施設の食費・居住費の軽減)の2つに絞れます。
ただし、ここに大きな分岐があります。控除が使えない場合です。「住まなくなってから3年目の年末」の期限を過ぎていた。取得費(買ったときの値段)の資料が見つからず、売値の5%を取得費とみなす計算になった。こういうケースでは、譲渡所得がまるごと列1にも乗ってきます。
期限の話はこちらで書いています
→ 「老人ホームに入った親の実家、3,000万円控除が使えるのは3年目の年末まで」
取得費が分からないときの話はこちら
→「大阪市の不動産売却で税金が数百万増える|取得費不明の5%ルール」
私たちが手取りの見積りを作るとき、FP(ファイナンシャル・プランナー)の目で「売った年の税金」と「翌年の家計」をひと続きで見るのは、この分岐があるからなんです。では、控除が使えなかった場合、介護保険料はどこまで上がり得るのか。次の章で大阪市の数字で見ていきます。
第3章:介護保険料——大阪市の15段階で、親の段階はどこまで上がるか
「介護保険料が上がるらしい」。この「らしい」を、「大阪市の基準額の何倍になり得るか」という金額の幅に変えるのが、この章です。
介護保険料は、65歳以上の人が毎年払う保険料で、年金から天引きされている人が多いですよね。お母さんの年金振込通知書に「介護保険料」の欄があるはずです。年金の振込額が少し減っている、あの差し引かれている分のひとつです。この保険料は、本人と世帯の住民税が課税か非課税か、そして本人の合計所得金額によって「段階」が決まります。
▶ 大阪市の基準額と段階の幅
大阪市の令和6〜8年度(第9期)の基準額は、年額110,988円(月額9,249円)。これが第6段階に置かれ、全部で15段階に分かれています。いちばん低い段階は基準額の0.335倍、いちばん高い段階は3.00倍です。計算すると、最上段は年額332,964円。年金だけで暮らす非課税段階の人と比べると、年額で20万円以上の差が出る幅になります。
今、お母さんは住民税非課税の段階にいます。もし控除が使えず、譲渡所得が数百万円、数千万円と乗ったら、その翌年度だけ課税段階に上がります。何段階上がるかは所得の額次第です。各段階の細かい線引きは、大阪市の案内(令和6〜8年度の介護保険料のPDF)に載っています。ただ、金額を確かめるなら、区役所の介護保険担当に「合計所得金額が◯万円増えたら何段階になりますか」と聞くのがいちばん早いです。
念のためもう一度。3,000万円控除がきちんと使えて譲渡所得がゼロになるなら、この段階は原則動きません。第2章で見たとおり、介護保険料の段階は特別控除後の額で判定するのが国のルールだからです。
▶ 上がっても、翌々年度には戻る
段階が上がるのは、売却した翌年度の1年分。その次の年度は、また年金だけの所得で判定されるので、非課税段階に戻るのが原則です。大阪市の場合、4〜6月は前年度ベースの暫定額、7月から確定額に切り替わる仕組みなので、通知が届くのは7月ごろ。「1年だけの上乗せ」と分かっていれば、施設代の見積りにも入れやすいですよね。
▶ 「年金は減らない」の確認
Aさんが心配していたもうひとつが、「実家を売ると母の年金が減るのでは?」でした。年金額が調整される仕組みには「在職老齢年金」があります。ただ、私たちが日本年金機構の案内で確認した限り、その計算式に入るのは働いている人の標準報酬月額と標準賞与額(会社からの給料とボーナスをもとにした数字)だけ。不動産の譲渡所得はこの式に含まれていません。86歳で働いていないお母さんなら、そもそもこの仕組みの対象外です。「減らない」と断言する明文までは見つけていないので、心配なら年金事務所に一言確認しておくと安心かなと思います。
私たちは大阪市の地場の会社なので、この基準額と段階の幅は年度が変わるたびに見直しています。介護保険料が「1年だけ、幅のある上乗せ」だと分かったところで、次はもっと怖がられている「医療費が3割になる」話です。
第4章:医療費の窓口負担——翌年8月1日に「1割→3割」になる条件と、戻せる場合
「医療費が3倍になるかも」。この恐怖を、この章では「課税所得145万円という線」と「8月1日から翌年7月31日という期間」の2つで測れる大きさにします。
Aさんのお母さんは後期高齢者医療制度(75歳以上の人が入る医療保険)に加入していて、今の窓口負担は1割。施設に往診が来るたび、通院のたびに払っているあの負担です。これが「3割になるかも」と聞くと、施設代と合わせた年額がどれだけ狂うのか、想像するだけで胃が痛くなりますよね。
▶ 3割・2割・1割の線(大阪府の基準)
大阪府後期高齢者医療広域連合の基準では、負担割合はこう決まります。
●3割:住民税の課税所得が145万円以上の被保険者がいる世帯(同じ世帯の後期高齢者も3割)
●2割:課税所得が28万円以上で、かつ「年金収入+その他の合計所得金額」が単身で200万円以上(複数なら合計320万円以上)
●1割:上のどちらにも当てはまらない人
判定日は毎年8月1日で、適用期間は8月から翌年7月まで。そして、この判定に使う所得には、分離課税の不動産の譲渡所得も含まれます。
ここで第2章の判定表を思い出してください。「課税所得」は控除を引いた後の数字。3,000万円控除で譲渡所得がゼロなら、課税所得は年金だけのときと変わらず、負担割合は動きません。動くのは、控除が使えず譲渡所得が乗った場合です。
▶ 年内決済なら2027年8月1日、年明けなら2028年8月1日
Aさんの実家を2026年12月に決済した場合、譲渡所得は2026年分の所得になり、2027年8月1日の判定に乗ります。2027年1月にずらせば、2027年分の所得として2028年8月1日に判定されます。「8月」がタイトルにある理由は、ここです。
▶ 3割になったとき、戻せる場合はあるか
課税所得145万円以上で3割になっても、戻せる仕組みはあります。「基準収入額適用申請」という手続きで、収入が一定額未満(単身なら383万円未満)なら2割または1割に戻せます。ただし、ここで見るのは所得ではなく「収入」です。広域連合の案内には「収支上の損益にかかわらず、確定申告したものはすべて収入金額に含まれる」とあります。実家の売却代金も確定申告する収入なので、売却の年はこの救済に乗りにくい、と私たちは見ています。実際にどう扱われるかは、広域連合か区役所で確認してください。
もうひとつ知っておいてほしいことがあります。高額療養費(1か月の医療費が一定額を超えたら戻ってくる制度)の自己負担上限が、2026年8月1日から段階的に引き上げられ、第2段階が2027年8月に来ます。所得区分が上がる年と上限が上がる年が重なる可能性がある、という意味で、2026〜2027年に売る家庭には他人事ではありません。
▶ 145万円に届かなければ、変わらない
大切なのは、ここまでの話がすべて「課税所得145万円以上になったら」の条件付きだということ。控除が使えて譲渡所得が消える、あるいは譲渡所得が小さくて145万円に届かないお母さんなら、8月1日が来ても1割のままです。そして上がった場合も、翌年8月1日にはまた年金だけの所得で判定されるので、原則1年で戻ります。
医療費の話は「線」と「期間」で測れました。ところが、次の章の話だけは、所得が戻っても自動では戻りません。ケアマネジャーさんの一言の正体は、ここにあります。
第5章:施設の食費・居住費——負担限度額認定は「所得」より「預貯金」で外れる
前作で「区役所に確認を」と預かったままだった論点が、この章です。「預貯金の基準額」と「外れた場合に何を見直すか」という判断材料に変えて、お返しします。
負担限度額認定というのは、介護保険施設に入っている人の食費と居住費に上限をつけて安くする仕組みです。区役所に申請して「負担限度額認定証」をもらうと、施設の請求書の食費・居住費の欄が軽くなります。
▶ まず「うちの施設は対象か」を確認する
ここでいちばん最初に確認してほしいことがあります。大阪市の案内によると、この認定の対象は、介護老人福祉施設(特別養護老人ホーム)・介護老人保健施設・介護医療院への入所と、ショートステイです。Aさんのお母さんが入っている介護付き有料老人ホームは、この一覧に入っていません。有料老人ホームやサービス付き高齢者向け住宅で暮らす親御さんの場合、そもそもこの認定を使っていない可能性が高いんです。
だから、最初にやることは、施設の請求書を1枚出して「負担限度額認定」や「特定入所者介護サービス費」という文字があるかを見ること。あるいは施設の相談員さんに「うちの母、負担限度額認定を使っていますか?」と聞くこと。使っていなければ、この章はこの先を読まなくても大丈夫。ケアマネジャーさんの一言は、特養や老健に入っている別の利用者さんの話が混ざっていたのかもしれません。
▶ 認定の要件は「非課税」と「預貯金」の2つ
特養や老健に入っている親御さんの場合は、ここからが本題です。認定の要件は、大阪市の案内で確認できたものが2つ。
1.世帯全員と配偶者が住民税非課税であること
2.預貯金等が段階ごとの基準額以下であること
預貯金の基準額は、段階ごとにこう決まっています(単身/夫婦)。
●第1段階:1,000万円/2,000万円以下
●第2段階:650万円/1,650万円以下
●第3段階①:550万円/1,550万円以下
●第3段階②:500万円/1,500万円以下
ここで気づいてほしいのが、実家を2,000万円で売ったら、代金が口座に入った時点で、どの段階の基準も超えてしまうということ。要件1の「非課税」は、控除が効けば守れるかもしれません。でも要件2の「預貯金」は、控除とは関係なく、通帳の残高そのもので見られます。
▶ 所得は戻る。預貯金は戻らない
第3章・第4章の話は、翌々年度には原則もとに戻る話でした。ところが預貯金は、売却代金を施設代や生活費で使っていかない限り、翌年も翌々年も口座に残り続けます。認定は毎年更新があり(更新の時期は区役所で確認してください)、更新のたびに預貯金の残高が見られる。「所得由来の副作用は戻る、預貯金由来の副作用は戻らない」。これがこの記事でいちばん伝えたかった区別です。
▶ 「守るために売らない」ではなく「外れる前提で組み直す」
ここで「じゃあ売らないほうがいいのでは」と考える方もいます。でも、私たちはそうは思いません。空き家のままの実家には固定資産税も維持費もかかり、控除の期限も待ってくれません。認定が外れて食費・居住費が上がる分と、売却代金で施設代を何年賄えるか。この2つを同じ紙の上に並べて比べるほうが、ずっと現実的です。
具体的には、区役所の介護保険担当にこう聞いてみてください。「母は今、負担限度額認定の第◯段階です。実家を売って預貯金が◯万円になったら、認定は外れますか。外れた場合、今の施設の食費・居住費は月にいくらになりますか」。基準費用額(軽減がない場合の標準的な食費・居住費)は区役所か施設で教えてもらえます。この月額差×12か月が、翌年の年額見積りに足す数字になります。
ここまでで、翌年に動く3つの正体が全部見えました。では、売る前に手を打てることはあるのか。次の章で3つの手をお伝えします。
第6章:売る前にできる3つの手——決済日・譲渡所得の圧縮・家族の家計会議
この章では、「知って怖くなった」を「決済日と書類と分担を自分で決められる」に変えます。3つの手はどれも、契約書に判を押す前にできることばかりです。
▶ 手1:決済日を12月にするか、1月にするか
Aさんが不動産会社から聞いた「12月中旬に決済できそう」。これを年内にするか年明けにするかで、副作用が来る時期が1年まるごとずれます。
●年内(2026年12月)決済:住民税・介護保険料・負担割合の変化は2027年6〜8月に来る
●年明け(2027年1月)決済:同じ変化が2028年6〜8月に来る
どちらが良いかは家庭ごとに違います。たとえば、2027年に施設代のピーク(要介護度が上がって費用が増える見込み)が来そうな家庭。あるいは、高額療養費の上限引き上げの第2段階(2027年8月)と重なる家庭。こういう場合は、年明け決済で1年先送りにする考え方もあります。逆に、控除の期限(住まなくなって3年目の年末)が2026年12月31日なら、年内に決めるしかありません。買主様の都合もあるので、「うちはこの理由で年内(年明け)にしたい」と早めに伝えることが大切です。
もうひとつ、あまり知られていない話を。譲渡した日は原則「引き渡しの日」です。ただ、国税庁の案内(タックスアンサー No.3102)では、売買契約を結んだ日を譲渡日として申告することも認められています。契約が12月、引き渡しが1月という場合に、どちらの年の所得にするかを選べる余地があるわけです。ここは税務署か税理士さんに確認しながら使ってください。
正直に言うと、不動産会社には「早く決済してほしい」動機が生まれがちです。私たちは囲い込みをせず、買主様側の仲介も自社で抱え込まない売却専門です。両手取引(売主と買主の両方から手数料をもらうこと)のために決済を急がせる理由が、構造的に薄い。だから「翌年の家計を見て、決済日を1か月ずらしましょう」と、売主様の側に立って言うことができます。
▶ 手2:譲渡所得そのものを小さくする
●取得費の資料を探す:お母さんが実家を買ったときの売買契約書、領収書、住宅ローンの返済予定表。見つかれば「売値の5%」ではなく実額で引けます。
探し方はこちら
→ 「大阪市の不動産売却で税金が数百万増える|取得費不明の5%ルール」
●控除の期限を確かめる:住まなくなった日から3年目の年末まで。施設に入った日をカレンダーで数え直してください。
詳しくは
→ 「老人ホームに入った親の実家、3,000万円控除が使えるのは3年目の年末まで」
●譲渡費用の領収書を残す:仲介手数料、残置物(実家に残った家具や荷物)の処分費、測量費など。
残置物の話はこちら
▶ 手3:家族の家計会議——翌年の家計ワークシート
最後の手が、いちばん地味で、いちばん効きます。ご家族で1時間、テーブルに5つのものを並べてください。
1.施設の直近の請求書
2.お母さんの年金の振込通帳(または年金額の通知)
3.介護保険負担割合証
4.後期高齢者医療の保険証(資格確認書)
5.負担限度額認定証(あれば。なければ「なし」と分かるだけで十分)
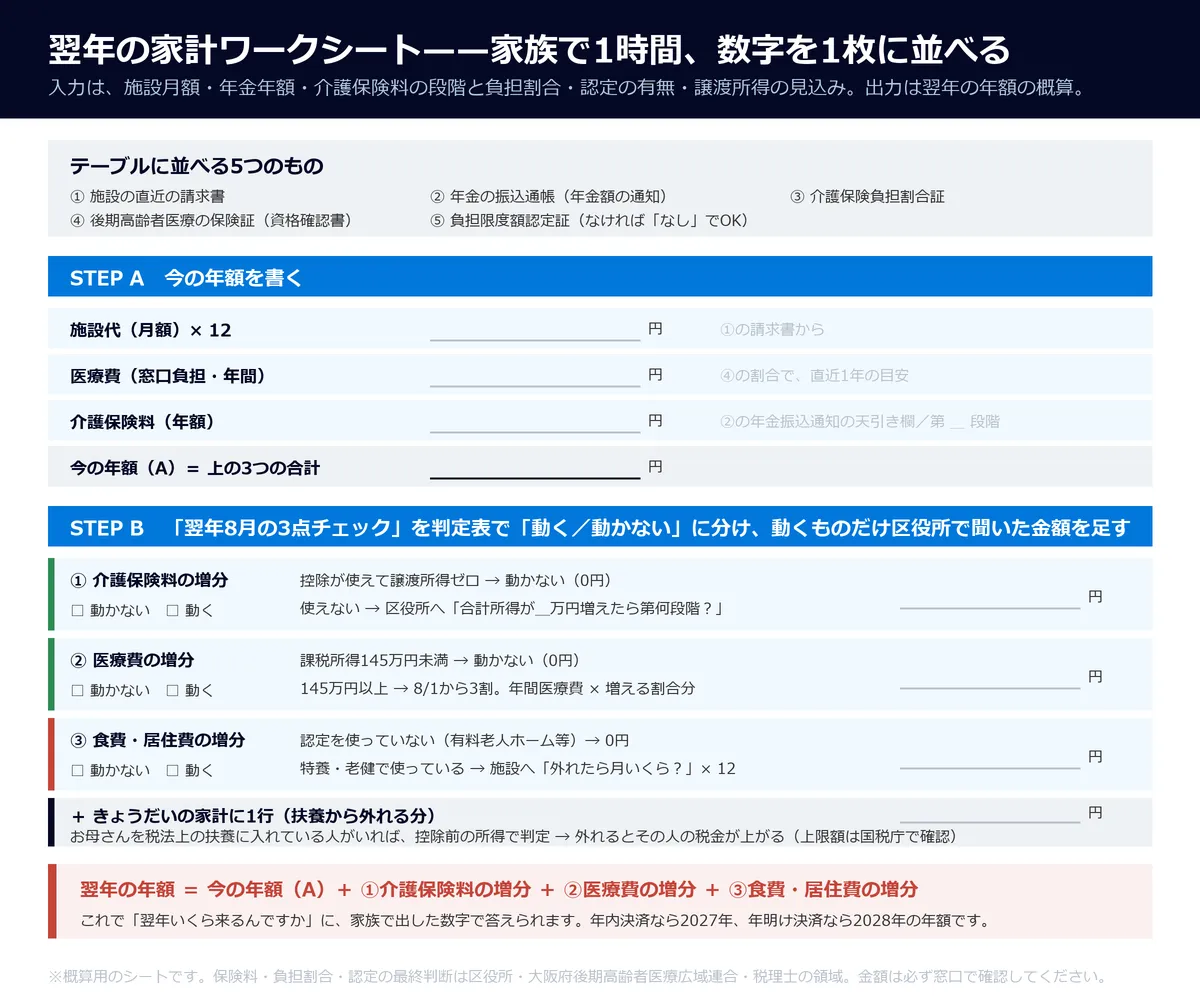
作り方はシンプルです。今の年額(施設代×12+医療費+介護保険料)をまず書く。次に、「翌年8月の3点チェック」の3つについて、「うちの母は動く/動かない」を第2章の判定表で決める。動くものだけ、区役所で聞いた金額を足す。これで「翌年いくら来るんですか」に、家族で出した数字で答えられます。
ここで分岐がひとつ。Aさんの弟さんのように、お母さんを税法上の扶養に入れているきょうだいがいる場合です。第2章の列2のとおり、扶養の判定は特別控除前の合計所得金額で見ます。控除で税金がゼロでも、譲渡所得が乗った年はお母さんが扶養親族の所得の上限を超え、弟さんの年末調整で扶養から外れる可能性があります。弟さんの所得税・住民税が上がる形で来るので、「母の家計」だけでなく「弟の家計」もワークシートに1行足しておいてください。上限の金額は年によって変わるので、国税庁のサイトで確認を。
実家が共有名義の場合は、持分ごとに所得が分かれるので話が変わります。これは別の記事で書く予定です。
3つの手を打てば、翌年の通知は「聞いていない請求」ではなく「予定どおりの請求」になります。最後に、今日から動ける形にまとめます。
第7章:まとめ+次のアクション
この章では、ここまでの話を3つに絞り、今日・1週間以内・その先の行動に落とします。読み終えた直後に、集める書類と話す相手が決まっている状態を目指しましょう。
▶ 要点は3つ
1.3,000万円控除が効くのは「所得で判定するもの」だけ。介護保険料の段階・窓口負担の割合は、控除で譲渡所得が消えれば原則動かない
2.動く場合でも、通知は翌年6〜8月に来て、所得由来のものは翌々年度に原則戻る
3.預貯金で決まる負担限度額認定は、代金が口座にある限り戻らない。ただし有料老人ホームなら、そもそも使っていないことが多い
▶ 今日できること
お母さんの介護保険負担割合証、後期高齢者医療の保険証(資格確認書)、負担限度額認定証の3枚を、スマホで写真に撮ってください。遠方にいるなら、施設の相談員さんにお願いして送ってもらう。これだけで、区役所への質問が具体的になります。
▶ 1週間以内にすること
施設と区役所に、それぞれ1本ずつ電話をかけてみてください。文例を置いておきます。
●施設へ:「母の食費と居住費に、負担限度額認定は使われていますか。使っている場合、認定が外れると月額はいくらになりますか」
●区役所(介護保険担当)へ:「母は今、介護保険料の第◯段階、窓口負担は◯割です。来年、合計所得金額が◯万円増える見込みですが、段階と負担割合はどうなりますか。3,000万円の特別控除を使う予定ですが、判定は控除後の額で見ますか」
聞いた金額を、第6章のワークシートに書き込む。ここまでで、翌年の年額の概算が手元に残ります。
おわりに
長い記事を最後まで読んでくださって、ありがとうございます。
「いくら残るか、じゃなくて翌年いくら来るんですか」。この問いに、売る前に答えてくれる人が少ないのは、税金と保険料と施設代が、それぞれ別の窓口の話だからだと思います。この記事が、その3つの窓口をつなぐ1枚の紙になっていたら嬉しいです。
売ることを決めたあなたは、もう十分に親御さんのことを考えています。あとは通知が来る前に、家族で数字を一度並べておくだけ。それができれば、翌年の8月は「聞いていない請求」ではなく「予定どおり」の夏になるはずです。
一人ひとりの状況に応じた柔軟な対応を心がけており、お客様のお困りごとを解決に導く不動産売却を手がけています。丁寧なヒアリングを通じて、理想的なプランを大阪でご提案している会社です。
株式会社ヒーローズプロパティ
〒532-0003
大阪府大阪市淀川区宮原4丁目4−64
新大阪千代田ビル9階C号室
06-6842-7377