住宅ローンが苦しい大阪市の家|滞納の前に売る・変える・残すを並べる
2026/10/04
12月のボーナス払いの金額を見て、ため息が出た。まだ一度も遅れていないけれど、このままだと来年がしんどい。でも「住宅ローン 払えない」で調べると「末路」「競売」ばかりで、怖くなって閉じてしまった…。そんな夜を過ごしている方に向けて書きました。
これは「末路」の話ではありません。まだ一度も遅れていない人が、自分で道を選ぶための話です。
この記事で分かることは3つです。
・滞納から競売までの「時計」の上で、今の自分がどこにいるか
・返済予定表と成約事例の引き算で、「売ればローンは消えるか」を3つの箱に入れる方法
・売る・返し方を変える・残す(債務整理)の3つの道を並べて、最初に電話する先を1つ決める方法
書いているのは、株式会社ヒーローズプロパティ代表の紙谷一徳です。宅地建物取引士として、不動産の仕事を20年続けてきました。今は大阪市淀川区・新大阪で、家の「売却」だけを扱っています。
株式会社ヒーローズプロパティ
一人ひとりの状況に応じた柔軟な対応を心がけており、お客様のお困りごとを解決に導く不動産売却を手がけています。丁寧なヒアリングを通じて、理想的なプランを大阪でご提案している会社です。
〒532-0003
大阪府大阪市淀川区宮原4丁目4−64
新大阪千代田ビル9階C号室
06-6842-7377
目次
第1章:今どこにいるかが分かる|「まだ払えている」が一番選べる時期である理由
この章では、滞納から競売までの流れを1本の「時計」にして、あなたが今どこに立っているかを確かめます。先に結論を言うと、「まだ払えている今」が、いちばん多くの道を選べる時期です。
▶ よくある場面から
これは特定の誰かの話ではなく、よくある場面です。
10月の平日、子どもが寝たあとのリビング。銀行アプリを開くと、ローン残高は4,000万円を少し超えたところ。12月にはボーナス払いが待っています。今年は会社のボーナスが減りそうで、物価も上がって、毎月の貯金がほとんどできていない。妻にはまだ言えていません。
ポストに入っていた「任意売却のご相談はこちら」のチラシを見て、なんだか見透かされたような気持ちになる。「うちはまだ大丈夫…のはず」と思いながら、スマホで検索してしまう。その「はず」を、怖い言葉ではなく日付と数字で確かめるところから始めましょう。
▶ 滞納から競売までの「時計」
まず全体の流れを1枚にしておきます。進み方や時期は金融機関・保証の仕組み・契約によって異なります。何か月までは大丈夫、という猶予を示す図ではありません。
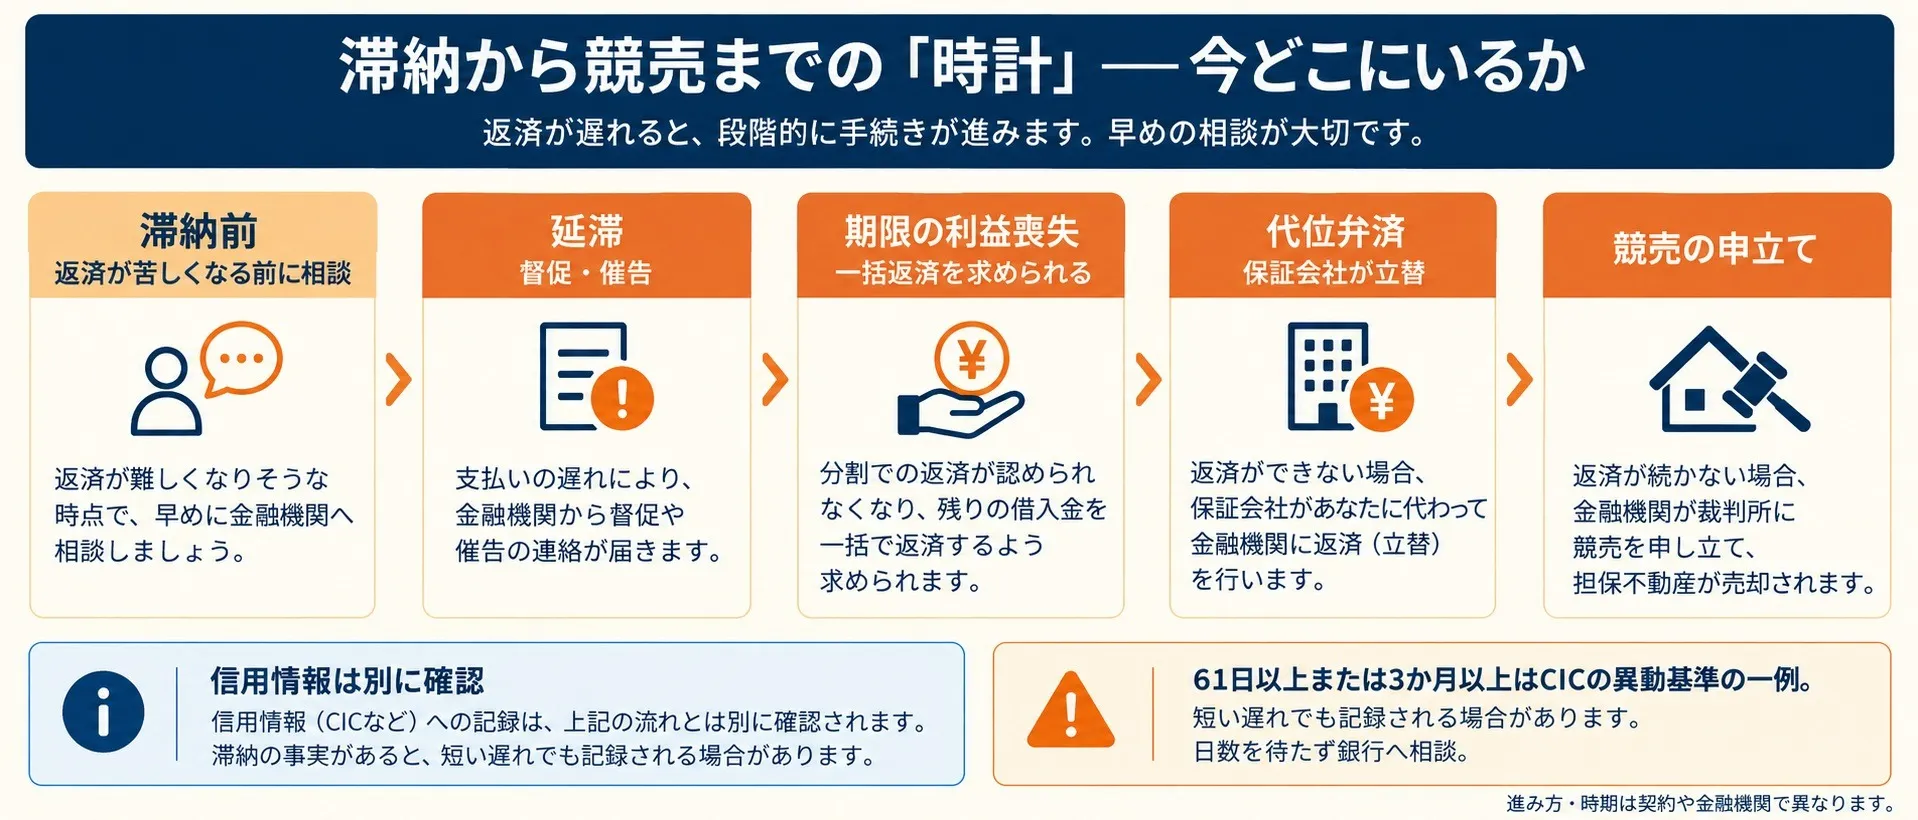
言葉を少しだけ補足しますね。「期限の利益」とは、分割で少しずつ返していい権利のことです。これがなくなると、残りのローンを一括で返すよう求められます。「代位弁済」は、保証会社があなたの代わりに銀行へまとめて払うこと。そのあとは保証会社とのやりとりになります。
信用情報への記録は、この時計とは別に確かめます。「61日以上または3か月以上の延滞」は、CICが示す異動の基準の一例で、住宅ローン全体に共通する安全な境目ではありません。 銀行や保証会社が利用する信用情報機関、登録する内容によって扱いが異なり、短い遅れでも入金状況などに記録される場合があります。61日になるまで待たず、返済が苦しくなりそうな時点で銀行へ相談してください。
CICのクレジット情報の保有期間は契約期間中および契約終了後5年以内です。全国銀行個人信用情報センターでは取引情報や官報情報などで登録期間が異なります。自分の契約の取扱いは借入先に確認し、必要なら本人開示で確かめます。出典:CIC・信用情報開示報告書の見方、CICが保有する信用情報、全国銀行個人信用情報センターの概要。
▶ 時計の左端ほど、道が多い
この記事では、図の左端=まだ滞納していない時期に、紙面のほとんどを使います。理由はシンプルで、ここが一番「自分で決められる」時期だからです。
まだ遅れていなければ、家は普通の売り物として市場に出せます。銀行には今の返済状況と、これから不足しそうな金額を伝えて相談できます。変更には審査があり、必ず認められるわけではありません。延滞や手続が進むと、自分で調整できる余地が狭くなることがあります。
早めに相談すれば、返済方法の変更を検討したり、売却に必要な期間を確保したりする余地を持ちやすくなります。通知が来るまで一人で抱え込まず、今の収支を伝えることから始めましょう。
じゃあ、あなたの時計はいつ進み始めるのか。次の章で、手元の紙から読んでいきましょう。
第2章:自分の時計を読める|返済予定表と通知書で「いつ・いくら上がるか」を確かめる
この章では、「4月に上がるらしい」というニュースの話を、あなた自身の契約の日付と金額に置き換えます。用意するのは家にある紙3枚だけです。
▶ 用意する3枚
・返済予定表:銀行アプリで見られることが多いです。郵送で届いた紙でもかまいません
・金銭消費貸借契約書(お金を借りたときの契約書):購入時にもらった書類の束に入っているはずです
・直近の金利見直しのお知らせ:変動金利の方は、銀行から定期的に届いています
全部そろわなくても大丈夫です。返済予定表だけでも、だいぶ見えてきますよ。
▶ 見る場所は3つだけ
① 金利のタイプと、見直しの月。 変動金利なら、金利を見直すタイミングが年2回などで決まっています。2026年9月に日銀が利上げを決めましたが、それがいつあなたの返済額に入ってくるかは、契約しだいです。「みんな4月から上がる」とは言えません。出典:日本銀行・2026年9月18日の金融市場調節方針。
② 「5年ルール」「125%ルール」があるかどうか。 5年ルールは「金利が上がっても、返済額は5年間変えない」という決まり。125%ルールは「5年後に返済額を見直すときも、それまでの1.25倍までしか上げない」という決まりです。変動金利・元利均等返済などで採用される仕組みですが、この2つがある銀行・商品もあれば、ないものもあります。契約書の金利に関するページで確かめてみてください。
ただ、ルールがあると安心…とは言い切れません。返済額が変わらない間も、中では利息の割合が増えて、元金(借りたお金そのもの)の減りが遅くなっていることがあるからです。借金や利息を減らす上限ではなく、未払利息や残った元金の最終回の扱いも契約で確認が必要です。参考:三井住友銀行の住宅ローン案内。
③ ボーナス払いの月と金額。 意外と見落としがちなのがここ。毎月はなんとか払えていても、ボーナス払いの月にまとめて足りなくなる。冒頭の場面の方が12月を怖がっていたのも、ここです。
▶ 「家計が詰まる月」を1行で書く
3か所を見たら、メモ帳でもスマホでもいいので、次の1行を書いてみてください。
「__年__月の__払いから、毎月(またはその月)__円足りなくなりそう」
例えば「来年1月のボーナス払いから、20万円足りない」「来年夏の見直しで、月1万5,000円上がると家計がもたない」。正確でなくていいんです。この1行が、このあと第5章で家族と話すときにも、第6章で売る日を逆算するときにも使う「あなたの時計の針」になります。
なお、私は家の売却だけを扱っているので、ここで借り換えのおすすめやローン商品の比較はしません。借り換えが合う方もいるので、気になる方は銀行の窓口で聞いてみてください。
自分の時計が読めたら、次は一番気になっていること。「売ったら、ローンは消えるのか」です。
第3章:「売ればローンは消えるか」を判定できる|残高・成約価格・諸費用の引き算で3つの箱に入れる
この章では、ひとつの引き算で「売ればローンが消えるかどうか」を判定します。「売っても残ったら終わり」というぼんやりした怖さが、3つの箱のどれかに変わるはずです。
▶ 引き算の式
式はこれだけです。
成約価格の目安 −(ローン残高+仲介手数料+抵当権の抹消などの諸費用+引越し費用)
抵当権とは、銀行が「返せなくなったらこの家を売って回収します」という権利のこと。通常の売却では、決済日にローンを完済し、この権利を消して(抹消して)引き渡す段取りを組みます。完済できない場合は、貸した側の同意を得る任意売却など、別の調整が必要です。銀行によっては、一括で返すときの手数料がかかることもあるので、返済予定表と一緒に確かめておくと安心です。実際の完済額は、決済日までの利息なども含めて銀行に確認します。この式は初期の概算です。譲渡所得税などの税金や未計上の費用があれば追加し、転居後の生活費も残して判定してください。
▶ 「査定額」ではなく「成約価格」で見る
式の左側に入れるのは、不動産会社の査定額ではありません。実際に売れた値段(成約価格)の目安です。
査定額は「このくらいで売り出しましょう」という提案で、会社によって高めに出ることもあります。高い査定額で引き算をすると、「売れば消える」と安心したまま、売り出してから足りないことに気づく。急いでいる方ほど、その数か月が痛いんです。
成約価格の目安は、国土交通省の「不動産情報ライブラリ」で探せます。実際の取引価格を地域ごとに調べられるサイトです。あなたの家と条件の近い事例(同じ区・同じくらいの広さ・築年数)を3件ほど拾って、その幅を「成約価格の目安」にしましょう。
▶ Aさんの例で引き算してみる
ここからは架空の例です。数字はすべて想定値です。第1章のリビングの場面を、Aさんという1人の数字に置き換えてみます。
東淀川区の築6年・3LDKのマンションに住むAさん(41歳)。2020年に4,780万円で買い、ローン残高は約4,100万円。近い条件の取引事例を見ると、成約価格は3,900万〜4,300万円くらいの幅だとします。
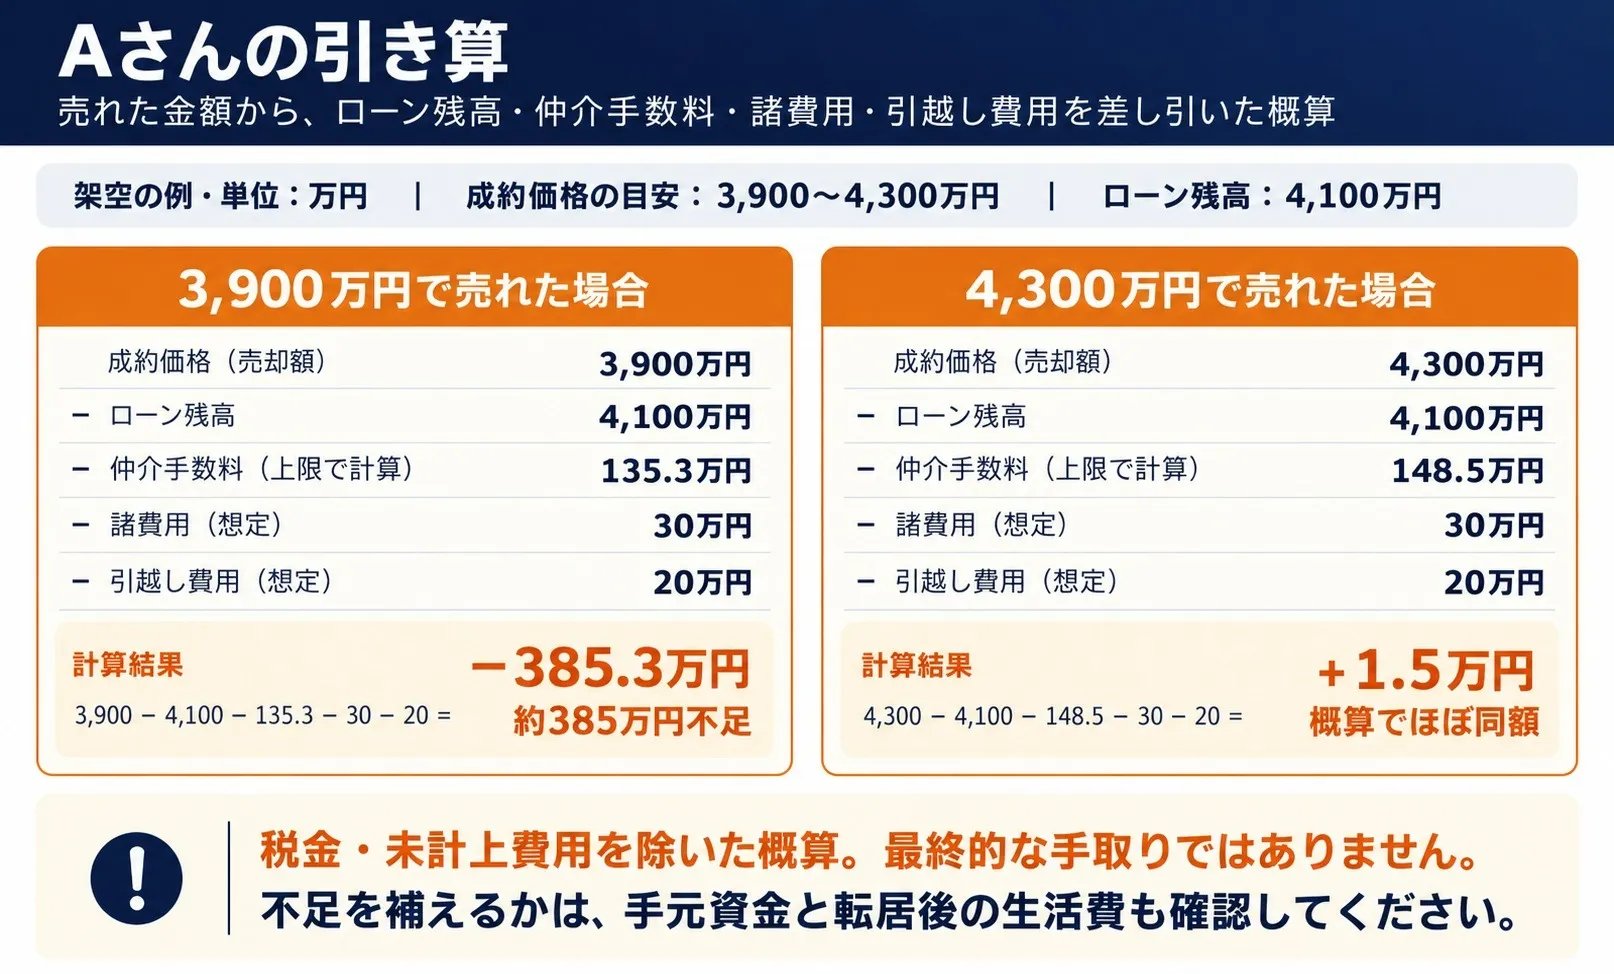
仲介手数料は、法律で決まった上限(売買価格×3%+6万円+消費税)で計算しています。3,900万円で売れたら約135万円、4,300万円なら約149万円です。
計算すると、3,900万円なら385.3万円不足し、4,300万円なら1.5万円残ります。ただし、これは税金・未計上費用を除いた概算で、最終的な手取りではありません。 高い側でも余裕はほとんどありません。Aさんがどの箱に入るかは、実際の費用と、不足を補うために使える預貯金などを確認してから決まります。
▶ 3つの箱
引き算の結果を、次の3つの箱に入れてみましょう。
| 箱 | 引き算の結果 | ひとこと |
| 完済できる | 必要費用を含めても返済資金が足りる | 通常の売却を検討しやすい |
| 少し足りない | マイナスだが、預貯金や家族の助けで埋められそう | 埋め方をよく考えれば売れる |
| 大きく足りない | 手元のお金では埋められない | 銀行と専門家に相談して道を整理 |
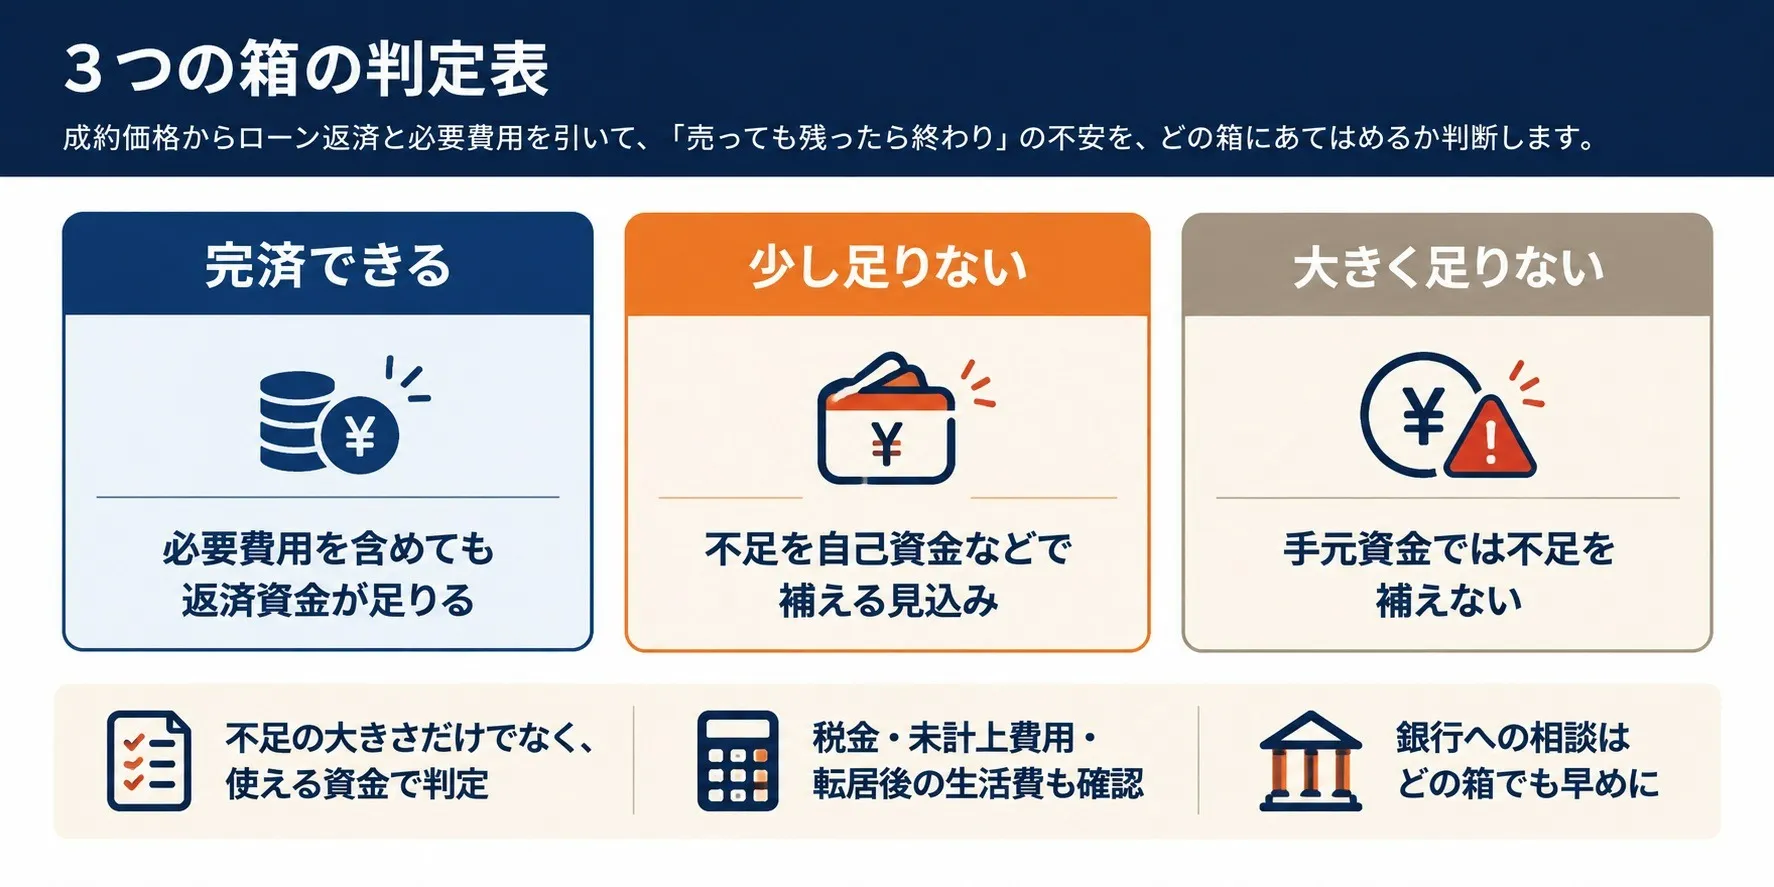
同じ大阪市の家でも、この判定は人によって正反対に分かれやすいと私は見ています。長く住んで残高が減った家は「完済できる」側に入りやすい。ところが、ここ数年の高い時期に買った家は違います。売り値が下がっていなくても、残高がまだ多くて「足りない」側に入ることがあるんです。
私の事務所がある淀川区や、隣の東淀川区の築浅マンションは、まさにこの分かれ目に立っていることがある、と私は感じています。「値段が下がっていないなら大丈夫」とは限らない。ここが、全国向けの記事にはあまり書かれていないところです。
▶ 手数料も引き算に入れる理由
正直にお話しすると、私の会社の収入の約8割は仲介手数料です。だからこそ、手数料を引き算から外して「売れば大丈夫ですよ」とは言いたくありません。売る側の費用を全部並べて、それでも残るかどうかを一緒に見る。それが、売却だけを扱う私の仕事のやり方です。
売ると決めた後の段取り(一括返済や抵当権の抹消の流れ)は、こちらの記事で書いています → 【大阪】ローン残債がある家の不動産売却!安全に売る手順と対策
費用の細かい一覧はこちら → 不動産売却費用(大阪)一覧とシミュレーション!手取り額の計算
手取りを書き込む表は note にまとめています → 家を売ったら手元にいくら残る?査定書の下に書く「手取りの1枚表」
箱が決まったら、次は「じゃあどうするか」。売る以外の道も含めて、3つを並べてみましょう。
第4章:3つの道を同じ重さで比べられる|売る・返し方を変える・残す(債務整理)
この章では、「売るしかない」「でも売りたくない」の二択から抜け出して、3つの道を1枚の表で見比べます。どれが正解かは人によって違うので、ここでは並べることに集中しますね。
▶ 3つの道の比較表
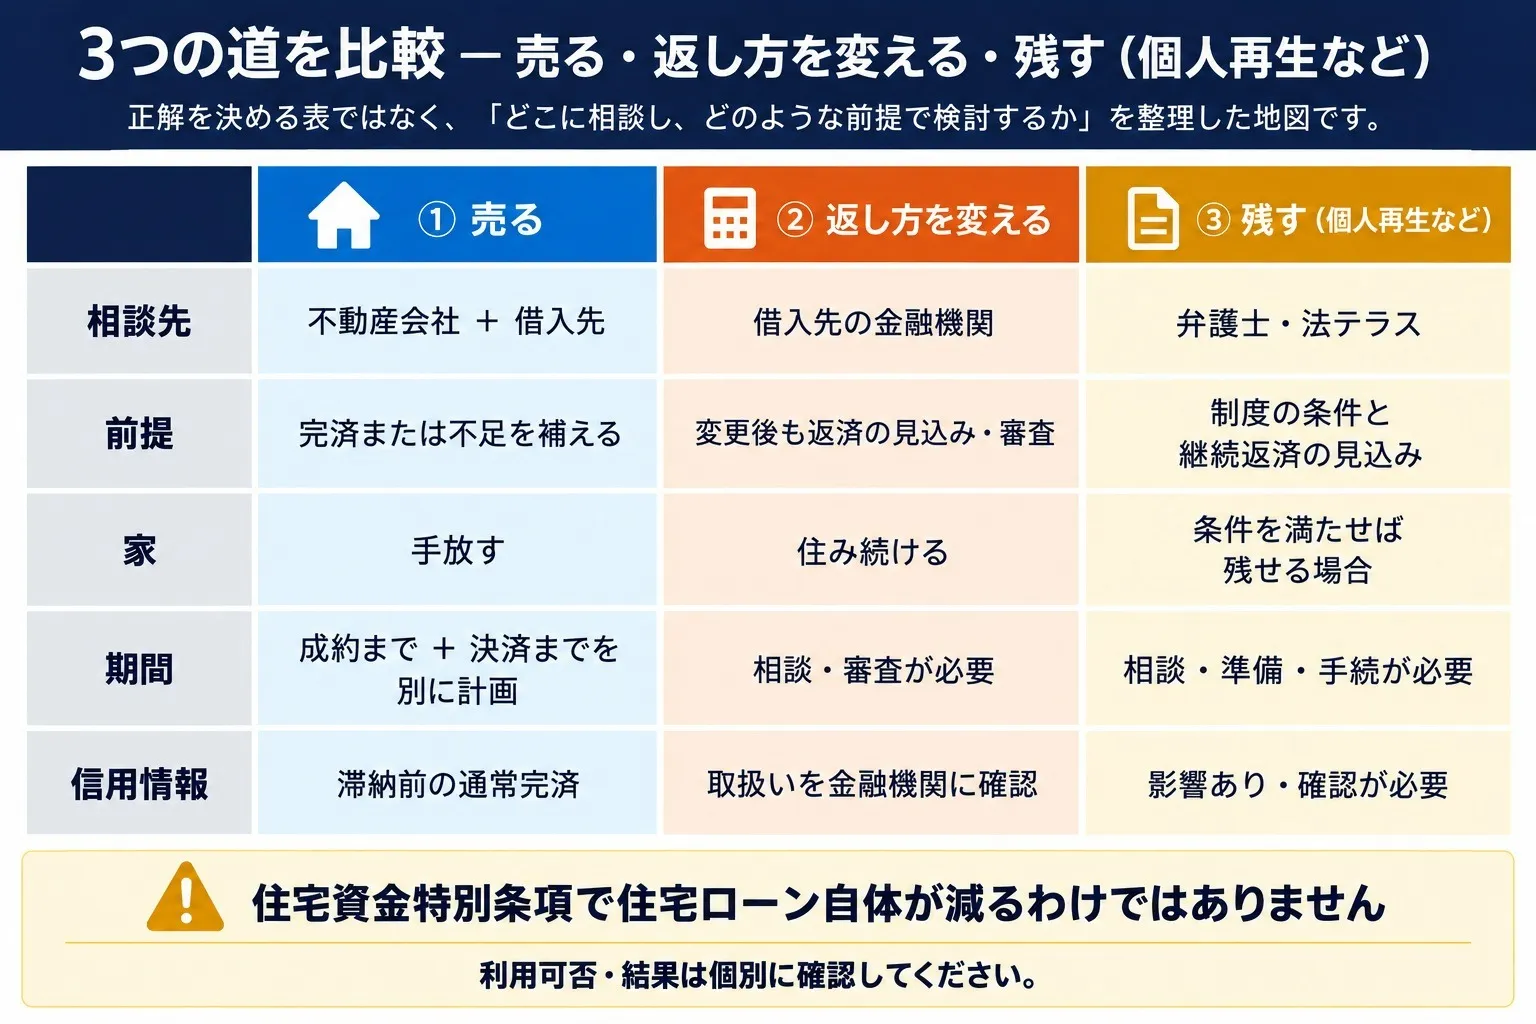
| ① 売る | ② 返し方を変える | ③ 残す(債務整理) | |
| 検討の前提 | 完済できる/不足を補える見込み | 変更後も返済を続ける見込みと金融機関の審査 | 制度の条件と継続返済の見込みが必要 |
| 先に電話する先 | 不動産会社と借入先 | 借りている銀行・住宅金融支援機構 | 弁護士・法テラス |
| 家は残るか | 残らない | 残る | 手続しだいで残せる場合も |
| 信用情報への影響 | 滞納前に完済すれば通常の完済 | 条件しだい(銀行に確認) | 記録が残る |
| 時間 | 成約までと、その後の決済までを別に計画 | 相談から審査まで | 手続の準備期間が必要 |
どの道も、結果はケースによって変わります。この表は、正解を決めるものではなく「どこに電話するか」を決めるための地図です。
▶ ① 売る(ふつうの売却)
まだ滞納していなくて「完済できる」箱なら、通常の売却を検討できます。ただし、銀行には一括返済の申込み期限・必要額・抵当権抹消書類を受け取る段取りを早めに確認します。売ったお金でローンを全部返して、抵当権を消して引き渡す。いちばんシンプルな形です。
「少し足りない」箱の場合は、差額を何かで埋めることになります。方法と、それぞれの落とし穴を1行ずつ書いておきます。
・預貯金で埋める:いちばん素直。ただし引越し後の生活費まで使い切らないように
・親族に援助してもらう:金額によっては贈与税の対象になることがあるので、税務署か税理士さんに確認を
・別の借入で埋める:返済が残るので、売った後の家計で返せるかを先に計算する
埋め方の詳しい比較は、また別の記事で書く予定です。
▶ ② 返し方を変える
「銀行に言ったら、一括で返せと言われるのでは?」と心配される方は多いです。でも、まだ払えているうちの相談で、いきなりそうなることは考えにくいと私は思っています。銀行にとっても、きちんと返してもらえる形を探すほうがいいからです。
例えば、フラット35などでおなじみの住宅金融支援機構には、返済方法の変更の仕組みがあります。離職や病気などで返済が難しくなった方で収入などの条件に当てはまれば、返済期間を最長15年延ばせる場合があります。さらに、失業中または前年の収入が前々年より20%以上減少したなどの条件を満たす場合には、最長3年、元金を据え置いて利息だけを払う期間を設けられることもあります。いずれも収入等の要件を満たし、変更中・変更後も返済を続けられる見込みが必要で、審査により希望どおりにならない場合があります。ほかに、ボーナス払いの見直しのメニューもあります。相談先は、今返している金融機関の窓口です。出典:住宅金融支援機構・タイプ別返済方法変更メニュー。
ひとつだけ、正直に書いておきます。返済期間を延ばすと、毎月はラクになっても、払う利息の合計は増えます。機構の案内にもそう書かれています。「今を乗り切る道」と「最後に払う総額」は、分けて考えてください。
民間の銀行にも返済の相談窓口があります。条件は銀行ごとに違うので、まずは「返済が苦しくなりそうなので、相談したい」と電話してみてください。
▶ ③ 残す(債務整理)
家を残したまま借金を整理する方法もあります。「個人再生」という手続きの中にある住宅資金特別条項です。住宅ローンを払い続けながら、他の借金の返済を再生計画で整理する仕組みです。住宅ローン自体が減る制度ではありません。 継続的な収入や、住宅ローンと再生計画の返済を続けられる見込み、住宅・担保などの条件を満たす必要があります。家が必ず残るわけではなく、そもそも個人再生を利用できるかも含めて弁護士さんに確認します。参考:裁判所・個人再生手続説明書。費用が心配な方は、法テラス(国が作った法律相談の窓口)に相談する方法もあります。
相談に行くときは、第3章の引き算の結果を持っていきましょう。住宅ローン以外の借入(カードローンや車のローンなど)も1枚に書き出しておくと、話が早く進みます。
▶ 売却専門の私が「売らない道」を先に書く理由
私は家の売却だけを扱っていて、借り換えも買取もリースバックも、自社の商品として持っていません。だから「売らない道があるなら、そっちを先に電話していいですよ」と書けます。
不動産屋が「売らなくていいかも」と言うのは変に聞こえるかもしれません。でも、売主様にとって一番いい道を先に考えるのが、信頼してもらうための前提だと思っています。
▶ 時計×引き算の分かれ道表
第1章の時計と第3章の箱を組み合わせると、「今の自分に残っている道」と「最初に電話する先」が見えてきます。
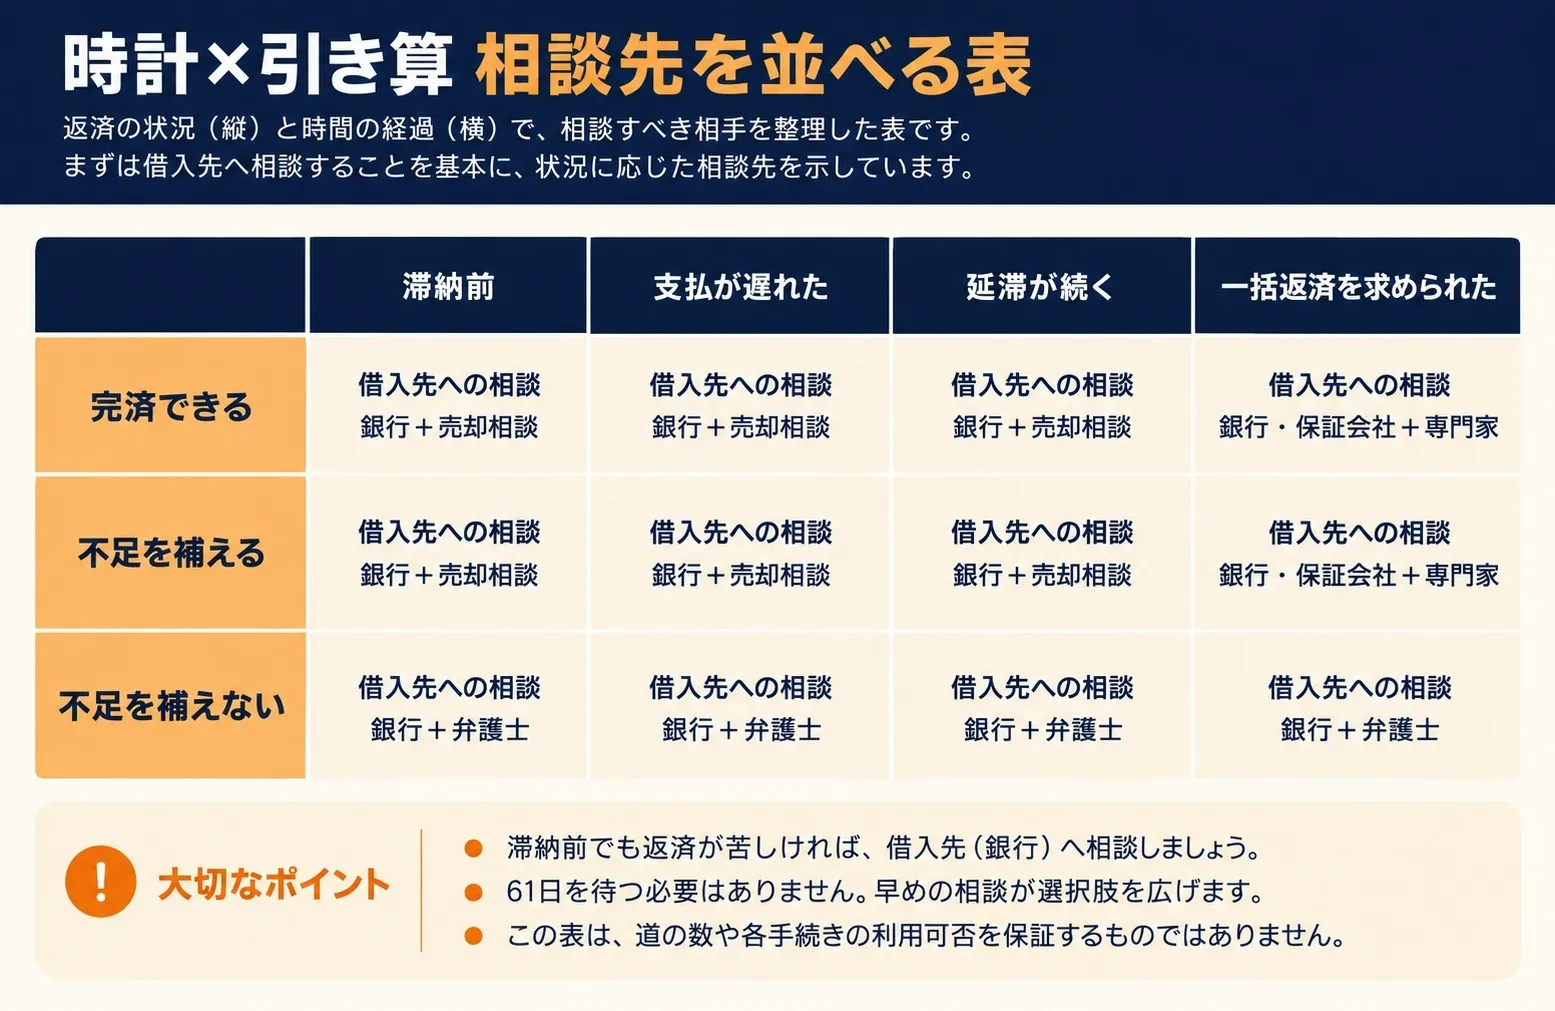
読み方の例を4つだけ。
・滞納前×完済できる:売る道が一番広いマス。返し方の相談をしながら、売却の相談も並べて進められます
・滞納前×少し足りない:不足を自己資金などで補える見込みがある場合のマスです。差額をどう埋めるかの見込みを先に立てて、売却の相談と銀行への返し方の相談を並べます。どちらか一方に決めるのは、両方の答えを聞いてからで遅くありません
・滞納前×大きく足りない:まず銀行・機構に返し方を、並行して弁護士さんに相談を
・期限の利益喪失後:売主様だけで決められる幅が狭くなるので、専門家へ
あなたのマスはどこでしたか? 道が見えてきたら、次は家族に話す番です。
第5章:家族と名義の前提を揃えられる|話す前に確かめる名義・連帯保証人・家計の3点
この章では、「妻(夫)にどう切り出そう…」で止まっている手を動かします。話し方のコツではなく、話す前に手元にそろえておく3つの材料の話です。
▶ 切り出せないのは、材料がないから
「実はローンが苦しくて」と言った瞬間に、「どうするの?」と聞き返されて黙ってしまう。それが怖くて言えない、という方は多いと思います。でも、材料があれば話は「どうしよう」から「どれにしよう」に変わります。
▶ 確かめる3点
① 家の名義(登記事項証明書)。 法務局で取れる、家の持ち主が書かれた書類です。オンライン請求もできます。あなた1人の名義か、夫婦の共有かを確かめてください。共有なら、売るときは全員の同意が必要です。
② 連帯保証人・連帯債務者がいるか(金銭消費貸借契約書)。 夫婦や親が連帯保証人や連帯債務者になっていると、その人にも返済の責任がかかってきます。これは家族に話す前に、いちばん先に知っておいてほしいポイントです。
③ 家計が詰まる月と、引き算の結果。 第2章で書いた1行と、第3章の箱です。
この3点を1枚の紙に書いてから、話を始めてみてください。Aさんなら、こんな切り出し方になります。「来年1月から足りなくなりそう。売った場合の概算は約385万円不足からほぼ同額で、税金や追加費用も確認したい。名義は僕1人で、保証人はいない。だから3つの道を一緒に見たい」。これだけで、相手も一緒に考える側に回りやすくなります。
▶ 途中で止まらないために
売却の現場では、名義の持ち主と実際に返している人が違うことに途中で気づいて、話が止まってしまう例があります。親名義の家に子が住んで返している、共有名義なのに片方だけが払っている、といった形です。先に3点を確かめておけば、後で慌てずに済みます。
ペアローンや離婚が関わる方は、こちらの記事が近いと思います。
→ 離婚後もペアローンは2人のまま|大阪市のマンションを「妻が住み続ける」前に確かめる4つのこと
→ 離婚の不動産売却(大阪)で損しない手順!ローン・税金対策
近所に知られずに売りたい気持ちについては、こちらで書いています → 大阪で不動産売却を早期現金化!近所に知られず売るコツ
家族と前提がそろったら、最後は「売る」と決めた場合の出し方です。急いでいても安売りを避けるためのポイントを見ていきましょう。
第6章:安売りを避ける出し方が分かる|売ると決めたら確かめること・勧められたら確かめること
この章では、「急いでいるんだから、多少買い叩かれても仕方ない」というあきらめを、確かめる質問のリストに変えます。急いでいる人ほど、出し方で値段が変わるからです。
▶ 急ぐほど「市場に広く出す」が大事
急いで売りたい売主様ほど、「すぐ買える人がいますよ」という話に乗りたくなります。気持ちはよく分かるんです。でも、買ってくれる人の候補が少ないまま値段を決めると、どうしても安くなりやすい。
だから、売ると決めたら確かめてほしいことが2つあります。
① レインズに載ったかを、証明書で確かめる。 レインズは、不動産会社どうしが物件情報を共有する仕組みです。ここに載ると、他の会社のお客様にもあなたの家が届きます。専任媒介・専属専任媒介契約では、レインズへの登録と登録証明書の交付が義務付けられています。一般媒介は同じ義務ではないため、登録する方針かを契約時に確認してください。参考:東日本レインズ・媒介契約制度。詳しくはこちら → レインズ登録証明書ってなに?大阪市不動産売却で絶対に確認すべき必須の1枚
② 売る日を「詰まる月」から逆算する。 売り出しから売買契約が成立するまでと、契約から決済(お金を受け取って引き渡す日)までを分けて数えます。例えば成約まで3〜6か月を見込む計画でも、その後に買主様のローン手続や引渡し準備の期間が必要です。物件・価格・買主様の条件で期間は変わり、この月数で売れる保証はありません。第2章で書いた「詰まる月」から、決済・契約・売り出しの日を順に逆算しましょう。間に合わない見込みなら、売れるのを待たず銀行に返済方法を相談してください。期間の考え方はこちら → 大阪の不動産売却の期間は?早く売るための具体的な流れと短縮法
私は「囲い込み」をしないと決めています。囲い込みとは、頼まれた物件を自社で抱え込み、他社からの買いたいという声を通さないことです。急ぐ売主様ほど、こうして市場から切り離されると値段が伸びにくい。だからこそ、レインズの証明書まで確かめてほしいんです。囲い込みについてはこちら → 「囲い込み」って何?大阪市の不動産売却で知っておくべき意味と仕組み
▶ 「買取」をすすめられたら
急いでいると、不動産会社が直接買う「買取」をすすめられることが多いです。早く確実に売れるので、買取が向く場面も実際にあります。ただ、仲介で市場に出すより値段は下がりやすいので、比べてから決めてください。
私は自社で買い取ることはしませんが、買取のほうが売主様のためになる場合は、なるべく高く買ってくれる業者を探します。仲介と買取の違いはこちらで書いています → 大阪市の家を業者に売るか仲介か|提示額を受け取ったら並べる5行
▶ 任意売却を勧められたら、契約の前に確かめる3つ
任意売却とは、ローンが返しきれないときに、銀行など貸した側の同意を得て家を売る方法です。必要な人には必要な手続きで、悪いものではありません。ただ、勧められたら、契約する前に次の3つを聞いてみてください。
1. 費用は誰が、いつ、いくら負担するのか
2. 買取やリースバック(家を売って、そのまま家賃を払って住み続ける方式)が前提になっていないか
3. レインズに載せて、市場に広く出すのか
それから、「引越し代が出ます」「ブラックになりません」と言われたら、その根拠を聞いてみてください。引越し代が出るかどうかを決めるのは、貸した側です。
「ブラックになりません」のほうは、第1章の時計で考えると分かります。任意売却の話が出てくるのは、多くの場合、延滞が続いたあとです。延滞などが記録されている場合、売り方を変えても記録が消えるわけではありません。61日だけで判断せず、借入先や利用する信用情報機関で確認してください。また、任意売却で返しきれなかった債務が自動的に免除されるわけではなく、残額の返済も別に相談が必要です。
▶ もう遅れてしまった方へ
・1〜2回遅れてしまった方:まずは借りている銀行に連絡してください。黙っているより、先に相談したほうが話は進みやすいです
・競売の開始決定が届いた方:弁護士さん、または法テラスに相談してください
ここまでで、時計・引き算・3つの道・家族・出し方がそろいました。最後に、記事を閉じたあとにやることを整理します。
第7章:まとめ+次のアクション|今日・1週間・相談の3段
この章では、ここまでの話を3つにまとめて、記事を閉じた直後にやることを1つ決めます。
▶ 3つの要点
1. 時計で今を知る:滞納前は、いちばん多くの道を選べる時期。支払に遅れる前から銀行に相談する。すでに遅れていたら日数を待たず連絡する
2. 引き算で箱に入れる:査定額ではなく成約価格で、手数料も引いて「完済できる/少し足りない/大きく足りない」を決める
3. 3つの道を並べてから、電話先を1つ決める:売る・返し方を変える・残すを、同じ重さで比べる。「時計×引き算の分かれ道表」で自分のマスを見つければ、最初の電話先が決まる
▶ 今日できること
銀行アプリで残高と返済予定表を開いてみてください。そして第2章の1行、「__年__月の__払いから、__円足りなくなりそう」を書く。5分あればできます。
▶ 1週間以内にすること
・国土交通省の不動産情報ライブラリで、近い条件の取引事例を3件見て、第3章の引き算をする
・結果を持って、次のどれか1つに電話する
- 返し方を変えたい → 借りている銀行・住宅金融支援機構
- 売るかもしれない → 売却の相談先(不動産会社)
- どちらも難しい → 弁護士・法テラス
・名義・連帯保証人・家計の3点を、家族と共有する
▶ 相談したくなったら
引き算を一人でやるのが不安なときは、公式LINEから気軽に声をかけてください。ローンの残高と、物件の住所(またはマンション名)だけで、引き算の相談から受けます。売るかどうか決まっていなくて大丈夫です。引き算の結果、「売らない道のほうが合いそうですね」とお伝えすることもあります。
公式LINE(友だち追加)→ 公式LINEで相談する
お電話の場合は 06-6842-7377(10:00〜19:00・水曜定休)
▶ 動画で見る
売ったお金で住宅ローンが消えるかを、1分ほどの動画にしています。第3章の引き算とあわせて見てみてください。
売ったお金で、ローンは消えますか?|残債から手取りまでの順番
おわりに
ここまで読んでくださって、本当にありがとうございます。返済のことを考えるのは、それだけで気持ちが重くなりますよね。最後まで読んだ今、相談を始めるための材料がそろいました。
売るのも、返し方を変えるのも、家を残す手続きを選ぶのも、どれも間違いではありません。大事なのは、自分で選べるうちに並べてみること。今夜は返済予定表を開いて、1行だけ書いてみてください。その1行が、眠れない夜を終わらせる最初の一歩になるかもしれません。
一人ひとりの状況に応じた柔軟な対応を心がけており、お客様のお困りごとを解決に導く不動産売却を手がけています。丁寧なヒアリングを通じて、理想的なプランを大阪でご提案している会社です。
株式会社ヒーローズプロパティ
〒532-0003
大阪府大阪市淀川区宮原4丁目4−64
新大阪千代田ビル9階C号室
06-6842-7377