大阪市の家、年内に売るか年明けか|税率が変わる人は一部だけ
2026/10/04
10月に入って、家の査定を頼んでみた。担当者の説明はていねいだったけれど、帰りぎわの「年内に決めましょう」がずっと頭に残っている。ネットで調べると「5年以内に売ると税金が倍」という記事がずらり。うちは年明けまで待つべき?それとも急ぐべき?と、夜のダイニングで手が止まっていませんか。
先にお伝えすると、年をまたぐだけで、全員の税率が変わるわけではありません。所有期間の境目に当たる人は一部です。ただし、控除の期限や翌年の保険料は別に確かめましょう。
この記事を読むと、次の3つが分かります。
・自分が「年内でも年明けでも譲渡税が同じ側」か「変わる側」かを、4つの問いで確かめる方法
・税金の上の「売った日」がいつになるかと、10月に始めた人の3つの形
・変わる側だった場合に、売り出す前に担当者へ伝える1行と、税理士さんに聞く1問
書いているのは、株式会社ヒーローズプロパティ代表の紙谷一徳(かみたに かずのり)です。宅地建物取引士で、不動産業界に20年います。今は大阪市淀川区・新大阪の事務所で、家を「売る」お手伝いだけをしています。
株式会社ヒーローズプロパティ
一人ひとりの状況に応じた柔軟な対応を心がけており、お客様のお困りごとを解決に導く不動産売却を手がけています。丁寧なヒアリングを通じて、理想的なプランを大阪でご提案している会社です。
〒532-0003
大阪府大阪市淀川区宮原4丁目4−64
新大阪千代田ビル9階C号室
06-6842-7377
目次
第1章:「年内か年明けか」で税金が変わるのは一部の人だけ、と最初に知る
「年内に売らないと損?それとも待たないと損?」。そう焦っている方ほど、この章を先に読んでください。まず、控除の要件と期限を両年で満たし、譲渡所得が控除額以内に収まる方は、年をまたいでも譲渡所得にかかる税金はゼロです。
▶ よくある場面:査定の帰り道
10月の土曜日、査定を終えた担当者を見送ったあと。ご夫婦でこんな会話になることがよくあります。
「年内に決めましょうって言われたね」「でも2021年に買ったから、5年たってないよ。税金が倍って書いてあった」「じゃあ年明けまで待つ?春の転校に間に合う?」
どちらの言い分ももっともです。ただ、この会話には大事な前提が1つ抜けています。それは「そもそも、うちに税金はかかるのか?」という問いです。
▶ 控除の要件と期限を両年で満たすなら「譲渡税は同じ」
家を売って利益(譲渡所得。売った値段から、取得費と譲渡費用を引いた金額。建物の取得費は減価償却後の金額)が出ると、税金の対象になります。ただ、自分が住んでいる家を売るときには「3,000万円の特別控除」という特例があります。利益から最大3,000万円を差し引ける仕組みです。
この3,000万円控除は、持っていた期間を問いません。「5年たつまで待たないと」と考えていた方ほど、ここで肩の力が抜けるはずです。住まなくなった家でも、住まなくなった日から3年を経過する日の属する年の12月31日までの売却が期限です。ほかの要件も満たす必要があります(国税庁 No.3302)。
譲渡所得が3,000万円以下で、過去の特例利用や売却先との関係なども含め、控除の要件を2026年・2027年の両方で満たすなら、どちらの年でも譲渡税はゼロです。「住んでいる家」「利益が3,000万円以下」の2つだけでは判定できません。
たとえば2023年に住まなくなった家は、通常、この控除の売却期限が2026年12月31日です。年明けまで待つと対象外になるため、税率の境目だけで日程を決めないでください。「5年以内は税金が倍」という税率の差が関係するのは、控除を使わない場合や、使っても課税される利益が残る場合です。
▶ 変わるのは、この4つのどれかに当てはまる人
逆に、年内か年明けかで税金が変わる可能性があるのは、次のような方です。
・3,000万円控除を使わない、または使えない人(新居で住宅ローン控除を受けたい人など)
・控除を使っても、利益が3,000万円を超える人
・利益ではなく損が出る人
・相続した家を売る人で、控除が使えない人
税率の差そのものは大きいです。持っていた期間が5年を超えると「長期」で、所得税と住民税を合わせて20.315%。5年以下だと「短期」で39.63%(国税庁 No.3208・No.3211)。たしかに、ほぼ倍です。でも、この差が効くのは上の一部の人だけ。第3章の「4つの問い」は、自分がこの4つに入るかどうかを順番に確かめるためのものです。
▶ 私がこの結論を最初に言う理由
正直にお話しすると、私の収入の中心は仲介手数料です。手数料は売れた値段で決まります。年内に決めたくて値段を下げて急いで売っても、売主様にとっても私にとっても得になりません。だから、急ぐ話の前に「税率が変わる条件に当たるか」を一緒に確認します。
焦りが少し落ち着いたら、次は「売った日」がいつになるのかを確かめましょう。年内か年明けかを決めるのは、実はカレンダーの読み方です。
第2章:「売った日」は契約日か引渡し日か、10月に始めた人の3つの形で知る
「年内に売る」と言っても、契約が年内なのか、鍵を渡すのが年内なのかで話が変わります。ここでは税金の上の「売った日」と、10月に始めた人がたどる3つの形を見ていきます。読み終えるころには、自分の売却がどの形になりそうかが見えているはずです。
▶ 税金の「売った日」は、原則は引渡しの日
家の売買には、日付が2つあります。売買契約を結ぶ日(契約日)と、代金を受け取って鍵を渡す日(引渡し日。決済日とも言います)です。
税金の上で「売った日」になるのは、原則として引渡しの日です。ただし、契約の効力が生じた日(一般には契約日)を売った日として申告することもできます(国税庁 No.3102)。
ここが「年内か年明けか」の話のカギです。契約と引渡しが年をまたぐと、何年分の譲渡所得として申告するかを選べる場面が出てきます。所得の年と、申告書を提出する年は別です。原則として、2026年分なら2027年、2027年分なら2028年に申告します。
▶ 10月に始めると、どのくらいかかるか
10月に売却を考え始めた方の日程は、目安としてこんな具合です。
・査定を受けて、不動産会社と媒介契約(売却を任せる契約)を結ぶまで:2〜4週間
・売り出してから、買主様が決まって売買契約を結ぶまで:2〜3か月
・売買契約から引渡しまで:1か月〜1か月半
全体ではおおむね4〜6か月を見込む計画例です。10月に始めて、引渡しが2027年2〜4月ごろになる日程も考えられます。成約までの統計的な平均ではなく、物件や価格、買主様の融資手続きなどで前後します。期間の考え方はnoteで詳しく書いています → 家を売るのは何か月?答えは「3つの時計」で決まる|紙谷一徳|大阪・関西の不動産売却専門|ヒーローズプロパティ
▶ 3つの形のどれになりそうか
この日程から、10月スタートの売却は次の3つの形に分かれます。
・形1:年内契約・年内引渡し 2026年分の譲渡所得として、原則2027年2〜3月に申告する形
・形2:年内契約・年明け引渡し 原則は2027年分として2028年2〜3月に申告。契約の効力が2026年に生じていれば、2026年分として2027年に申告する扱いもある。この3例で所得の年を選べるのはこの形
・形3:年明け契約・年明け引渡し 契約も引渡しも2027年なら、2027年分として原則2028年2〜3月に申告する形
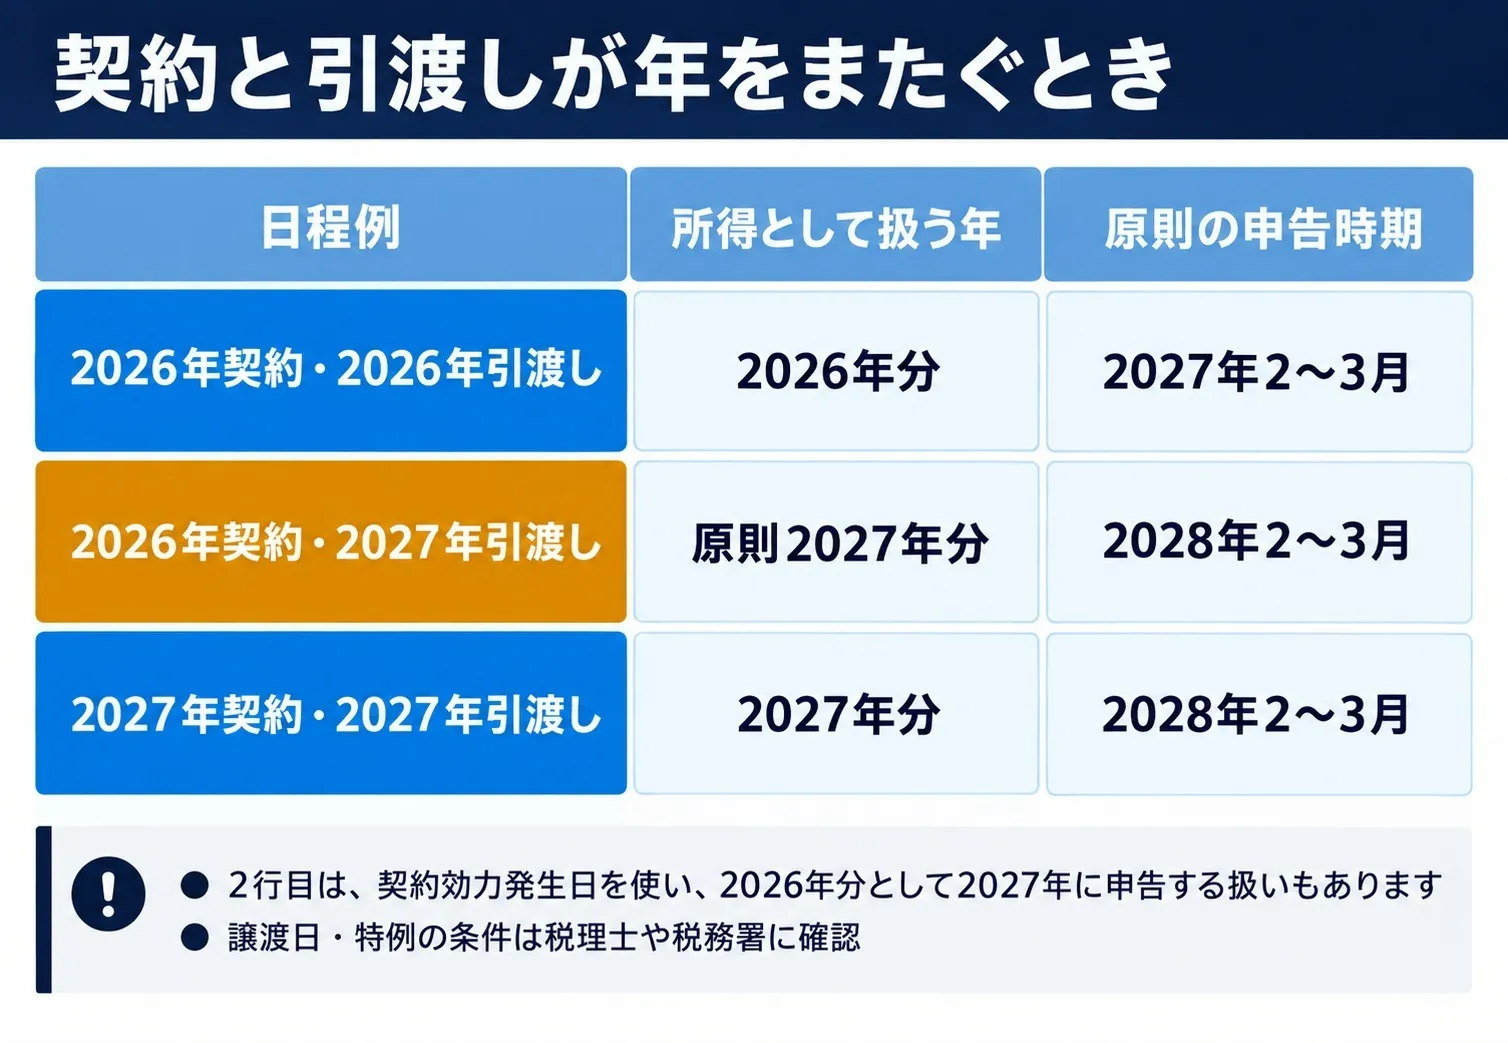
この計画例では、形2や形3も視野に入ります。「年内に売れますか?」と相談するときは、年内の契約を目指すのか、代金を受け取る引渡しまでを目指すのか、分けて確認してください。
▶ 日付は「組む」もの
契約日と引渡し日は、空から降ってくるものではありません。担当者が、売主様と買主様それぞれの事情を聞きながら組んでいくものです。私は写真撮影から内覧の立ち会い、契約・引渡しの段取りまで自分でしています。20年この仕事をしてきて、日付は「決まる」より「組む」ものだと感じています。
だからこそ言えるのは、日付の希望は早めに伝えた方が組みやすい、ということです。その伝え方は第6章で具体的にお話しします。
では、そもそも自分は日付を気にする必要がある側なのか。次の章で、4つの問いを使って確かめていきましょう。
第3章:自分は「変わる側」かを、4つの問いの判定シートで確かめる
手元に、家を買ったときの売買契約書を置いてください。ここからは、「年またぎ判定シート」の4つの問いで、控除・利益・所有期間・損失特例を順番に確かめます。1つの答えだけで結論を出さず、期限も含めて見比べてください。
図解
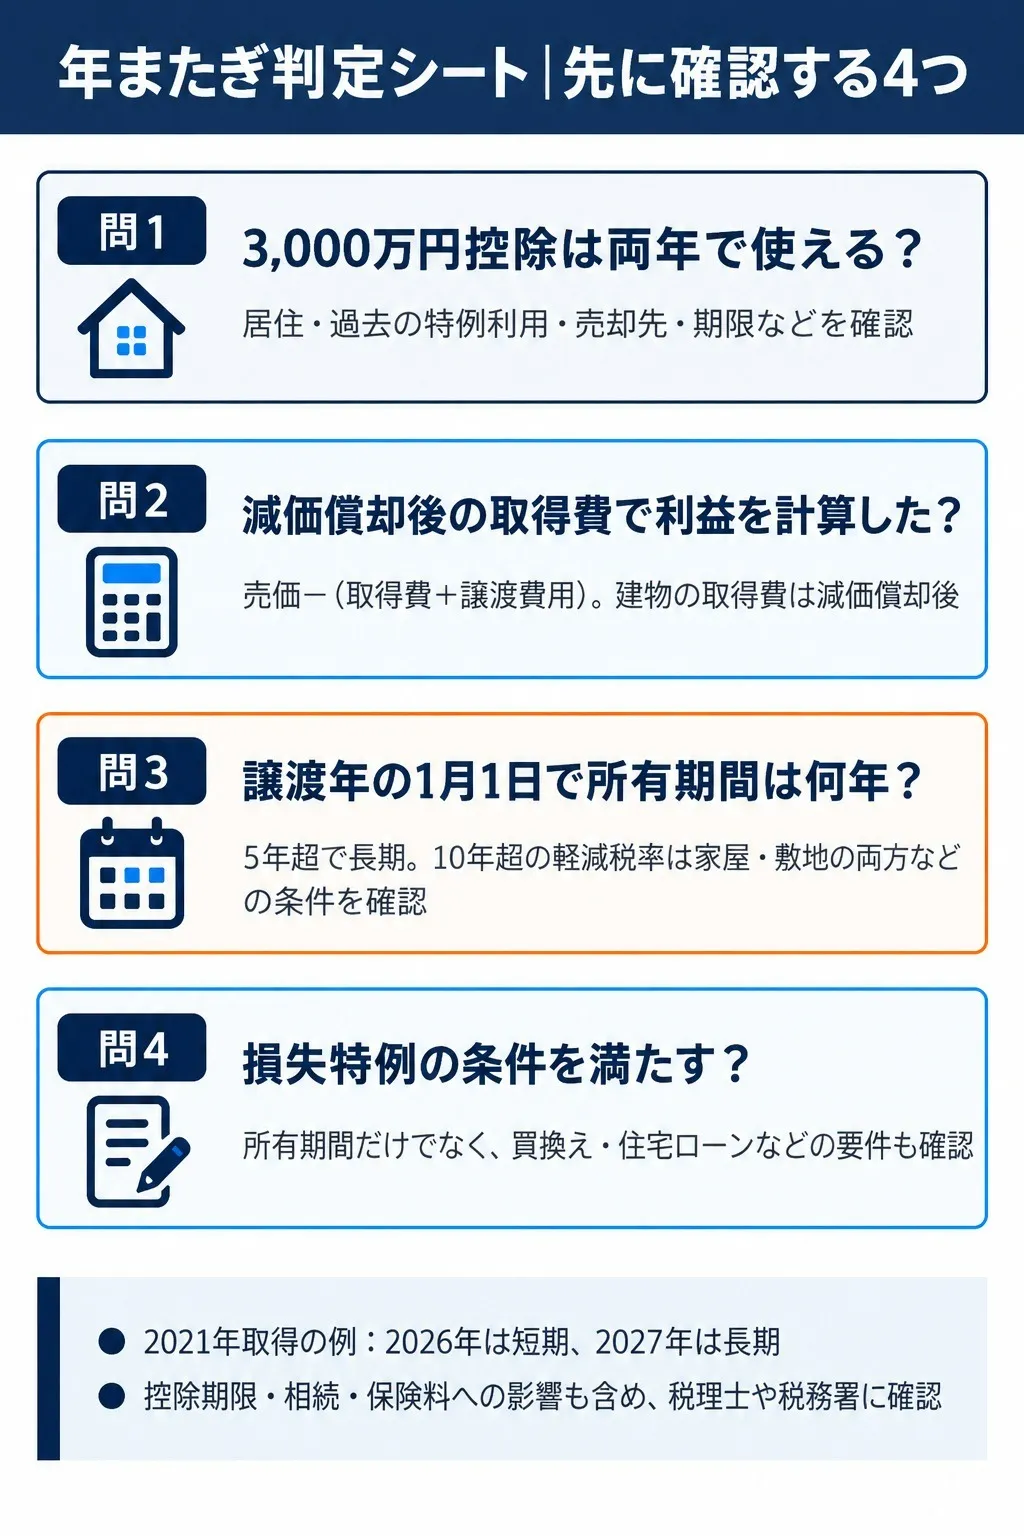
▶ 問い1:住んでいる(いた)家で、3,000万円控除を使いますか?
「はい」でも、控除の要件と期限を両年で満たすか確認が必要です。そのうえで譲渡所得が3,000万円以下なら、どちらの年でも譲渡税はゼロです。問い2で、建物の減価償却を反映した利益を確かめましょう。
気をつけたいのは住み替えの方です。新しい家で住宅ローン控除を受けたい場合、3,000万円控除と一緒に使えないことがあります。どちらを選ぶかで、年内か年明けかの話が急に重要になります。この比べ方は別の記事にまとめています → 大阪市の住み替えで売却益が出たら|3,000万円控除と住宅ローン控除、売る前に決める順番
▶ 問い2:利益は出ますか?3,000万円を超えますか?
資料をもとに、次の計算を確かめてください。
売価 −(取得費〔建物は減価償却後〕+譲渡費用)
取得費には購入代金や対象となる購入時の費用などが入りますが、建物は減価償却費相当額を差し引きます。買った値段より安く売っても、税務上は利益が出ることがあります。購入時の契約書・費用の資料をそろえ、税理士さんに確認して「利益か損失か」「3,000万円を超えるか」を見ます。
この計算で譲渡所得が出なければ、その売却益に対する税金は生じません(損が出る方は問い4へ)。3,000万円控除を使うのに3,000万円を超える方、控除を使わない方は、問い3へ進みます。
▶ 問い3:売る年の1月1日で数えて、何年目ですか?
ここが一番まちがえやすいところです。長期か短期かは、買ってから売るまでの日数では決まりません。売った年の1月1日の時点で5年を超えているかで決まります(国税庁 No.3208)。「買ってから5年たったのに短期と言われた」という声が出るのは、このためです。
覚え方はシンプルで、「売る年 − 買った年」が6以上なら長期、5以下なら短期です。
| 買った年 | 2026年に売る(引き算の答え) | 2027年に売る(引き算の答え) |
| 2016年 | 長期(10) | 長期(11)+10年超の特例の対象に入りうる |
| 2020年 | 長期(6) | 長期(7) |
| 2021年 | 短期(5) | 長期(6) |
| 2022年 | 短期(4) | 短期(5) |
2021年に買った方は、2026年に売ると短期、2027年に売ると長期。まさに年内か年明けかで税率が分かれる世代です。「うちは2021年の秋に買ったから、まだ5年たってない」と思っていた方も、2027年に売れば長期の側に入ります。
2016年に買った方にも境目があります。住んでいる家で、売った年の1月1日に10年を超えていると、税率がもう一段下がる特例があります(国税庁 No.3305)。「売る年 − 買った年」が11以上なら対象に入りうるので、2027年に売ると当てはまる可能性があります。ただし、家屋と敷地の両方が10年を超えることなどの要件があり、住宅ローン控除との併用制限もあります(国税庁 No.3305)。
▶ 問い4:損が出そうですか?
減価償却後の取得費で計算して損失が出る方には、一定の条件で損失をほかの所得と差し引ける特例があります。ここでは、マイホームを買い換える場合の譲渡損失の特例を見ます。売った年の1月1日で所有期間が5年を超え、2027年12月31日までに売ることに加え、買換えの時期、新居の床面積50㎡以上、入居期限、一定の時点で返済期間10年以上の住宅ローンがあることなどの要件があります。損失が出るだけで自動的に使える制度ではありません(国税庁 No.3370)。
2021年に買って損が出そうな方は、2026年に売ると5年以下で使えません。2027年中に売れば、使える可能性があります。この期限が延長されるかは、今の時点では分かっていません。
▶ Aさんの場合で試算してみる
具体例で見てみましょう。数字はすべて仮のものです。
Aさん(46歳)は、2021年7月に都島区の中古マンションを3,600万円で買いました。豊中市への住み替えを考えていて、4,300万円前後で売れそう。減価償却後の取得費と譲渡費用を計算した結果、課税対象となる利益を700万円と仮定します。単に4,300万円から3,600万円を引いただけの計算ではありません。
もし3,000万円控除も特例も使わないなら、こうなります(所得税と住民税の合計の単純計算)。
・2026年に売ると短期:700万円 × 39.63% = 約277万円
・2027年に売ると長期:700万円 × 20.315% = 約142万円
・差は約135万円
Aさんが10月に売り出して、形2(年内契約・年明け引渡し)になったとします。原則どおり2027年分の所得として2028年に申告すれば、問い3の「2027年に売る」側に入ります。
ただし、Aさんが3,000万円控除の要件と期限を両年で満たすなら、どちらの年でも譲渡税はゼロになる見込みです。Aさんにとって本当の分かれ道は「年内か年明けか」より先にあります。「3,000万円控除か、新居の住宅ローン控除か」なんですよね。
▶ 確認材料は私と整理、適用と金額は税理士さんへ
ここまでの判定シートは、「当てはまるかどうか」を確かめる道具です。実際の税額は、取得費の計算やほかの所得との関係で変わります。私は税理士ではないので、税額を言い切ることはしません。「当てはまりそうか」までを一緒に確かめ、「いくらになるか」は税理士さんや税務署に確認してもらう。この分担がいちばん正直だと考えています。
問い3で「相続した家だと、いつから数えるの?」と思った方もいるはずです。次の章で、その答えをお話しします。
第4章:相続した実家は「親が買った日」から数える、を知って待つ理由を消す
「相続してから5年たつまでは売らない方がいい」。そう聞いて実家をそのままにしている方は、ここで待つ理由がなくなるかもしれません。相続した家の「持っていた期間」は、思っているのとは別の日から数えます。
▶ よくある思い込み:「相続から5年は短期」
ご実家を相続された方から、こんな言葉を聞くことがあります。
「親戚に、相続してから5年たたないと税金が高いって言われて。だから空き家のまま置いてるんです」
気持ちはよく分かります。でも、これは数え方がちがいます。
▶ 正しくは「亡くなった方が取得した日」を引き継ぐ
相続で取得した家は、亡くなった方が取得した時期をそのまま引き継ぎます。そこから売った年の1月1日までで、長期か短期かを判定します(国税庁 No.3270)。
たとえば、お父様が30年前に買った家を相続したなら、相続した翌月に売っても長期です。相続してからの年数は関係ありません。待っても税率は下がらず、そのあいだに固定資産税や草刈り、空気の入れ替えといった負担だけが積み重なっていきます。
▶ 急ぐ理由があるとすれば、税率ではなく「期限」
相続した家で気にしたいのは、税率より特例の期限です。亡くなった方が1人で住んでいた家などには、「空き家の3,000万円控除」という特例があります。売却期限は、相続開始の日から3年を経過する日の属する年の12月31日までで、制度全体の期限である2027年12月31日までという条件もあります。2023年の相続なら個別の期限は2026年12月31日で、制度が2027年まであっても待てません。
1981年5月31日以前の建築、区分所有建物ではないこと、居住状況、売却額、耐震改修や取壊しなどにも要件があります。また、家屋と敷地の両方を相続等で取得した相続人が3人以上なら、1人当たりの控除上限は2,000万円です(国税庁 No.3306)。
2027年12月31日の期限は延長されるかがまだ分かりません。期限の数え方や、空き家の通知が届いたときの考え方は、こちらの記事で書いています。
・空き家の通知が届いたら → 空き家の通知が届いた大阪市の実家、年内に何を決める?段階と4択
・住まなくなった家の控除期限も確認する → 老人ホームに入った親の実家、3,000万円控除が使えるのは3年目の年末まで
・相続税の申告期限との順番 → 相続税を払うために大阪市の実家を売る|引渡し日を申告期限の前後どちらに置くか
▶ 相続登記と売却を並行するときも、控除期限を先に確認
大阪市内では、昭和の戸建てや長屋を相続される方が少なくありません。こうした家は、相続登記(名義を相続人に移す手続き)がまだ、という段階でご相談をいただくこともあります。
遺産分割協議書(相続人みんなで誰が何を受け継ぐか決めた書類)が整い、必要な関係者の合意や手続きの見通しが立っていれば、相続登記と並行して媒介契約・売り出し・売買契約を進められる場合があります。通常の決済・引渡しまでには相続登記を整える必要があります。登記の完了までの期間は、資料や手続きの状況によって変わります。
期限や手続きが許せば、「年内に契約して、登記が終わる年明けに引き渡す」という形2も候補になります。ただし、年内契約だけで特例の期限を満たせると決めつけず、譲渡日の扱いと適用条件を税理士さんに確認してから日程を約束してください。
相続の話はここまでにしましょう。次は、年をまたいだときに「翌年のお金」がいつ来るのかを1本の時間軸で見ていきます。
第5章:年をまたぐと「翌年のお金」が来る年がずれる、を1本の時間軸で見る
「うちは税率が同じ側だったから、もう関係ない」。そう思った方も、申告と翌年度の負担を確認してください。何年分の譲渡所得として扱うかで、申告時期や住民税・保険料に影響する年度が変わるためです。
▶ 2段のカレンダーで比べる
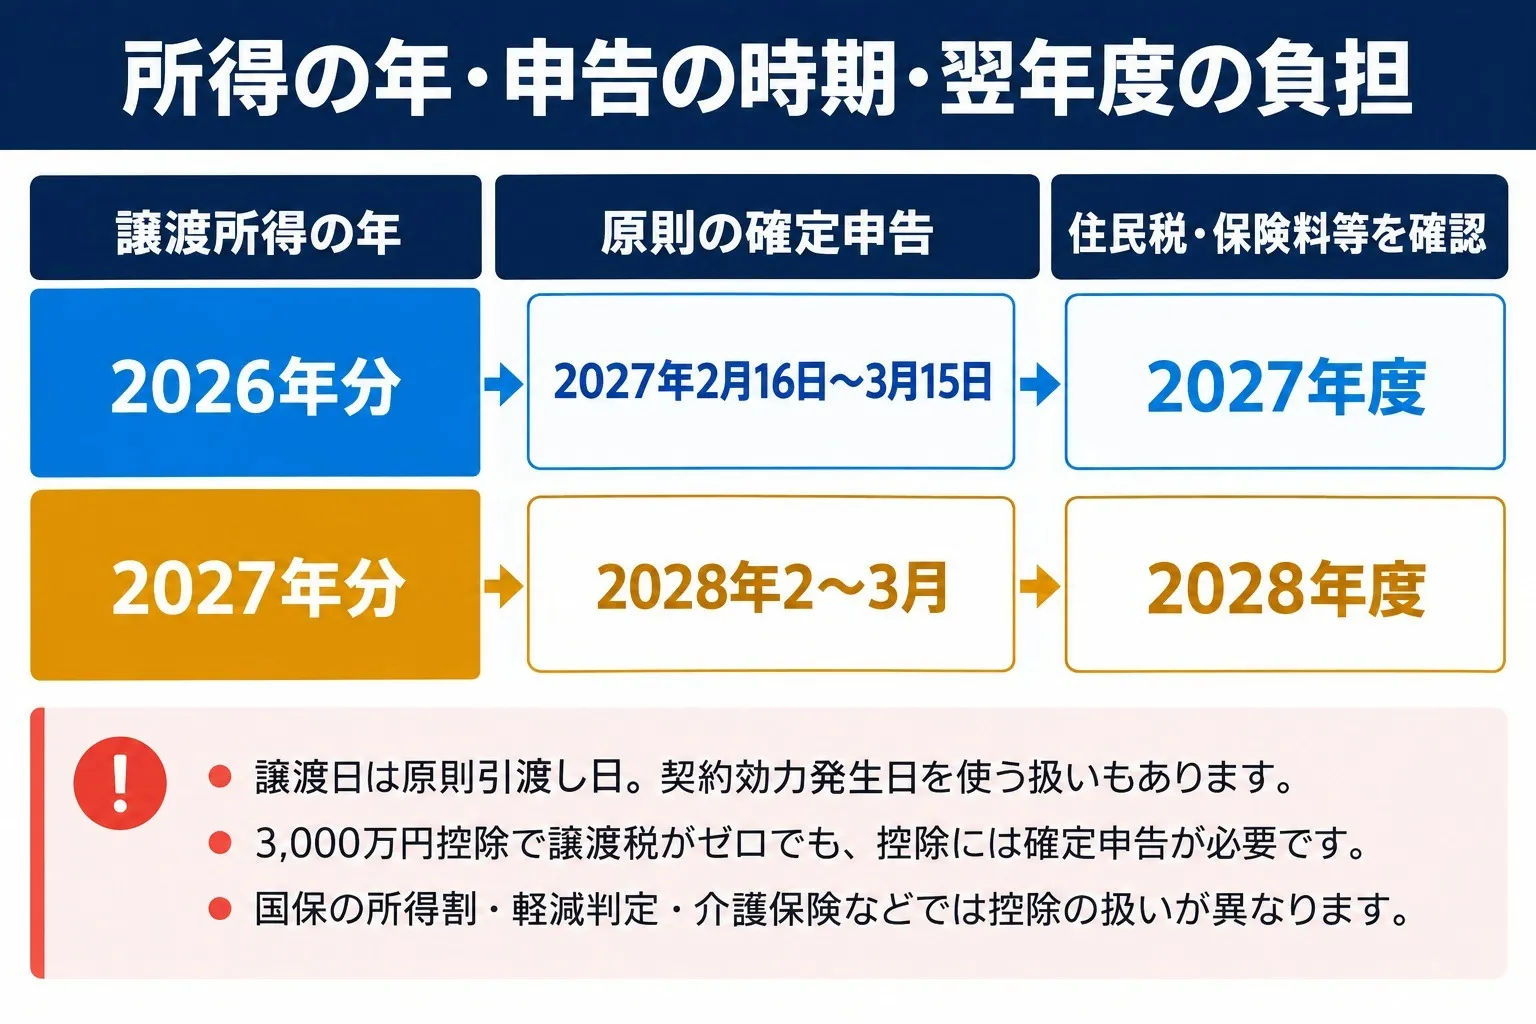
2026年分の譲渡所得として扱う場合、確定申告は原則2027年2月16日から3月15日までです。住民税や、加入制度に応じた保険料への影響は2027年度分を確認します。
2027年分の譲渡所得として扱う場合、確定申告は原則2028年2〜3月、住民税や保険料の確認対象は2028年度です。契約効力発生日を使う場合は、引渡しの年と所得の年が一致しないことがあります。
「3,000万円控除で税金はゼロになる」方でも、控除を使うには確定申告が必要です。所得として扱う年と、申告書を提出する時期をセットでメモしておきましょう。
▶ 保険料の影響が出やすい人
次のような方は、どちらの年に乗るかで、翌年の保険料などへの影響が変わることがあります。
・来年から国民健康保険に入る予定の方(退職する方、自営業になる方など)
・家の名義がご家族(年金暮らしの親御さんなど)の方
大阪市の国民健康保険の所得割では、土地・建物の譲渡所得は特別控除後の金額を使います。一方、後期高齢者医療の保険料軽減判定など、特別控除前の所得を使う判定もあり、譲渡税がゼロでも負担が変わることがあります。介護保険や後期高齢者医療は、それぞれの算定・軽減の基準で確認が必要です(大阪市・保険料の決め方、後期高齢者医療制度)。
来年の働き方や加入保険を家族で書き出し、税理士さんと区役所の担当窓口に確認しておくと、翌年度の負担を比較しやすくなります。
親御さんの名義の家を売った翌年の話は、こちらで詳しく書いています → 税金ゼロでも翌年8月に来る3つの通知|親の実家売却と介護保険料
▶ 2027年に区切りが来る制度
年をまたぐと、制度のほうが変わるものもあります。今の時点で分かっていることを1枚にまとめました。
| 制度 | 2027年に起きること | 分かっていること |
| 空き家の3,000万円控除 | 2027年12月31日までの売却が期限 | 期限は確認済(国税庁 No.3306)。延長は未確認 |
| マイホームの譲渡損失の特例 | 2027年12月31日までの売却が期限 | 期限は確認済(国税庁 No.3370)。延長は未確認 |
| 防衛特別所得税 | 2027年分から始まり、そのぶん復興特別所得税が下がる | 防衛特別所得税1%と復興特別所得税1.1%で合計2.1%。この変更だけで長期・短期の合計税率が上がるわけではない |
| 所得税の基礎控除 | 2027年分も、2026年分と同じ表が使われる | 控除表は両年で同じ。ただし、その年の合計所得金額によって実際の控除額は変わる(国税庁 No.1199) |
基礎控除などの判定に使う合計所得金額には、土地・建物の譲渡所得を特別控除前で含めます。3,000万円控除で譲渡税がゼロになっても、ほかの所得にかかる税額まで同じとは限りません。控除表は国税庁 No.1199、所得の定義は国税庁・合計所得金額、防衛特別所得税は国税庁の改正案内で確認できます。
期限の延長を前提に日程を決めず、売却前に最新の公的案内を確認してください。
▶ 引渡しのあとも、売却はまだ終わっていない
鍵を渡したあとにも、売主様がすることはあります。確定申告の準備、火災保険の解約、翌年の通知書の確認などです。引渡しの翌日から翌年3月までの流れは、noteにまとめました → 「売ったのに納税通知書が来た」——引渡しの後に売主がする・しない・任せる|紙谷一徳|大阪・関西の不動産売却専門|ヒーローズプロパティ
どちらの年に乗せるかの見通しが立ったら、最後は日付の組み方です。次の章で、担当者への伝え方を決めましょう。
第6章:契約日と引渡し日を「所得として扱う年」に合わせて組む、担当者への伝え方を決める
判定の結果が出たら、次は担当者への伝え方です。売り出す前に1行送っておくだけで、あとで「実は…」と言い出しにくくなる場面を避けられます。「年内に決めましょう」と言われたときの聞き返し方も、ここで用意しておきましょう。
▶ 前提:日付は買主様との相談で決まる
契約日と引渡し日は、売主様の税の都合だけでは動かせません。買主様にも、住宅ローンの手続きや、今住んでいる家の退去、お子さんの転校といった事情があります。日付は、両方の事情をすり合わせて決まるものです。
だからこそ、希望は売り出す前に伝えておきましょう。買主様と話し始めてから「実は年明けがいいんです」と言うのは、なかなか切り出しにくいものです。最初から条件として担当者が知っていれば、買主様を探す段階から日程を組み立てられます。
▶ 担当者に送る1行(例文)
判定シートの結果に合わせて、こんな1行を送ってみてください。
・2021年に買って、年明けで税率が下がりそうな方:「税金の関係で、引渡しは2027年1月以降を希望しています」
・形2になりそうで、何年分の所得として申告するか迷っている方:「年内契約・年明け引渡しになった場合、譲渡所得を何年分として申告するか、税理士さんに相談したいです。日程が見えたら早めに教えてください」
・年内でも年明けでも同じだった方:「税金の都合はないので、引越しの予定を優先して日程を組みたいです」
3つ目も大事な1行です。「税金の都合はない」と伝えておけば、余計な心配をせずに、家族の暮らしの都合で日付を決められます。
▶ 年末の現実:最後の週は組みにくいことが多い
年内に引き渡したい方は、12月の最終週をあてにしすぎない方が安心です。年末は銀行の住宅ローンの手続きや、司法書士さん(名義を書き換える登記の専門家)の予定が詰まりやすいことが多いからです。
年末に引渡しをすると、名義の書き換えが年明けにずれることもあります。そうなると翌年の固定資産税の通知がどちらに届くか、という話も出てきます。これはこちらの記事で書いています → 大阪市の家を売る日の固定資産税|4月1日から数える?契約前に見る1行
所有期間は、譲渡所得として扱う年の1月1日で判定します。形2で契約効力発生日を使って2026年分とするなら2026年1月1日、原則どおり2027年分とするなら2027年1月1日が基準です。2026年分で申告しながら、2027年の長期判定だけを使うことはできません。譲渡日の扱いと特例の要件は一緒に税理士さんへ確認してください。
▶ 「年内に決めましょう」と言われたら、1つだけ聞き返す
担当者から「年内に決めましょう」と言われたら、責めるのではなく、こう聞いてみてください。
「年内にすると、私の税金か暮らしの何が良くなりますか?」
答えが、あなたの税金や引越しの予定、売れやすい時期の話であれば、検討する価値のある提案です。反対に、理由がはっきりしない、会社の締めや目標の話しか出てこない。そんなときは、急ぐ理由はあなたの側にはない、と判断できます。
私は、年内か年明けかは売主様の税と暮らしで決めてもらうものだと考えていて、自分の都合で急がせることはしたくありません。囲い込み(売却を任された物件を自社で抱え込み、ほかの会社の買主様を通さないこと)をしないのは、買主様を広く探すためです。時間で売主様を追い込まないのも、それと同じ考え方です。
ここまでで、判断の材料はそろいました。最後の章で、今日からやることを整理しましょう。
第7章:まとめ+次のアクション
最後に、記事の中身を3行にまとめます。そのあとに、読み終えた直後から動けることを「今日」「1週間以内」「相談したくなったら」の3段階で置いておきます。
▶ まとめ
・控除の条件を両年で確認する。 3,000万円控除の要件・期限を両年で満たし、譲渡所得が控除額以内なら、年内でも年明けでも譲渡税はゼロ
・変わる一部は、4つの問いで判定する。 控除を使うか・3,000万円を超えるか・1月1日で何年目か・損が出るか
・変わる側なら、日付の希望は売り出す前に伝える。 年内契約・年明け引渡しなら、何年分の所得として申告するかを選べることがある
▶ 今日できること
家を買った年月(相続した家なら、親御さんが買った年月)を確かめてください。買ったときの売買契約書か、登記簿(登記事項証明書。法務局で取れる家の記録)に書いてあります。
分かったら、第3章の問い3に当てはめて「売る年 − 買った年」を計算し、メモに書き込みます。5分あれば終わる作業ですが、これだけで「うちは変わる側か」の半分は見えてきます。
▶ 1週間以内にすること
判定シートで「変わる側」だった方は、試算のメモを持って、税理士さんか税務署に1問だけ聞いてみてください。「2026年分と2027年分で、税金はいくら違いますか?」。この1問で十分です。
あわせて、担当者に第6章の1行を送っておきましょう。まだ不動産会社を決めていない方は、査定のときにこの1行を伝えて、相手の反応を見てみるのもいいと思います。
▶ 相談したくなったら
自分で判定してみたけれど合っているか不安、形2になりそうで日程の組み方が分からない。そんなときは、公式LINEから聞いてください。「家を取得した年月」と「今住んでいるかどうか」の2つだけ送ってもらえれば、3つの形のどれになりそうかを一緒に見ます。
売ると決める前の相談でも大丈夫ですし、話した結果「今は売らない」になってもかまいません。ほかの会社で売却を進めている方からのご相談も受けています。
公式LINE(友だち追加):公式LINEで相談する
LINEを使っていない方は、サイト(https://heroes-property.jp )からもご連絡いただけます。
▶ 動画で見る
家を売るのに何か月かかるかを、「3つの時計」で1分ほどの動画にしています。第2章の日程の話とあわせて見てみてください。
(1) 家を売るのは何か月?答えは「3つの時計」で決まる #Shorts - YouTube
売る時期そのものの考え方(季節や市況)は、こちらの記事で書いています → 大阪の不動産売却は時期が命!高値で売れる相場とタイミング
おわりに
最後まで読んでくださって、ありがとうございます。
「年内に決めましょう」と言われると、決めない自分が悪いような気がしてしまいますよね。でも、年をまたぐだけで全員の税率が変わるわけではありません。控除の条件と期限、所有期間、翌年の負担を順に確かめれば、暮らしの予定も含めて考えられます。そして変わる側の方でも、自分がどちらにいるかが分かれば、日付は落ち着いて選べます。
まずは、家を買った年月を1つ確かめるところから。それだけで、迷いの半分は小さくなるはずです。あなたの売却の日付が、誰かに急かされた日ではなく、家族で納得して選んだ日になりますように。分からないところがあれば、いつでも声をかけてください。
一人ひとりの状況に応じた柔軟な対応を心がけており、お客様のお困りごとを解決に導く不動産売却を手がけています。丁寧なヒアリングを通じて、理想的なプランを大阪でご提案している会社です。
株式会社ヒーローズプロパティ
〒532-0003
大阪府大阪市淀川区宮原4丁目4−64
新大阪千代田ビル9階C号室
06-6842-7377