相続税を払うために大阪市の実家を売る|引渡し日を申告期限の前後どちらに置くか
2026/09/17
税理士さんから「相続税がかかりそうです」と言われて、預貯金を見て、実家を売って払うしかないと分かった。それなのにネットを開くと「申告期限後に売りましょう」とだけ書いてある。「いや、待ってたら現金が足りへんねんけど…」と手が止まっている。そんな夜に、この記事を読んでもらえたらと思って書いています。
私は大阪市淀川区で不動産の売却だけを専門にしている紙谷といいます。この記事では、相続税と実家の売却がぶつかる場面を、「引渡し日を申告期限の前に置くか、後に置くか」という1つの判断軸で整理します。組み立てに使うのは「自分の型」「時計」「保険」の3つだけです。読み終わる頃には、自分が「待つ人」なのか「動く人」なのかの当たりがつきます。税理士さんに聞くべき質問と、売り出しの日付も、カレンダーに書けるようになるはずです。
※この記事と図解で「特例がある人は引渡しを後に」と書いているのは、同居親族やいわゆる「家なき子」など、申告期限までの保有継続が要件となる人のことです。配偶者には取得者としての保有継続要件はありません。図解の期限は通常の期限内申告を前提とした目安です。具体的な日付や延納の可否は税理士さんと確認してください。
株式会社ヒーローズプロパティ
一人ひとりの状況に応じた柔軟な対応を心がけており、お客様のお困りごとを解決に導く不動産売却を手がけています。丁寧なヒアリングを通じて、理想的なプランを大阪でご提案している会社です。
〒532-0003
大阪府大阪市淀川区宮原4丁目4−64
新大阪千代田ビル9階C号室
06-6842-7377
目次
第1章:相続税を払うために実家を売る人が同時に抱える「3つの期限」
この章では、頭の中で「10か月」と一括りになっている期限をほどきます。「動かせない期限」と「自分で決められる日付」の2つに分けるだけです。ここが分かれると、あとの章がぜんぶ1本の線でつながります。
▶ 「相続税がかかりそう」と知る場面
たとえば、こんな状況を思い浮かべてみてください。お母さんが今年の5月に亡くなり、大阪市西区の実家(築45年の木造、土地は100㎡ほど)と預貯金500万円が残った。相続人は、吹田のマンションに住むあなたと、奈良市で賃貸暮らしの妹さんの2人。相続からしばらくして税理士さんに概算を頼んだら、こう言われた。「土地の評価だけで4,000万円台。基礎控除を超えるので、数百万円の相続税が出そうです」。基礎控除とは、相続税がかからない枠のことです。3,000万円+600万円×相続人の数で決まり、2人なら4,200万円になります。
「え、うちみたいな普通の家で?」というのが正直な気持ちだと思います。でも大阪市内、とくに西区・北区・淀川区のように地価が高めのエリアでは、話が別です。古い木造の実家でも、土地の評価だけで基礎控除に届いてしまうことがめずらしくありません。私のところにも、同じような相談が届きます。
▶ 動かせない期限は、実は1つだけ
相続税の申告と納付の期限は、「亡くなったことを知った日の翌日から10か月以内」です。期限の延長は通常できません。土日祝日に当たる場合など、実際の期限は税理士さんに確認してください。5月に亡くなったなら、翌年の3月が期限です。納め方は現金での一括納付が原則です。分割で納める「延納」や、物で納める「物納」を使いたい場合も、申請できるのは申告期限までです(国税庁タックスアンサー No.4205・No.4211)。
動かせない期限は、この「申告期限の1つだけ」なんです。10か月のあいだに「売らないといけない」と法律が決めているわけではありません。ここ、けっこう大事なポイントです。
▶ 自分で置ける日付は「売り出し日」と「引渡し日」
実家をいつ売り出すか、いつ買主さんに引き渡すか(決済日)は、買主さんとの調整を含めて計画できます。「売り出し日」を決めれば、契約までの期間と、契約から引渡しまでの期間がだいたい読めます。すると「引渡し日」がどのあたりに来るかも見えてくる。
ややこしいのは、この引渡し日に「特例の時計」が絡んでくることです。相続税を大きく減らせる「小規模宅地等の特例」には、「申告期限まで実家を持っておく」という条件が付いているものがあります。この特例が自分に「ある」のか「ない」のかで、引渡し日を申告期限の前に置くべきか、後に置くべきかが逆になる。ここがこの記事の芯です。
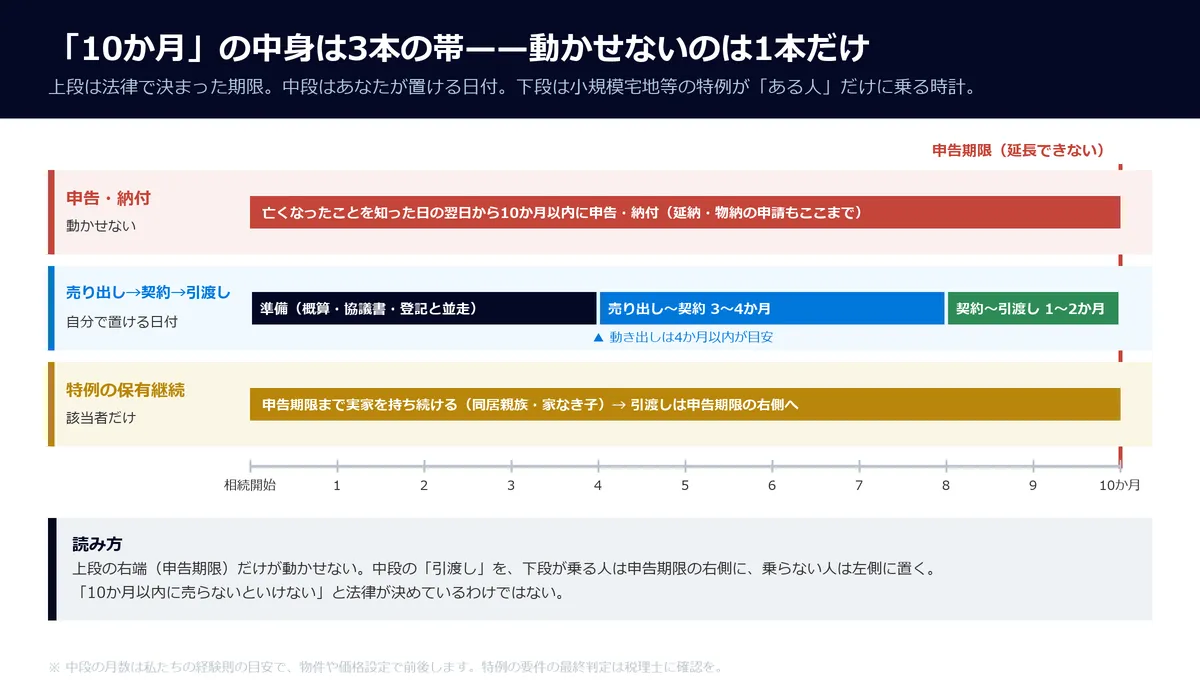
20年この仕事をしてきて、相続税を払うために実家を売る売主様を何度も見てきました。なので、税金の時計と売却の時計を1本に並べて考える癖がついています。売却の時計のほうは、写真撮影も資料作りも内覧の立ち会いも自分でやっている現場の感覚で書いていきますね。売却にかかる期間そのものの考え方は、別の記事「不動産売却は何か月かかるかの答えは3つの時計で決まる」にまとめています → 家を売るのは何か月?答えは「3つの時計」で決まる
じゃあ、その「特例の時計」は自分に関係あるのか。次の章で判定表を一緒に見ていきましょう。
第2章:確かめる①——自分は小規模宅地等の特例が「ある人」か「ない人」か
この章では、「特例を失うから待て」というアドバイスが自分の話なのかどうか、当たりをつけます。最終的な判定は税理士さんの仕事です。それでも「自分はどちらの型か」が分かるだけで、聞くべき質問がはっきりします。
▶ 小規模宅地等の特例って、ざっくり何?
亡くなった人が住んでいた土地を、条件に合う人が相続した場合の制度です。330㎡までの部分について、土地の評価額を80%減額できます(国税庁 No.4124)。4,000万円台の土地なら、この特例が使えるかどうかで「そもそも相続税がかかるのか、かからないのか」が変わる。それくらいのインパクトがあります。税理士さんが「使えるなら申告期限まで売らないで」と言うのは、こういう理由なんですね。
ただし、この特例は「相続した人がどんな立場か」で使えるかどうかが決まります。実家に住んでいなかったあなたにとって、ここがいちばんの分かれ道です。
▶ 特例の有無 判定表
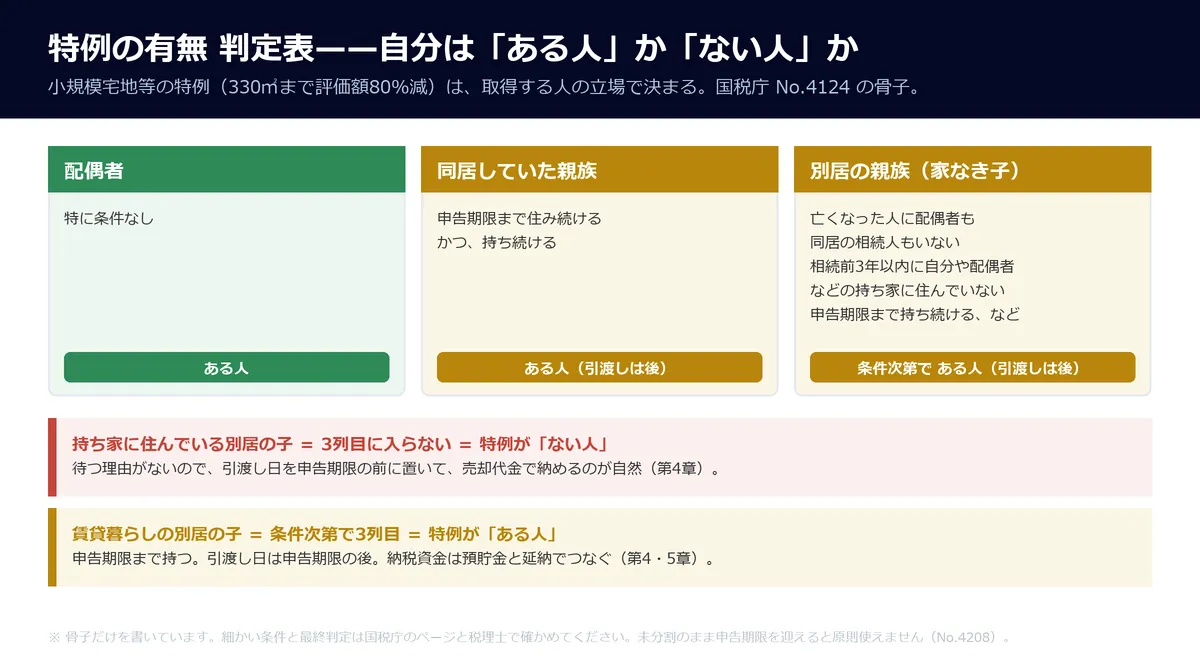
| 取得する人 | 主な条件(骨子) |
| 配偶者 | 特に条件なし |
| 同居していた親族 | 申告期限まで住み続け、かつ持ち続ける |
| 別居の親族(いわゆる「家なき子」) | 亡くなった人に配偶者も同居の相続人もいない/相続前3年以内に自分や配偶者などの持ち家に住んでいない/申告期限まで持ち続ける、など |
※骨子だけを書いています。細かい条件は国税庁のページと税理士さんで確かめてください。
この表の3列目、「家なき子」という呼び名がポイントです。親と同居していなくても、自分が持ち家に住んでいなければ、条件次第で特例が使える可能性がある。逆に言えば、持ち家に住んでいる人は、この列に入りません。
▶ あなたと妹さんに当てはめると
さっきの例で考えてみましょう。吹田の分譲マンションに住んでいるあなたは、持ち家に住んでいるので「家なき子」には当たりません。あなたが実家を取得しても、特例は使えない。待つ理由がない人です。
一方、奈良市で賃貸暮らしの妹さんは、他の条件を満たせば「家なき子」として特例が使える可能性があります。もし妹さんが実家を取得する形にするなら、申告期限まで持っておく人になる。
同じきょうだいなのに、答えが逆になるんです。ここで「じゃあ妹に取得させたらええやん」と思うかもしれません。でも、誰が取得するかは、相続税の総額・売却後のお金の分け方・妹さんの気持ちまで絡む論点です。税理士さんと決める話になります。この記事で持ち帰ってほしいのは、「自分はどちらの型か」まで。
▶ 未分割のまま申告期限を迎えると、原則使えない
もう1つ、見落としやすい話があります。遺産分割協議(誰が何を相続するかの話し合い)がまとまらないまま申告期限を迎えると、この特例は原則として使えません(国税庁 No.4208)。あとから分割できた場合の手続きはありますが、税理士さんの領域です。
「特例がある人」の型でも、きょうだいの話し合いが進まなければ意味がない、ということです。きょうだいで揃えておく材料については、こちらの記事に書いています → きょうだいで相続した大阪市の実家、「全員の同意」の前に揃える4つの材料
自分の型に当たりがついたら、次は時計です。10か月のうちに、仲介で売るなら、いつまでに売り出せばいいのか。次の章で逆算します。
第3章:確かめる②——10か月の時計を仲介で読むと、売り出しはいつまでか
この章では、「今から売り出して間に合うのか」を、あなたの相続開始日から逆算した日付で答えられるようにします。私たちは買取の商材を持たない、売却専門の会社です。だから「仲介で間に合う時計の読み方」を、売主様の手取りの側から書きます。
▶ 仲介の時計の目安
私の経験則での目安は、こんな感じです。あくまで目安で、物件や価格設定で前後します。
・売り出し〜売買契約:3〜4か月
・売買契約〜決済(引渡し):1〜2か月
・合計:4〜6か月
これを10か月から逆算すると、「動き出しは相続開始から4か月以内」が1つのラインになります。さっきの例なら、5月に相続が始まって、9月中に売り出せば、引渡しは翌年1〜3月。申告期限の3月にぎりぎり間に合う計算です。「ぎりぎり」というのがミソで、ここで1〜2か月ロスすると引渡しが申告期限を越えます。
「じゃあもう間に合わへんやん」と思った人、ちょっと待ってください。第4章と第5章で「引渡しが後ろにずれても納税の手立てはある」という話をします。慌てて値引きする前に読んでほしいところです。
▶ 売り出す前の準備は「登記と並走」で縮む
「相続登記(名義をあなたや妹さんに変える手続き)が終わってから売り出す」と思っている人が多いです。「登記が終わってから」と待っているうちに、気づけば9月が終わっている。ここに、時間を縮める余地があります。
私たちの実務では、相続登記の前でも売り出せます。条件は、遺産分割協議書(誰が何を相続するかを書いた書面)が完成していること。それがあれば、媒介契約(不動産会社への売却依頼)→売り出し→売買契約まで進められます。登記が済んでいないとできないのは、決済(引渡し)だけです。登記から抵当権抹消(住宅ローンの担保を外す手続き)までは、数週間から数か月かかります。ここを売り出しと並走させると、全体で1〜2か月ぶん前倒しできることが多いです。
登記していない家を売るときの注意点は、こちらの記事が詳しいです → 不動産売却で大阪府の相続登記してない家を安全に現金化する手順と注意点
もう1つ、実家の中に残っている家具や荷物(残置物)を「先に片付けてから」と思って動き出しが遅れるケースもよく見ます。片付けは売り出しの後でも間に合いますし、先に処分して損することもあります → 大阪市の実家を不動産売却する際に残置物を先に処分すると損する3つの理由
▶ 10か月の逆算表
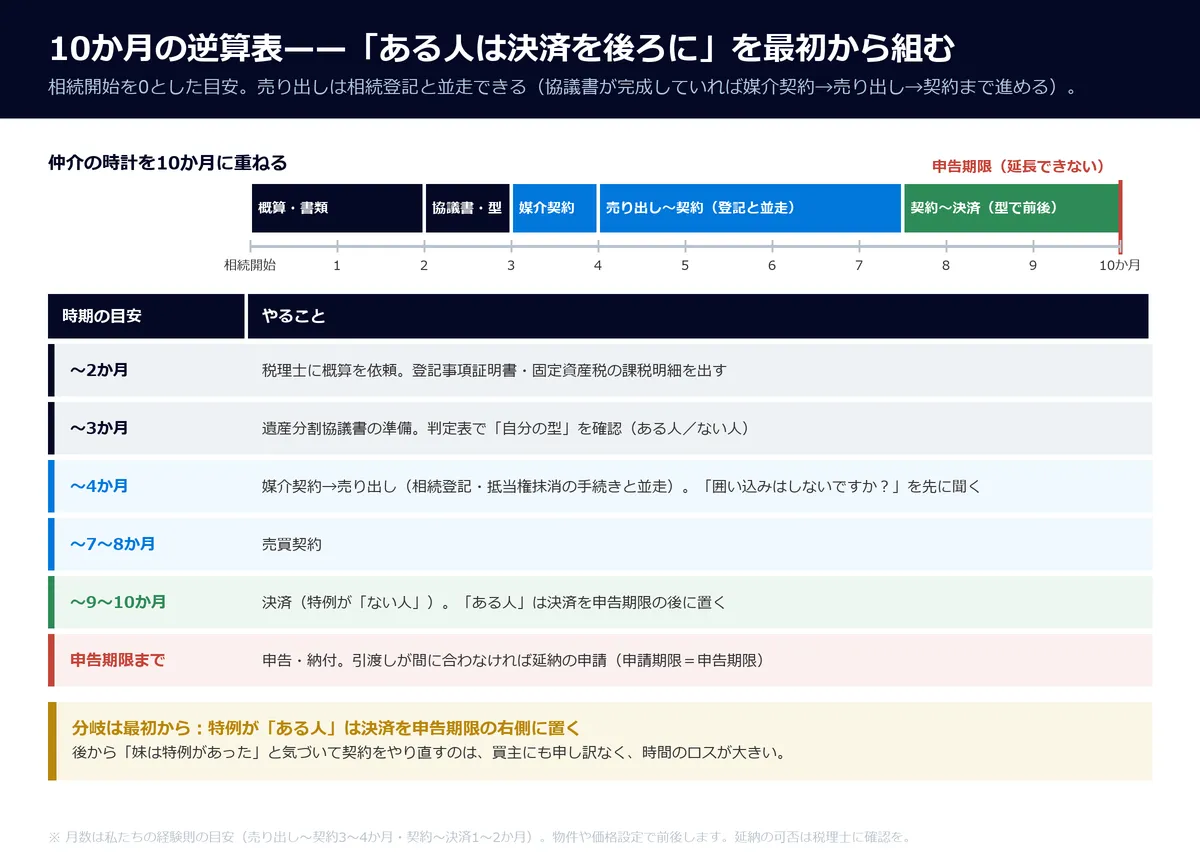
| 時期の目安 | やること |
| 相続開始〜2か月 | 税理士さんに概算を依頼。登記事項証明書・固定資産税の課税明細を出す |
| 〜3か月 | 遺産分割協議書の準備。第2章の判定表で「自分の型」を確認 |
| 〜4か月 | 媒介契約→売り出し(登記手続きと並走) |
| 〜7〜8か月 | 売買契約 |
| 〜9〜10か月 | 決済(特例がない人)。特例がある人は申告期限の後に置く |
| 申告期限まで | 申告・納付。売れていなければ延納の申請(第5章) |
この表の肝は、「保有継続の要件がある人は決済を後ろに置く」という分岐を、最初から組み込んでおくことです。後から「あ、妹は特例あるんやった」と気づいて契約をやり直すのは、買主さんにも申し訳ないですし、時間のロスが大きい。
▶ 期限が短いほど、囲い込みの損は大きい
期限のある売却で、私がいちばん気をつけてほしいのが囲い込みです。囲い込みとは、売却を任された不動産会社が、他社の買主を「商談中です」などと断り、自社で買主を見つけるまで抱え込む行為のこと。普通の売却でも損ですが、10か月という期限があるときは、囲い込みで失う1〜2か月がそのまま「間に合わない」に直結します。
だから、期限のある売却ほど「囲い込みはしないですか?」と最初に聞いてください。聞いていい質問です。そして、口約束だけでなく、レインズ(不動産会社どうしが物件情報を共有する仕組み)に登録された証明書を見せてもらう。これで「他社にも情報が開かれているか」が確認できます → 不動産売却でレインズ登録証明書の正しい確認方法と大阪府での活用ポイント
私は囲い込みをしません。売却専門で買主側の仲介をしないので、そもそも抱え込む理由が構造的にないんです。
売り出しの日付が見えたら、いよいよ「引渡し日をどこに置くか」です。次の章で、あなたの型ごとに決めていきます。
第4章:確かめる③——引渡し日を申告期限の「前」に置く人、「後」に置く人
この章がこの記事のいちばん言いたいところです。第2章の「自分の型」と第3章の「時計」を合わせて、あなたの引渡し日の置き場を決めます。ついでに、「安く売れば相続税が下がる」という誤解も手放してもらいます。
▶ 特例がない人:引渡し日は申告期限の「前」でいい
持ち家に住んでいる別居の子で、この特例が使えないあなたの型なら、特例の保有継続を理由に、実家を申告期限まで持っておく必要はありません。だったら、引渡し日を申告期限の前に置いて、売却代金で相続税を納めるのがいちばん自然です。
「申告期限後に売りましょう」というネットの一般論は、この型の人には当てはまりません。待つことで得られるものがなく、むしろ納税資金が手元にない状態で申告期限を迎えるリスクだけが残る。「ない人は、待たんでええ」。これがこの型の答えです。
もちろん、「前でいい」は「急いで安く売れ」ではありません。第3章の時計どおりに動き出せば、相場で売る時間は十分にあります。
▶ 特例がある人:引渡し日は申告期限の「後」に置く
妹さんの型、つまり「家なき子」などで特例が使える可能性がある人は、申告期限まで実家を持っておくことが条件です。だから引渡し日は申告期限の後に置きます。
ここで当然「じゃあ納税資金はどうすんの?」となりますよね。この型の人の組み立ては、3段です。①手元の預貯金で納められる分は納める。②足りない分は延納(分割払い)を申告期限までに申請して、延納の許可を受けて納める。③引渡し後の売却代金で残りを納める。延納については次の章で詳しく話します。「特例で税額を減らしたうえで、足りない分を延納でつなぎ、売却代金で締める」。この設計を、税理士さんと一緒に作るイメージです。
ひとつ注意があります。「売買契約だけ先に結んで、引渡し日を申告期限の後にすれば特例は守れる」という考え方があります。これについては専門家のあいだでも見解が分かれていて、私は断定できません。この記事では「引渡し日を申告期限の後に置く」とだけ言っておきます。契約を先に結ぶ形を考えるなら、その前に税理士さんに「この形で特例は維持できますか」と聞いてください。
▶ 「安く売れば相続税が下がる」は、たぶん違う
ときどき「早く安く売ったら、その売値で相続税が計算されて安くなるんちゃうの?」と聞かれます。相続税の計算に使う土地の評価は、原則として路線価(国税庁が道路ごとに定めている土地の値段の目安)をもとにした評価額です。実際の売値とは別のものです。「安く売れば税金も下がる」という理解は、一般には当てはまらないことが多いと私は考えています。ここは税理士さんの領域なので、断定はしません。気になる人は、概算を出してもらった税理士さんに聞いてみてください。
一方で確実に言えるのは、売り急いでの値引きは、そのまま手取りの損だということです。「間に合わないから」と焦って100万円、200万円下げるくらいなら、次の章の「保険」を先に確認してほしい。それが私の本音です。
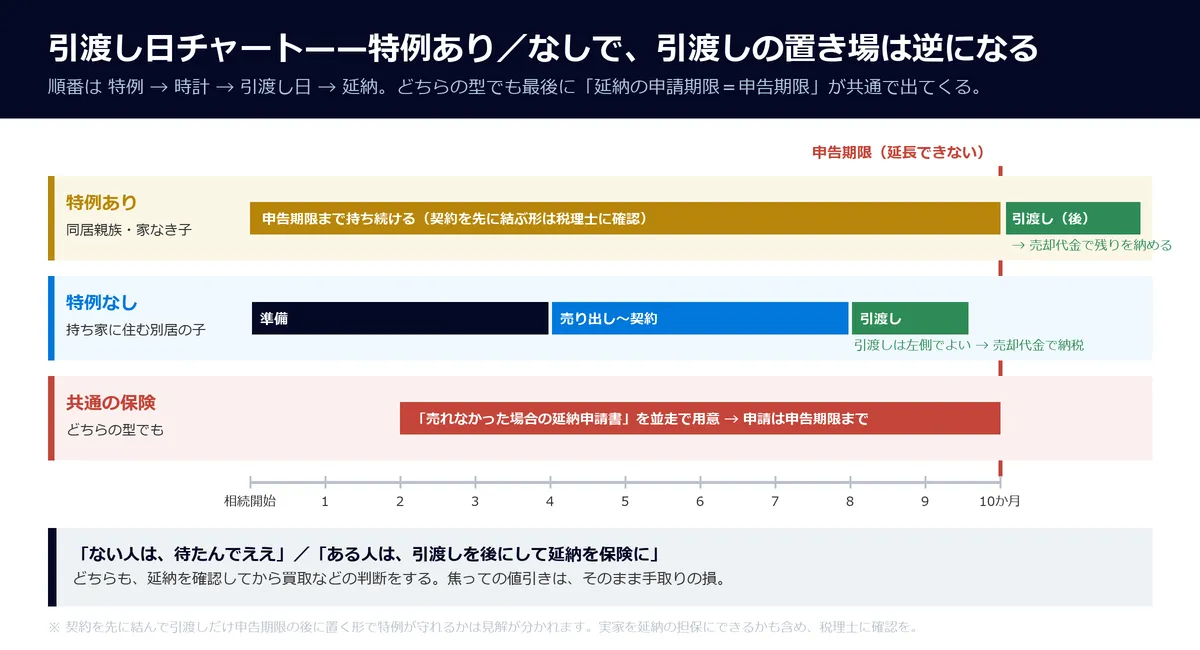
この「引渡し日チャート」は、特例→時計→引渡し日→延納の順番で考えるための道具です。どちらの型でも最後に出てくる「延納」を、次の章で押さえましょう。
第5章:確かめる④——延納の申請期限を「保険」として押さえる(買取を急いで飲む前に)
この章では、延納という制度を「売れなかったときの保険」として押さえます。読み終わったときに、「間に合わないなら買取で」という言葉を急いで受けなくなっていれば、この章の役目は果たせています。
▶ 延納の骨子
延納は、相続税を年払いで分割して納める制度です。国税庁のページ(No.4211)に書かれている骨子はこうです。
・相続税額が10万円を超えていること
・現金で一度に納めるのが難しい理由があり、その難しい範囲内の金額であること
・原則として担保を出すこと(ただし延納する税額が100万円以下で、期間が3年以下なら担保は不要)
・申告期限までに、申請書と担保の書類を税務署に出すこと
・利子税(分割にする代わりの利息のようなもの)がかかること
いちばん大事なのは4つ目です。期限内申告をする場合、延納の申請期限は、申告期限と同じ。この記事では期限内申告を前提に、期限までに備える順番を扱います。期限後申告や修正申告などでは別の申請期限が定められているため、期限を過ぎた場合も自己判断で諦めず、すぐに税理士さんや税務署へ相談してください。だから、売却が間に合うかどうかに関わらず、申告期限が来る前に用意しておく必要があるんです。
「延納て、なんか借金みたいで気が引けるわ」と言う人もいます。分かります。でも、利子税がつくとはいえ、国税庁のページに書いてある正規の納め方です。値引きして売るのと、どちらが手取りを減らさないか。そこで比べてください。
なお、担保に実家そのものを充てられるのか、実家1軒しかない家庭で延納が現実的なのかは、案件ごとに変わります。ここは私が断定できないところなので、税理士さんに確かめてください。
▶ 「売れなかった場合」の申請書を、売却と並走で用意する
私がおすすめしたい動き方は、こうです。売り出しと同時に、税理士さんに「もし申告期限までに引渡しが終わらなかった場合の延納申請書」を用意しておいてもらう。売れて納税資金が入れば使わない。売れず、要件を満たす見込みなら期限内に申請する。備えになります。
保険を用意しておくと、何が変わるか。「申告期限に間に合わないかもしれない」というプレッシャーで値引きの判断を急がず、延納の条件と費用を比べられます。買主さんとの交渉で、「この価格なら待てます」と言える余裕が生まれる。売主様の手取りを守るのは、実はこの余裕なんです。
▶ 物納は、実家1軒の家庭には現実的でないことが多い
「物で納める」物納という制度もありますが、延納でも納められない場合に限られ、納める財産にも条件があります。実家1軒と少しの預貯金という家庭では、物納より「延納でつないで売却代金で納める」ほうが現実的なことが多い。これが私の感覚です。詳しくは税理士さんに聞いてみてください。
▶ 買取は「悪い」のではなく、「順番が逆」になりやすい
買取(不動産会社が直接買い取ること)は、たいてい仲介で売るより低い価格になります。仲介と買取の違いは、こちらで詳しく比べています → 不動産売却で大阪府に最適な仲介と買取の違いと選び方徹底比較
私が言いたいのは、「買取が悪い」ではありません。「延納という保険を知らないまま、間に合わないからと買取に飛びつくと、値引きした分は戻ってこない」ということです。延納の利子税と、買取での値引き額。どちらが「安い保険」なのかを比べてから決めても、遅くない。長年の経験から言うと、この2つを同じ土俵に並べて考えてほしいと思っています。
そのうえで、売主様が「手間をかけずに早く現金にしたい」と買取を希望されるなら、それも立派な選択です。私たちは自社で買い取ることはしませんが、その場合は高く買ってくれる買取業者を探します。買取の出口はちゃんとあります。ただ、順番として「延納を確認してから」を先に置いてほしい、それだけです。
さて、無事に売れた後にも、もう1回税金の話があります。売った翌年の話を、次の章でしておきましょう。
第6章:売った翌年にもう1回来る税金——取得費加算か、空き家3,000万円控除か
この章では、実家を売った翌年にやってくる譲渡所得税(売って出た利益にかかる税金)の話をします。「どちらの特例を使うか」が、実は今の売り方に関係してくるので、売り出す前に知っておいてほしい内容です。
▶ 翌年の2〜3月に、確定申告がもう1回
翌年の2月。テレビで確定申告のCMが流れて、「あれ、実家を売ったぶんは?」と気づく。相続税を納め終わってほっとしたところに、もう1回税金の話が来るのは、正直、気が重いと思います。でも、ここを知っているかどうかで手取りが変わります。
実家を売って利益が出ると、翌年の2〜3月に確定申告が必要です。ここで問題になるのが「取得費(親がその家をいくらで買ったか)」が分からないケース。古い実家だと売買契約書が見つからないことが多いんです。その場合は売値の5%を取得費とみなす「5%ルール」で計算されるので、利益が大きく出て税金が膨らみやすい。この話はこちらの記事に詳しく書いています → 不動産売却で取得費不明時の5%ルール活用と大阪市での税金対策ポイント
その税金を減らすための特例が2つあって、どちらか一方しか使えません。
▶ 取得費加算の特例
相続税を払った人が、相続した財産を、原則として相続開始から約3年10か月以内に売った場合に使える制度です。正確な期限は、相続税の申告期限の翌日以後3年を経過する日までなので、税理士さんと日付を確認してください。払った相続税の一部を、取得費に足せます。取得費が増えると利益が減り、譲渡所得税が下がります。相続税を払うために実家を売るあなたには、まさに関係のある特例です。
▶ 空き家の3,000万円特別控除
亡くなった親が1人で住んでいた家を相続して売る場合の制度です。条件に合えば、利益から最大3,000万円を差し引けます(国税庁 No.3306)。主な条件は3つ。昭和56年5月31日以前に建てられた家であること。相続開始から3年目の年末までに売ること。2027年12月31日までの譲渡であること。対象の家屋と敷地等を相続・遺贈により取得した相続人が3人以上の場合は、1人あたりの控除上限が2,000万円になります。相続人全員の人数だけで決まるわけではありません。また、以前は「売る前に耐震改修するか取り壊す」必要がありました。今は買主さんが引渡し後の翌年2月15日までに耐震改修や取り壊しをする形でも使えます。
▶ どちらを選ぶかは、今の売り方に関係する
2つの特例は併用できません。ざっくり言えば、払った相続税が大きいほど取得費加算が効きやすく、そうでなければ空き家特例のほうが大きくなりやすい。ただ、どちらが有利かは相続税の額と売却の利益で変わります。あなたの数字で、税理士さんに試算してもらってください。
ここで売り方に関係してくるのが空き家特例です。この特例を狙うなら、「更地にして渡す」か「買主さんが耐震改修か取り壊しをする」形で売ることになります。だから、売り出しの時点でその前提を不動産会社に伝えておかないといけません。売買契約書にも、その条件を書き込みます。売れてから「空き家特例を使いたかった」では間に合わないことがあるんです。
大阪市内で言うと、西区や北区のように土地の評価が高くて相続税が出やすいエリアでは、取得費加算が効く場面が多い。城東区や生野区のように築古の戸建が多いエリアでは、空き家特例が主戦場になりやすい。これが私の実感です。もちろん個別の物件で変わります。
相続した実家を売る流れ全体はこちら → 不動産売却で押さえたい大阪府の相続した実家の手続きと節税ポイント
老人ホームに入っていた親の実家で空き家特例を使う話はこちら → 不動産売却で大阪府の老人ホームに入った親の実家を3,000万円控除で現金化する実践ガイド
ここまでで、特例の有無・時計・引渡し日・延納・翌年の税金と、一通りそろいました。最後の章で、今日からの動き方にまとめます。
第7章:まとめ+次のアクション
長い記事を読んでくれてありがとうございます。この章は、記事を閉じた直後に動けるように、3段でまとめます。
▶ この記事のまとめ
・動かせない期限は「申告・納付の10か月」だけ。売り出し日と引渡し日は自分で置ける
・小規模宅地等の特例が「ない人」は待つ理由がなく、引渡し日を申告期限の前に置いて売却代金で納めるのが自然
・特例が「ある人」は申告期限まで持つ必要があるので、引渡し日は後。納税資金は預貯金と延納でつなぐ
・どちらの型でも、延納の申請期限(=申告期限)を保険として押さえてから、買取などの判断をする
・売った翌年の特例(取得費加算か空き家特例か)は、今の売り方に関係するので売り出す前に決めておく
▶ 今日できること
1. 相続開始日から10か月後の日付を、カレンダーに書く。スマホのカレンダーでいいので、まず目に見える形に
2. 実家の登記事項証明書(法務局で取れる名義の証明)と、固定資産税の課税明細(毎年春に届く紙)を手元に出す
3. きょうだい全員の住まいが「持ち家か、賃貸か」を確認して、第2章の判定表で自分と相手の型に当たりをつける
▶ 1週間以内にすること
1. 税理士さんに3つ質問する。「特例は誰に使えますか」「延納を保険として申告期限までに用意できますか」「契約を先に結んで引渡しを後にする形は、この案件で可能ですか」
2. 遺産分割協議書の準備をきょうだいと共有する。揃える材料はこちら → きょうだいで相続した大阪市の実家、「全員の同意」の前に揃える4つの材料
3. 不動産会社に査定を頼み、「売り出しから決済までの時計」を出してもらう。そのとき「囲い込みはしないですか?」も一緒に聞く
▶ 相談したくなったら
私は大阪市淀川区で、売却だけを専門にしています。相続税がからむ売却では、税理士さんと連携する前提で、特例の型・10か月の時計・引渡し日の置き場を一緒に読みます。買取の商材を持っていないので、「間に合わないなら買取」とは言いません。延納を含めた選択肢を並べたうえで、売主様の手取りがいちばん残る順番を考えます。
相談は公式LINEがいちばん早いです → 公式LINEで相談する (友だち追加)
「相続開始日」と「きょうだいの住まい」を送ってもらえれば、まずどの型かを一緒に見ます。サイト(heroes-property.jp)やメール(info@heroes-property.co.jp)からでも大丈夫です。
最後にひとつだけ。期限のある売却ほど、囲い込みをしない会社かどうかを、先に確かめてください。
おわりに
ここまで読んでくださって、本当にありがとうございます。
税理士さんは「申告期限後に」と言い、不動産会社は「間に合わないなら買取で」と言う。そのあいだで、あなたが一人で時間軸を組み立てないといけない状況は、正直しんどいと思います。でも、この記事で見てきたとおり、答えは「自分の型」と「時計」と「保険」の3つで組み立てられます。全員に同じ答えがあるわけではなく、あなたの場合の答えがある。
「早すぎた」も「待ちすぎた」も、どちらも後悔になります。それを避けるいちばんの方法は、今日、10か月後の日付をカレンダーに書いて、1つずつ確かめていくことだと私は思っています。お母さんが残してくれた実家を、慌てずに、相場で、きょうだいと揉めずに送り出せますように。そのお手伝いができるなら、私にとってもうれしいことです。
一人ひとりの状況に応じた柔軟な対応を心がけており、お客様のお困りごとを解決に導く不動産売却を手がけています。丁寧なヒアリングを通じて、理想的なプランを大阪でご提案している会社です。
株式会社ヒーローズプロパティ
〒532-0003
大阪府大阪市淀川区宮原4丁目4−64
新大阪千代田ビル9階C号室
06-6842-7377