リースバックで後悔する?|大阪市の家で、契約前に見る4つの欄
2026/11/04
「売っても、そのまま住めますよ」
業者さんにそう言われた、とお母さんから電話があった。あるいは、ご自身がその説明を受けて、パンフレットを前に考えている。そんな方に向けて書きました。「後悔」で検索すると怖い話がたくさん出てきますよね。でも、まだ契約前なら、確かめられることはたくさんあります。
先に答えを3行で
- 後悔の話は「売る値段・借り方・家賃・やめ方」の4つの欄に分かれ、どれも契約前の書類で確かめられます。
- 合うかどうかは、「何年住みたいか」と「そのあとどこに住むか」で分かれます。
- 今日できるのは、もらった資料の4つの欄に、書いてある数字と空欄を書き分けることです。
書いているのは、大阪市淀川区・新大阪で家の「売却」だけを扱っている株式会社ヒーローズプロパティの紙谷一徳です。この仕事を20年続けてきた宅地建物取引士で、今は売主様の側だけに立って仕事をしています。私はリースバックの商品を持っていませんし、自分の会社で家を買い取ることもしません。勧める側ではなく、売主様の横で書類を一緒に見る側として、契約前に見てほしいところをお話しします。
動画で見る|不動産売却の教科書 第21回(約15分)
読みながら気になることが出てきたら、公式LINEに一言どうぞ。売却のことなら、まだ何も決めていなくても大丈夫です。→ 公式LINEで相談する
株式会社ヒーローズプロパティ
一人ひとりの状況に応じた柔軟な対応を心がけており、お客様のお困りごとを解決に導く不動産売却を手がけています。丁寧なヒアリングを通じて、理想的なプランを大阪でご提案している会社です。
〒532-0003
大阪府大阪市淀川区宮原4丁目4−64
新大阪千代田ビル9階C号室
06-6842-7377
目次
第1章:「後悔した」という話は4つの欄に分けられる——自分がどこで迷っているかが分かる
「母が、家を売っても住めると言っているんです」
この章では、ばらばらに読んできた「後悔した」という話を、4つの欄に分けてみます。分けてみると、自分の不安がどこにあるのかが、ずっと言いやすくなります。
▶ 日曜の夜、台所でスマホを開く
1人の方を思い浮かべてみます。この記事のための架空の例です。
Aさんは52歳。吹田市に住んでいて、78歳のお母さんが東淀川区の築45年の木造2階建てに1人で暮らしています。月に2回は様子を見に寄りますが、屋根も給湯器もだいぶ古い。お母さんは前から「修理代もかかるし、年金だけやと心細い」とこぼしていました。
先週、そのお母さんから電話がありました。「業者さんが来てな、売ってもそのまま住めるんやって。1,100万円やって」。止めたい気持ちはある。でも、お母さんの家だし、口を出しすぎるのも気が引ける。電話を切ったあと、台所で「リースバック」と打つと、すぐ横に「後悔」と出てきた。その気持ちのまま、この記事にたどり着いた方もいるかもしれません。
▶ リースバックは、売る契約と借りる契約の2枚でできている
リースバックは、家を売って、そのあとも家賃を払ってその家に住み続ける取引です。まとまったお金が手に入り、引っ越さずに済む。この2つが同時にかなうので、合う方には便利な仕組みです。リースバックそのものが悪い取引というわけではありません。
ただ、相談が増えているのも事実です。国民生活センターには、2024年度に全国で200件を超える相談が寄せられ、契約した方の約7割が70歳以上でした。2026年8月4日には、国民生活センターが改めて注意を呼びかけ、具体的な事例を公表しています。
ここで覚えておいてほしいのは、リースバックでは書類が2枚になる、ということです。家を売る契約(売買契約書)と、その家を借りる契約(賃貸借契約書)。後悔の話は、だいたいこの2枚のどこかの欄から生まれています。
▶ 公表された事例を、4つの欄に振り分ける
国民生活センターが公表した事例を、主に当てはまる欄に分けてみます。
| 事例(国民生活センター 2026年8月4日) | 主に当てはまる欄 |
|---|---|
| 約1,000万円で売り、家賃7万円で住んでいたら、契約から約6年後に約10万円への値上げを告げられた | ③家賃 |
| 「住み続けられる」と言われて1,100万円で売ったが、売った額では3年ほどしか住み続けられないと分かった(リフォーム工事の契約もからんでいた) | ①売る値段・③家賃 |
| 約200万円で売り、2年の定期借家・家賃2万円。買い戻すには1,000万円と言われた | ②借り方・④やめ方 |
①売る値段は、どの事例の前にもあります。「この値段は高いの?安いの?」。売主様がいちばん最初に口にする「いくらで売れますか?」と同じ問いです。
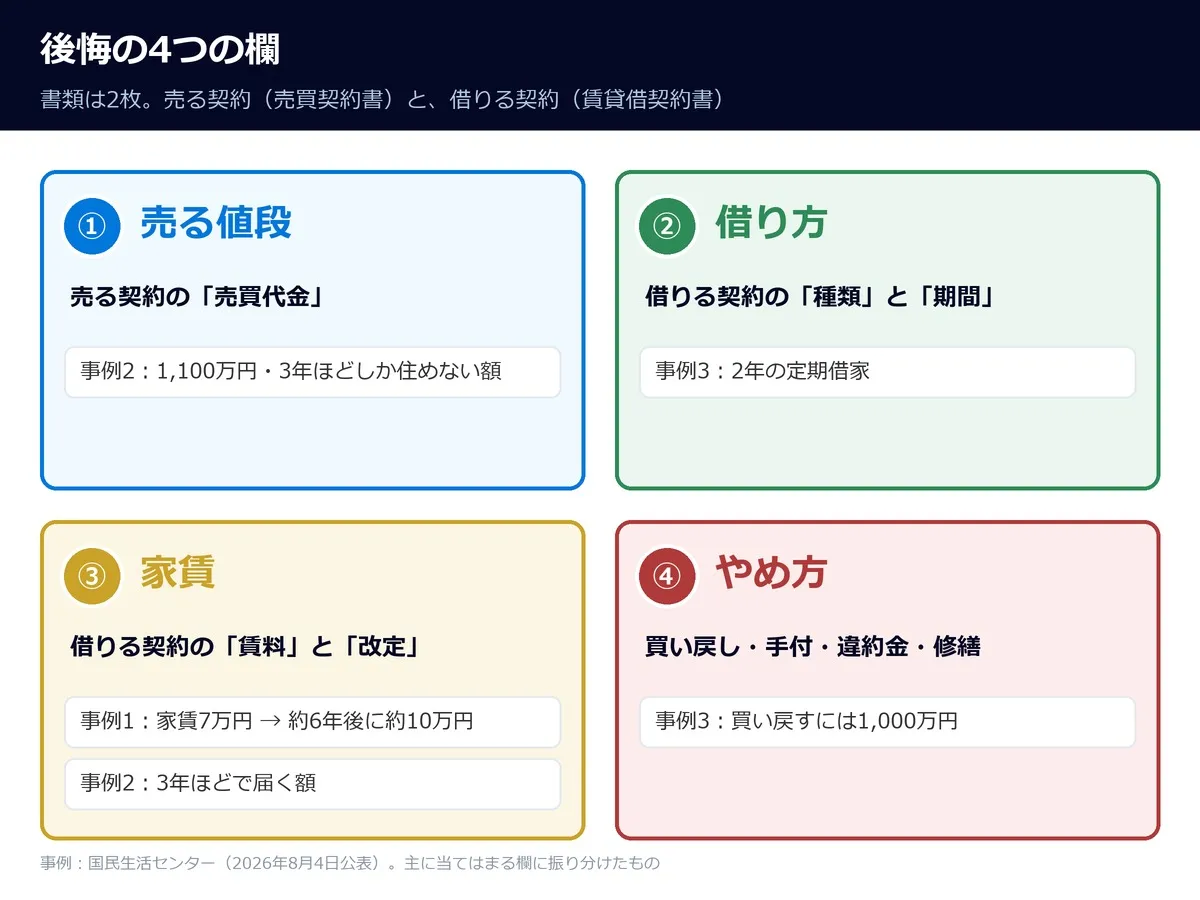
この記事では、この4つを「後悔の4つの欄」と呼びます。
| 欄 | 見る書類 | 書き写すこと | 答えが分かれる条件 |
|---|---|---|---|
| ①売る値段 | 売る契約(売買代金) | 提示額/仲介の査定3〜4社の幅/近所の成約3件 | 比べる相手を持っているか |
| ②借り方 | 借りる契約(種類・期間) | 普通借家か定期借家か/期間/再契約の条件 | 住みたい年数が期間内か |
| ③家賃 | 借りる契約(賃料・改定) | 月の家賃/改定の条項/追いつく年 | 毎月の家計で続くか・理由が借金や生活費でないか |
| ④やめ方 | 両方(買い戻し・手付・違約金・修繕) | 買い戻しの値段と期限/手付の期日/違約金 | 書面に数字と日付があるか |
Aさんの不安を当てはめると、「1,100万円は安くない?」が①、「ずっと住めるの?」が②。漠然とした「騙されてないよね?」が、2つの欄の問いに変わりました。
まずは、いちばん最初に聞く「値段」から。次の章で、提示額を比べる相手を用意します。
第2章:欄①売る値段——提示額を、仲介で売った場合の数字と並べられる
この章では、「1,100万円は安いのか」という問いに、自分で比べる相手を用意します。比べる相手がないまま決めてしまうのが、欄①でいちばん多い後悔の形です。
▶ 後悔しやすい場面
訪ねてきた1社の話だけを聞いて、その日のうちに「お願いします」と言ってしまう。これが、欄①の後悔が生まれやすい場面です。
業者さんの説明は丁寧で、感じもいい。お母さんからすれば「こんなに親切にしてくれるんやから」と思いますよね。でも、比べる数字が1つもないと、提示額が高いのか低いのか、誰にも判断できません。国民生活センターも、売る値段が相場より安い場合があると注意しています。
▶ 書類のどこを見るか
見るのは、売る契約の「売買代金」の欄です。まだ契約書がなければ、見積書や提案書に書いてある提示額で構いません。
ここで1つ、大事な前提があります。リースバックの値段は「売ったあとも住み続ける」という条件とセットです。だから、普通に売った値段とまったく同じ物差しでは比べられません。それでも、自分の家の値打ちを知ってから決めることはできます。むしろ、それを知らずに条件だけで決めるほうが危ないんです。
比べる相手は2つ用意します。
- 仲介の査定を3〜4社に頼む。2社だと、どちらが真ん中か分かりません。3〜4社あれば、幅と真ん中が見えてきます(査定だけ頼んでもいいのかは、こちらに書いています → 売るか未定の家で査定だけ頼むには )
- 近所で実際に売れた値段を3件写す。同じ区で、広さや築年数が近い家を選びます。調べ方はこちら → 売れた値段を自分で調べる方法
仲介の数字は、「広く買主様を探した場合の値段」として受け取ってください。レインズ(不動産会社どうしが売り物件の情報を共有する仕組み)に載せ、他の会社の買主様も通して探す、という前提です。私は囲い込みをしません。売り出した家はレインズに載せ、他の会社からの問い合わせも通します。比べる相手にするなら、こうして広く探す前提の数字でないと意味が薄くなるからです。
業者さんに売る場合と、仲介で売る場合の違いをもっと知りたい方は、こちらも参考にしてください → 業者買取と仲介の比べ方
▶ 答えが分かれる条件
並べてみて、提示額と仲介の幅が近いなら、欄①は大きな問題ではないかもしれません。その場合は、次の欄②〜④に進んでください。
差が大きいなら、それは「住み続けられる」ことの値段だ、と考えることもできます。その差を払ってでも住み続けたいか。それとも、仲介で売って住み替える、あるいは売らずに住む、という道も並べるか。そこから先は第6章で一緒に考えます。
リースバックの提示額と仲介の査定は、紙に2列で並べてみてください。私も、リースバックを勧められた方のご相談で、提示額と仲介の査定を並べてお見せしたことがあります。並べてみて初めて、差の大きさが目に見える方も多いです。
もう1つ。「冬は家が売れないから、今のうちに」と急かされることもあるかもしれません。でも、年内に中古の家を決めて、年明けにリフォームし、春に入居する買主様もいます。季節を理由に、比べる時間を削る必要はありません。
▶ Aさんの場合
Aさんは、お母さんの家の住所と広さをメモして、仲介の査定を3社に頼むことにしました。近所で売れた家も、ネットで3件写してみるつもりです。1,100万円の横に数字が並べば、お母さんとの話も「なんとなく不安」から「この差をどう考えるか」に変わります。
「リースバックで1,100万円と言われました。普通に売ったらいくらくらいですか?」――そんな一言でも大丈夫です。仲介で売った場合の見立てが欲しくなったら、公式LINEからどうぞ。→ 公式LINEで相談する
値段の横に比べる数字が並んだら、次は「住める」の中身です。
第3章:欄②借り方——「ずっと住める」が契約の種類と期間で決まると分かる
この章では、「そのまま住める」という言葉を、「どの契約で・何年・そのあと」の3つに分けます。ここが分かれると、業者さんに聞き返す質問がはっきりします。
▶ 後悔しやすい場面
本人は「ずっと住みたい」と思っている。でも、契約書は数年の期間で終わる形になっている。これが欄②の後悔です。国民生活センターの事例3も、結んでいたのは2年の定期借家でした。
「住み続けられます」という説明は、うそではないことが多いんです。ただ、それが「何年」なのかが抜けたまま話が進むと、後で思っていたのと違った、になります。
▶ 書類のどこを見るか
見るのは、2枚目の書類、借りる契約(賃貸借契約書)です。ここで見るのは「契約の種類」と「期間」の欄。種類は大きく2つあります。
| 普通借家 | 定期借家 | |
|---|---|---|
| 期間が来たら | 更新して住み続けるのが基本 | 終わるのが基本 |
| 貸主が更新を断るには | 原則として正当な理由が要る | ― |
| 続けて住むには | 更新 | 貸主と借主が合意して、改めて契約し直す(再契約) |
| 書き写すこと | 期間・更新の条件 | 期間・再契約の条件の書き方 |
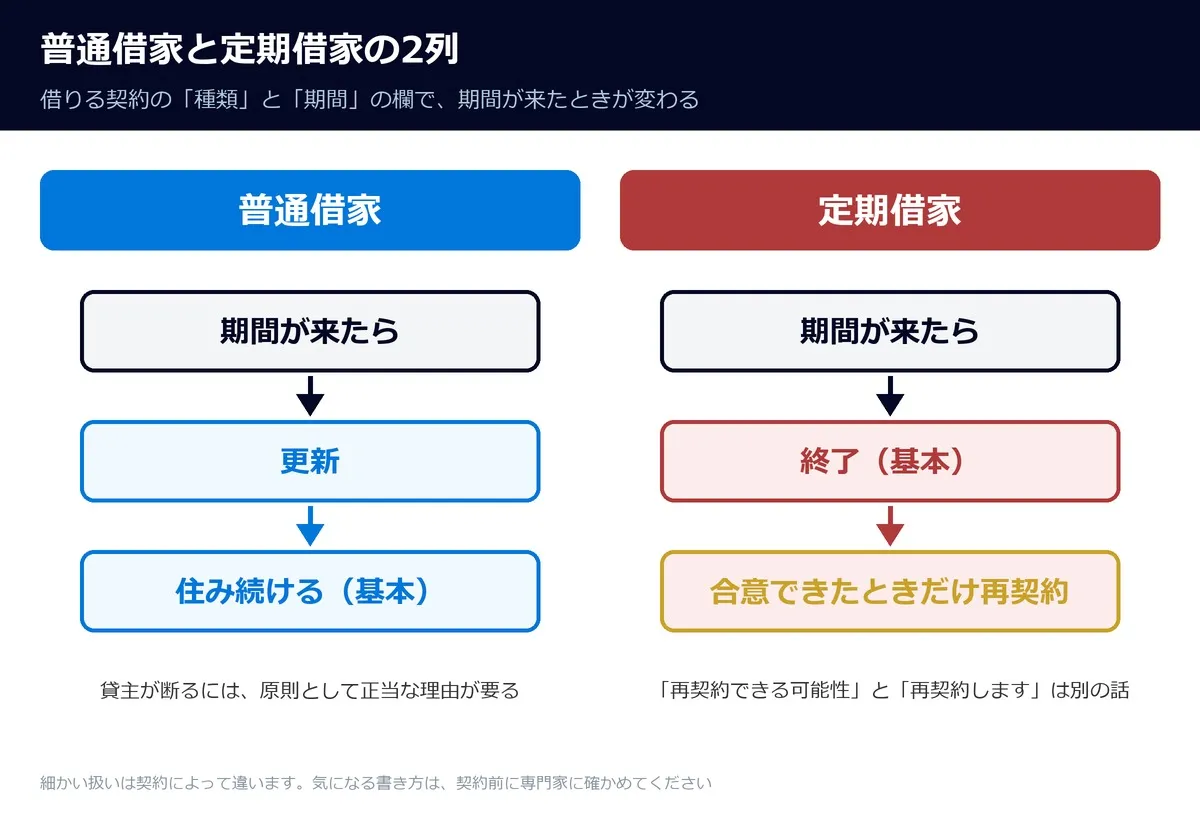
気をつけたいのは、「再契約できる可能性があります」と「再契約します」が別の話だということです。定期借家で「たぶん延長できますよ」と言われたとします。書面に約束として書かれていなければ、期間が来たときに続けられるかは、そのときの話し合いしだいです。法律の細かい扱いは契約によって違うので、気になる書き方があれば、弁護士などの専門家に確かめてください。
もう1つ、所有者から借りる人に変わると、家の使い方も契約で決まるようになります。屋根や給湯器が壊れたとき、誰が直すのか。手すりを付けたいとき、勝手に工事していいのか。「自分の家」の感覚のままだと、ここで戸惑う方が多いです。
▶ 答えが分かれる条件
逆から考えると分かりやすくなります。問いは2つです。
- 何年住みたいか
- その年数を、この契約で住めるか
住みたい年数が契約の期間に収まっていたら、途中で契約が終わる条件や家賃を払い続けられるかも確かめましょう。収まっていないなら、期間が終わったあとにどこに住むかを、契約の前に決めておきたいところです。
私の経験では、年齢を重ねるほど、借りられる家の選択肢は狭くなっていきます。高齢の方の住み替え先は、UR 賃貸などが中心になりやすいんです。80代になってから「期間が来たので出てください」となったとき、次の家がすぐ見つかるとは限りません。だからこそ、契約の前に「そのあと」を家族で話しておいてほしいんです。
Aさんの場合、お母さんは「死ぬまでここにいたい」と言っています。78歳のお母さんが住みたい年数と、契約の期間。2つを並べるのが、次の宿題になりました。
住める年数が見えたら、次は毎月のお金の話です。
第4章:欄③家賃——追いつく年と、毎月の家計で見られる
この章では、家賃を「払えそうな額かどうか」ではなく、「何年で売った額に届くか」「毎月続けられるか」で見ます。計算は1本だけ。電卓があれば1分で終わります。
▶ 後悔しやすい場面
最初は払える家賃だった。でも何年か住んでいるうちに、家賃が上がった。あるいは、年金だけでは毎月の家賃が重くなってきた。欄③の後悔は、契約した日ではなく、何年も後にやってくるのが特徴です。
国民生活センターの事例では、家賃7万円で住んでいたところ、契約から約6年後に約10万円への値上げを告げられています。
▶ 書類のどこを見るか
見るのは、借りる契約の「賃料」と「賃料の改定」の欄です。改定の欄には、どんなときに家賃を変えられるのかが書いてあることがあります。ここは要約せず、文章をそのまま書き写してください。
そのうえで、1本だけ計算します。
追いつく年 = 売った値段 ÷(月の家賃 × 12)
国民生活センターの相談事例に出てくる金額を使い、契約初月から同じ家賃が続く二つの仮定を比べます。
- 約1,000万円で売って、家賃7万円なら:1,000万円 ÷ 84万円 = 約11.9年
- 同じ1,000万円で、最初から家賃が月10万円なら:1,000万円 ÷ 120万円 = 約8.3年
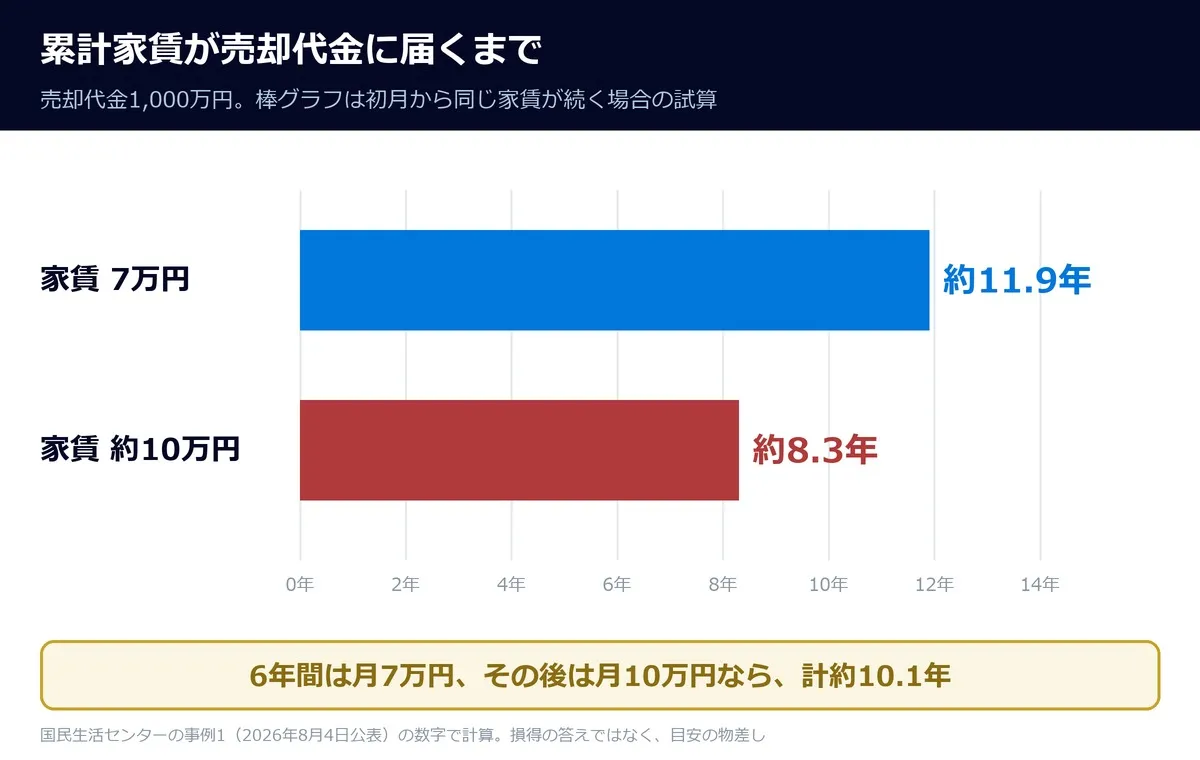
約8.3年は、最初から月10万円を払う仮定です。相談事例では、約6年後に値上げを告げられています。仮に最初の6年間は月7万円、その直後から月10万円を払うとすると、最初の6年で504万円。残り496万円に約4.1年かかり、契約から約10.1年で累計家賃が1,000万円に届きます。これは試算で、実際に値上げに合意したか、その後何年住んだかは分かりません。
売却代金からローン返済や費用・税金を引くと、手元に残る額は変わります。暮らせる年数を考えるときは、その手元資金と毎月の収支で別に計算してください。
ただし、これは損か得かの答えではありません。物差しの1つです。売らずに住み続けても、固定資産税や修理代はかかります。固定資産税は、原則として各年1月1日の登記上の所有者に、その年度分が課税されます。引渡し時の精算は売買契約で確認します。そうした出ていくお金も含めて考えるための、目安の数字として使ってください。
▶ 答えが分かれる条件
見るのは2つです。
1つ目は、毎月の家計で続くか。年金や貯金の取り崩しで、家賃を何年払えるかを書き出してみます。
2つ目は、リースバックにしたい理由が、借金の返済や毎月の生活費ではないか。国民生活センターも、この理由だと家賃を払い続けるのが難しくなるおそれがあると注意しています。今の支払いが苦しいところに、家賃という新しい支払いが毎月加わる形になりやすいからです。
家賃の値上げを言われたとき、そのまま受け入れるしかないとは限りません。どう扱われるかは契約の書き方や事情しだいなので、返事をする前に、消費生活センターや弁護士に相談してみてください。
私はこれまで、売ったあとの家賃や引っ越し代まで計算してきました。そのうえで「今は売らないほうがいいかもしれません」とお伝えしたこともあります。数字にしてみると、売らないほうが暮らしが楽になる方もいたからです。
Aさんのお母さんの家賃は、まだ聞いていません。家賃の欄は、今のところ空欄。これも、業者さんに聞く欄の1つになりました。
最後の欄は、「やめたくなったとき」の話です。
第5章:欄④やめ方——買い戻し・手付・違約金と、宅建業法のクーリング・オフが使えないことを先に知る
この章では、「あとで買い戻せる」「嫌ならやめられる」という言葉を、書面の数字と日付で確かめる方法をお話しします。契約した後でいちばん慌てやすいのが、この欄です。
▶ 後悔しやすい場面
「いつでも買い戻せますよ」と言われて安心していたのに、いざ買い戻そうとしたら、売った値段よりずっと高かった。あるいは、契約した翌日に「やっぱりやめたい」と思ったら、やめるのにお金がかかると言われた。
国民生活センターの事例3では、約200万円で売った家を買い戻すには1,000万円と言われています。売った値段の約5倍です。
▶ 先に知っておいてほしいこと
家を業者さんに売る契約には、宅地建物取引業法のクーリング・オフ(一定の期間内なら無条件で取り消せる仕組み)が使えません。国民生活センターもこの点を注意しています。
売主が解約手付で解除する場合、原則として受け取った手付の倍額を現実に提供します。相手方が履行に着手したか、契約に解除期限などの特約があるかで扱いが変わります。手付解除ができなくても、それだけで違約金が発生するわけではありません。契約違反の有無や解除理由、違約金条項を確認してください。
もう1つ、国民生活センターが注意している勧め方があります。高いリフォーム工事を先に契約させ、「払えないならリースバックで」と話を進める形です。リフォームの話とリースバックの話が同じ人から同時に出てきたら、一度立ち止まってください。
▶ 書類のどこを見るか
20年、契約と決済の実務を見てきて思います。手付や違約金の欄は、「金額」より先に「日付」で読むと分かりやすいです。いつまでならいくらでやめられて、いつからはいくらかかるのか。カレンダーに線を引くように読んでみてください。
書き写すのは、次の4つです。
- 買い戻しの値段・期限・条件(いくらで、いつまでに、どんな条件なら買い戻せるか)
- 手付金の額と、手付でやめられる期日
- 違約金が発生する条件と金額
- 住んでいる間の修繕費を、どちらが払うか
2026年10月1日からは、国土交通省のリースバック取引のガイドラインが始まっています。勧誘の際、家賃や契約期間、更新、買い戻し、違約金、修繕費の負担など、判断に重要な事実を故意に告げないことは禁止されています。間に入る不動産会社にも当てはまります。上の4つは、業者さんに「聞いていいこと」です。遠慮せずに聞いてください。
▶ 答えが分かれる条件
分かれ目はシンプルで、書面に数字と日付があるかどうかです。「買い戻せます」と言われても、値段と期限が書いていなければ、その言葉は約束になっていません。
親が進めている場合は、言い方も大事になります。「やめとき」と頭ごなしに言うと、かえって意地になってしまうこともありますよね。Aさんは、こう伝えることにしました。
「決めるのはお母さん。でも、2枚の書類は一緒に見せてな」
4つの欄の中身がそろいました。次の章で、埋まった欄をもとに、どの道に進むかを考えます。
第6章:4つの欄が埋まったら——「なぜリースバックにしたいのか」で道が分かれる
この章では、4つの欄を埋めたあとに、自分(あるいは親)の理由に合う道を見比べます。リースバックの他にも道があるのか。それを並べてから決めるための章です。
▶ 私が最初に伺うこと
私はリースバックの相談を受けたら、まず「なぜリースバックにしたいのか」を伺います。理由によって、比べる相手がまったく違ってくるからです。
| リースバックにしたい理由 | 一緒に並べてみる道 |
|---|---|
| (1) 家の修理代がかかる | 別の業者さんの見積もりを取る/工事の範囲や時期を分けられないか考える/家族とお金のことを相談する |
| (2) 毎月の支払いが苦しい | 家賃でさらに支払いが増えないかを先に確かめる。住宅ローンが理由なら、こちら → 住宅ローンの返済が苦しいときの選択肢 |
| (3) 老後のお金を作りたい | 仲介で売って住み替える/売らずに住み続ける、と並べる |
| (4) この家を離れたくない | 欄②の期間と、期間が終わったあとの住まいを先に決める |
(3) の「リースバック・仲介で売る・売らない」を家族で1枚の紙に並べる方法は、note に書いています → 親がリースバックを考え始めたら、並べる1枚(note)
Aさんのお母さんの理由は、(1) と (3) でした。屋根と給湯器の修理代が心配で、年金だけでは心細い。だとすると、まず修理の見積もりを別の業者さんにも取ってみる。そして、仲介で売って住み替える場合、売らずに住む場合と、数字を並べる。リースバックは、その3つのうちの1つになります。
▶ 合う方の条件と、正直なところ
正直に書くと、私はリースバックをあまりお勧めしていません。相談を受けたときは、理由を伺ったうえで、取引の中身を一通りご説明します。売る契約と借りる契約の2枚になること、家賃が何年で売った額に届くか。説明を聞くと、やめる方がほとんどです。それでもリースバックにしたいという方に、業者さんを紹介したこともあります。
ただ、合う方がいるのも事実です。条件は、住む期間と、そのあとの住まいが見えていること。たとえば、自宅兼事務所で工務店を営んでいる方がいました。「あと10年はこの場所で仕事をして、そのあとは田舎の親の家に移る」と決めていた。住みたい年数と次の行き先がはっきりしていたので、リースバックを扱う業者さんを紹介しました。この方の場合、欄②の「何年住みたいか」に、最初から答えが入っていたわけです。
リースバックが良いか悪いか、ではありません。4つの欄を見て、自分の理由と照らして、それでも合うなら選んでいい。比べてから決めてほしいんです。
▶ 家族で話すときの例
親の家のことは、子どもが1人で決めるものでも、親が1人で抱えるものでもありません。私も、親の家のご相談で、ご家族に集まっていただいて説明したことがあります。たとえば、こんな場面です。
年末にきょうだいが実家に集まったとき、テーブルに2枚の書類と、第1章の4つの欄を写した紙を置く。①の欄に提示額と仲介の査定の幅、②に契約の期間、③に家賃と追いつく年、④に買い戻しと手付の期日。空欄があれば、そこに印を付ける。誰かがお母さんを説得する場ではなく、同じ紙を見て、お母さんが自分で決めるための場にする。そんな話し方なら、角が立ちにくいはずです。
道の見当がついたところで、最後によく出る質問にお答えします。
第7章:よくある質問
リースバックを勧められた方とご家族から出やすい質問に、4つ答えます。気になるところから読んでみてください。
▶ Q1「提示額は、仲介の査定と比べていいんですか?」
比べて大丈夫です。ただ、リースバックの値段は「住み続けられる」条件とセットの値段なので、差がそのまま損というわけではありません。差を知ったうえで、その条件にその差を払う価値があるかを考える。比べる目的は、そこにあります。
▶ Q2「定期借家だと、期間が来たら必ず出ないといけないんですか?」
期間が来たら終わるのが基本です。続けて住むには、貸主と合意して改めて契約し直す必要があり、それは約束されたものではありません。書面に再契約についてどう書いてあるかを確かめ、分からなければ契約前に専門家に聞いてください。
▶ Q3「もう契約してしまいました」
まずは契約書で、手付でやめられる条件・期日と、違約金が発生する条件を確かめてください。家を業者さんに売る契約には、クーリング・オフの仕組みがないからです。そのうえで、消費者ホットライン(188)や弁護士に早めに相談するのがいいと思います。どうするのが良いかは契約の中身しだいなので、1人で判断しないでください。
▶ Q4「親が『あんたには関係ない』と言います」
決めるのは、家の持ち主であるお母さん(お父さん)です。そこは尊重していいと思います。そのうえで、「決めなくていいから、4つの欄を一緒に見せて」とだけ頼んでみてください。説得ではなく、同じ紙を見る、と伝えるほうが受け入れてもらいやすいです。ご家族がそろう場で、私から4つの欄を説明することもできます。
では最後に、記事を閉じたあとにやることをまとめます。
第8章:まとめ+次のアクション——今日、資料の4つの欄に数字と空欄を書き分ける
覚えておくことと、やることを分けておきます。
▶ まとめ(4つの欄を4行で)
- ①売る値段:提示額の横に、仲介の査定3〜4社の幅と、近所で売れた3件を並べる
- ②借り方:普通借家か定期借家か、期間は何年か。住みたい年数が収まるか
- ③家賃:追いつく年を計算し、毎月の家計で続くか、理由が借金や生活費でないかを見る
- ④やめ方:買い戻しの値段と期限、手付の期日、違約金、修繕費。書面に数字と日付があるか
▶ 今日できること(1つ)
もらった資料を見ながら、4つの欄に「書いてある数字」と「空欄」を書き分けてください。親の資料なら、まずはコピーを1部もらうところからで十分です。
▶ 1週間以内にすること
- 空欄になった欄を、業者さんに聞いて埋める(ガイドラインで、聞いていいことになっています)
- 仲介の査定を3〜4社に頼む(または、近所で売れた家を3件写す)
- 「何年住みたいか」「そのあとどこに住むか」を、家族で1回話す
▶ 相談したくなったら
急かされて困っているときは、まず消費者ホットライン(188)に電話してください。近くの消費生活センターにつながります。
そのうえで、仲介で売った場合の数字が欲しくなったら、公式LINEで声をかけてください。
送ってもらうのは2つで十分です。欄①の提示額と、家の種別と区(例:「戸建て・東淀川区」)。仲介で売った場合の見立てをお返しします。リースバックにするかどうか、まだ決める必要はありません。
相談には代表の私が2日以内を目安にお返事します。営業電話はしません。
▶ 次に読むなら
- リースバックではない「業者に売る」話も比べたい方へ → 業者買取と仲介の比べ方
- 仲介で売った場合の数字を、自分で調べてみたい方へ → 売れた値段を自分で調べる方法
- 住宅ローンの支払いが理由で考えている方へ → 住宅ローンの返済が苦しいときの選択肢
おわりに
ここまで読んでくださって、ありがとうございます。
親の家のこと、自分の老後のこと。どちらも、家族にも簡単には相談しにくい話ですよね。「売っても住める」という言葉は、そんな心細さにすっと入ってくるので、うなずきたくなる気持ちはよく分かります。
でも、契約の前なら、まだ見られる欄があります。値段、借り方、家賃、やめ方。4つの欄に数字が入っていれば、リースバックを選んでも、選ばなくても、「知らなかった」という後悔はぐっと減らせるはずです。
まずは今日、資料を1枚手元に置いて、空欄に印を付けるところから始めてみてください。その印が、あなたとご家族が納得して決めるための、最初の手がかりになりますように。
一人ひとりの状況に応じた柔軟な対応を心がけており、お客様のお困りごとを解決に導く不動産売却を手がけています。丁寧なヒアリングを通じて、理想的なプランを大阪でご提案している会社です。
株式会社ヒーローズプロパティ
〒532-0003
大阪府大阪市淀川区宮原4丁目4−64
新大阪千代田ビル9階C号室
06-6842-7377