買った値段より安いのに税金?|大阪市の戸建てで損か益かを確かめる
2026/10/17
「買った時より600万円も安いんですから、税金なんて関係ないですよね?」
査定の帰り道にそう思いながらも、同僚の「家を売ったら確定申告せなあかんで」というひと言が、どうしても頭から離れない。そんな夜を過ごしている方に向けて書きました。
先に答えを3行で
1. 買った値段より安く売っても、税金の計算では「益(もうけ)」になることがあります。建物の値段が、持っていた年数ぶん目減りして計算されるからです。
2. 益なら、住んでいる家は3,000万円の控除で税金が0円になり得ますが、そのためには確定申告が要ります。損なら、条件しだいで給与と差し引ける特例が2つあり、どちらにも乗らない家もあります。
3. 今日は、家を買ったときの売買契約書を出して、「土地と建物の内訳」を見るところまでで十分です。
書いているのは、大阪市淀川区・新大阪で家の「売却」だけを扱っている株式会社ヒーローズプロパティの紙谷一徳です。業界に入って20年、宅地建物取引士として売主様の側で仕事をしてきました。写真撮影も販売図面づくりも内覧の立ち会いも、私が自分でしています。
読みながら「うちの場合は?」と思ったら、公式LINEに一言どうぞ。売るか決める前でも大丈夫です。→ 公式LINEで相談する
株式会社ヒーローズプロパティ
一人ひとりの状況に応じた柔軟な対応を心がけており、お客様のお困りごとを解決に導く不動産売却を手がけています。丁寧なヒアリングを通じて、理想的なプランを大阪でご提案している会社です。
〒532-0003
大阪府大阪市淀川区宮原4丁目4−64
新大阪千代田ビル9階C号室
06-6842-7377
目次
第1章:「安く売るから税金は関係ない」が本当か判定できる|比べる相手は買った値段ではない
「税金のことは、税理士さんに聞いていただくのが確実ですね」
査定の場で税金のことを聞いて、こう返された方もいると思います。この章では、その先へ進むために、売主様が自分で持っておきたい「ものさし」を1本お渡しします。比べる相手を取り違えなければ、損か益かの見当はかなりつきます。
▶ たとえば、こんな売主様です
少し具体的な場面で考えますね(人物も数字も、説明のための例です)。
Aさん、52歳。大阪市内のメーカーに勤める会社員で、奥さまと大学3年の息子さんと暮らしています。住まいは2006年に東住吉区で買った、新築建売の木造2階建て。値段は3,800万円でした。奥さまの実家の近くへ移ることになり、査定を頼んだら「3,200万円前後」と言われました。
その夜、Aさんはリビングでスマホに「家 買った値段より安く売った 税金」と打ち込みました。並ぶのは「損益通算の条件」といった難しい言葉ばかりです。いくらで売れますか?と聞いて3,200万円と言われたけれど、うちは結局どうなるん? そこで手が止まっている状態です。
▶ 担当者さんが「税理士さんに」と言うのは不誠実だからではない
先に一つだけ。不動産会社の担当者が「税金は税理士さんに」と言うのは、ごまかしではありません。個別の税額を答えるのは税理士さんの仕事で、不動産会社が答える立場にないからです。私も、この記事で税額までは計算しません。
ただ、「税理士さんに」で話が終わると、売主様は何を持って、何を聞けばいいのか分からないまま取り残されます。この記事では、税理士さんのところへ行く前の「当たりを付ける」ところまでを一緒にやります。
▶ 損か益かは、この1行で決まります
税金の計算で使う式は、実はシンプルです。
売れた値段 − 取得費 − 売るための費用 = 益(プラス)または損(マイナス)
カギは真ん中の「取得費(しゅとくひ)」です。これは「買った値段」そのものではありません。国税庁の説明では、取得費は次のように考えます(タックスアンサー No.3252・No.3261)。
・土地の値段(目減りしない)
・建物の値段から、持っていた年数ぶんの目減り(減価償却)を引いた額
・買ったときの仲介手数料、登記の費用、不動産取得税、契約書の印紙代など
ここで押さえたいのは、目減りするのは建物だけということです。土地の値段はそのまま残るのに、建物は年数がたつほど計算上の値段が下がっていきます。
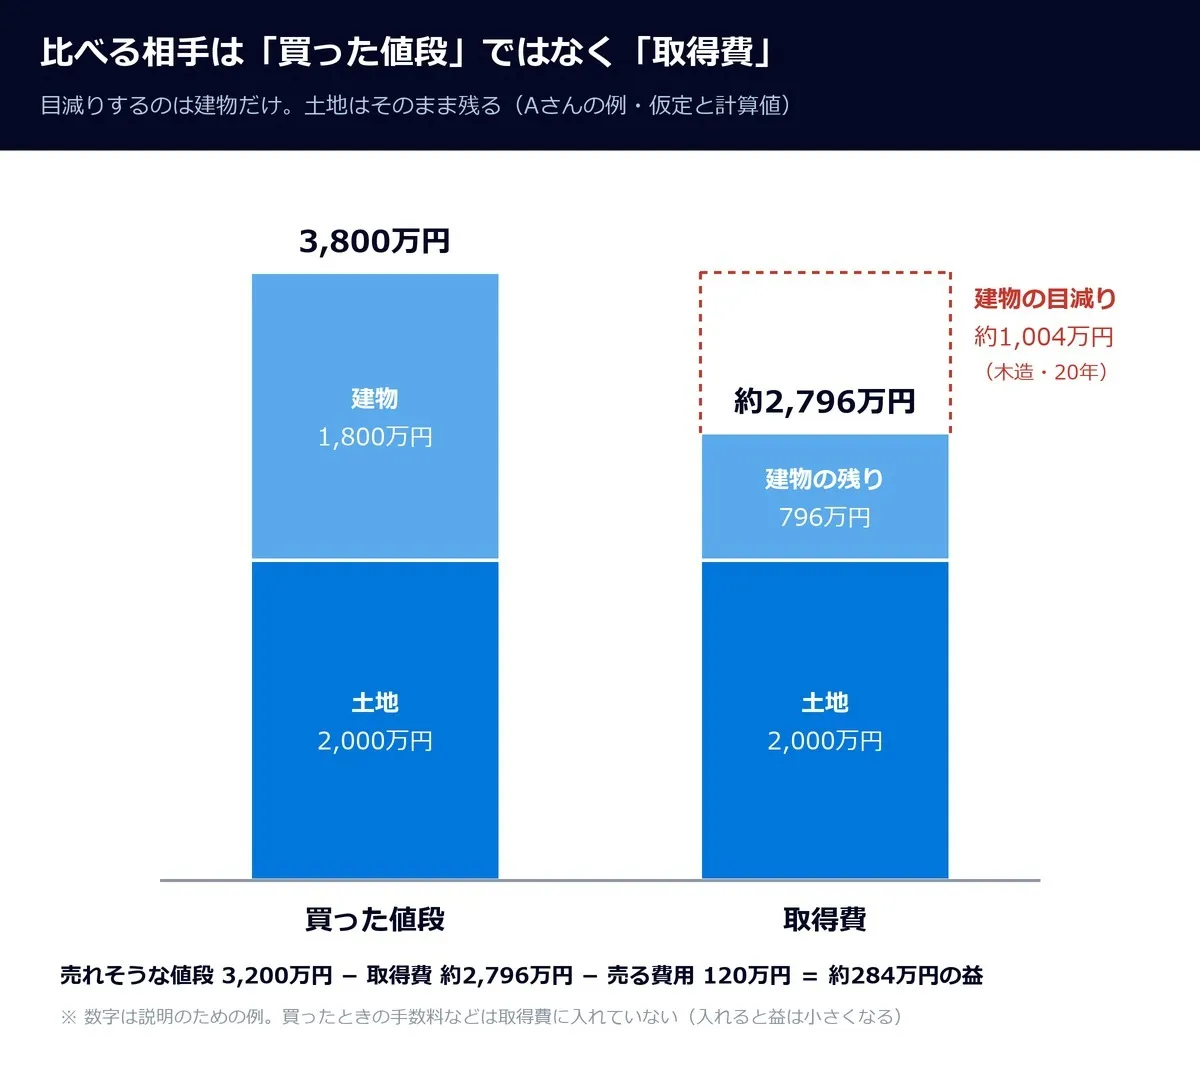
だから、長く持っていた木造の家ほど、取得費は買った値段よりぐっと小さくなります。買った値段より安く売っても、計算の上では益が出ることがあるんです。「600万円安いのに税金?」という不思議の正体は、ここにあります。
▶ 私だから書けること
20年この仕事をしてきて、「いくらで売れるか」と「売ったあとに何の手続きが要るか」を、売主様と一緒に見てきました。売れる値段の見当は売る前に付きますから、損か益かの当たりも売る前に付けられます。
税理士さんの記事は、売ったあとの申告から始まります。私が書けるのは、その手前です。契約日・引渡し日を組むのが仕事の、売る側だけの立場から、「売る日を決める前に何を確かめるか」までを書いていきます。来年の2月に慌てないために、売る前のいまが一番いい時期です。
では、Aさんの家で実際に計算するとどうなるのか。次の章で、契約書を手元に置いて一緒に見ていきましょう。
第2章:自分の家が損側か益側か、契約書1枚で当たりを付けられる|東住吉区の木造戸建てで計算してみる
この章では、家を買ったときの書類を使って、自分の家が「損側」「益側」「境目」のどこにいるかを確かめる手順をお話しします。電卓が1台あれば、20分ほどでできます。
▶ 用意する物
押入れの奥や、書類用の引き出しを探してみてください。家を買ったときの書類は、だいたい1つの封筒やファイルにまとまっています。
1. 購入時の売買契約書:金額の欄に「土地 ◯◯円/建物 ◯◯円」と内訳が書いてあることが多いです
2. 重要事項説明書:建物の構造(木造・鉄骨・鉄筋コンクリート)を確かめるのに使います
3. 買ったときの諸費用の領収書:仲介手数料、登記費用(司法書士さんへの支払い)、不動産取得税など
内訳が書いていない契約書もあります。その場合の分け方は人によって変わるので、税理士さんに確かめてください。契約書そのものが見つからない方は、こちらの記事に進め方を書いています → 大阪市の不動産売却で税金が数百万増える|取得費不明の5%ルール
▶ 計算してみる(Aさんの例・仮定と計算値)
Aさんの数字を、そのまま式に入れてみます。
・買った値段:3,800万円(土地2,000万円・建物1,800万円)2006年購入
・売れそうな値段:3,200万円(2026年に売る想定)
・売るための費用:120万円(仲介手数料など。仮定)
・建物の構造:木造
国税庁のタックスアンサー No.3261(令和8年4月1日現在)では、住まいに使っていた木造の建物の償却率は 0.031 です。目減りは「建物の値段 × 0.9 × 償却率 × 持っていた年数」で計算します。減価償却費相当額は建物の取得価額の95%が上限です。年数は、6か月以上の端数を1年、6か月未満の端数を切り捨てて数えます(No.3261)。
1. 目減り:1,800万円 × 0.9 × 0.031 × 20年 = 約1,004万円
2. 建物の残りの値段:1,800万円 − 約1,004万円 = 約796万円
3. 取得費:土地2,000万円 + 約796万円 = 約2,796万円
4. 損か益か:3,200万円 − 約2,796万円 − 120万円 = 約284万円の益
600万円安く売るのに、計算上は約284万円のプラス。Aさんが「えっ」と声を出すのは、この瞬間です。
なお、この例では計算を簡単にするため、買ったときの手数料などは取得費に入れていません。実際は、領収書で確かめられる分を足せるので、益はその分だけ小さくなります。だからこそ、領収書を探す意味があるんです。式の細かい考え方は、こちらの記事で書いています → 【大阪の不動産売却】減価償却の計算方法と確定申告・節税ガイド
▶ 構造が違うと、同じ値下がりでも結果が変わる
もう一つ、試しに計算してみます。同じ内訳で、建物だけを鉄筋コンクリート(多くのマンションの構造)に変えてみるんです。償却率は 0.015 と、木造の半分ほどです(No.3261)。
・目減り:1,800万円 × 0.9 × 0.015 × 20年 = 約486万円
・取得費:2,000万円 +(1,800万円 − 約486万円)= 約3,314万円
・損か益か:3,200万円 − 約3,314万円 − 120万円 = 約234万円の損
同じ3,800万円で買って3,200万円で売るのに、木造なら益、鉄筋コンクリートなら損。比べる相手が「取得費」だと分かると、この差の理由が見えてきます。
▶ 大阪市の家で、どちらに寄りやすいか
大阪市の中で、郊外寄りの戸建ても中心部のマンションも見てきました。その経験から言うと、傾向はこんな感じです。言い切れるものではないので、目安として読んでください。
・中心部のマンション:買ったときより値上がりしている物件も多く、益側に寄りやすい
・東住吉区・平野区・住之江区など郊外寄りの木造戸建て:値下がりしていても、建物の目減りが大きいので「境目」になりやすい。土地の割合が大きい家ほど損側に寄ることもある
ここで使う「売れそうな値段」は、売り出し価格ではなく、実際に売れた値段(成約価格)で見てください。査定額の比べ方はこちらに書いています → 査定額が3社で違う大阪市のマンション|媒介契約の前に並べる順番
ここまで手を動かしてみて、「うちの契約書だと、この数字でいいの?」と思ったら、公式LINEで聞いてください。購入時の契約書の金額欄の写真と、区・町名を送ってもらえれば、見方を一緒に確かめます。→ 公式LINEで相談する
では、Aさんのように益が出たらどうなるのか。次の章で「0円で済む道」を見ていきます。
第3章:益になった家が税金0円で済む道と、申告が要る理由が分かる|3,000万円控除は申告して使う
この章では、益が出た方のための話をします。結論から言うと、住まいとして使ってきた家なら0円で済む道があります。ただし、黙っていても0円になるわけではありません。ここがこの章でいちばん伝えたいところです。
▶ 住まいを売ったときの「3,000万円控除」
いま住んでいる家か、住まなくなってから3年目の年末までに売る家。こうした住まいなら、益から最大3,000万円を差し引ける特例があります(3,000万円の特別控除。国税庁 No.3302)。
Aさんの約284万円の益は、この控除の範囲に入るので、計算上は0円になり得ます。ただし、これは計算値です。Aさんの家に本当に使えるか、ほかの条件はどうかは、個別に税理士さんか税務署で確かめてください。
▶ 0円でも、確定申告は要ります
ここが一番の落とし穴です。国税庁は、この特例を受けるには「一定の書類を添えて確定申告をすることが必要」としています(No.3302)。「税金が0円になるなら申告しなくていい」ではなく、「申告するから0円になる」という順番なんです。
同僚の「確定申告せなあかんで」は、半分は当たっていたわけですね。2026年に売って益が出た方なら、申告するのは2027年の確定申告の時期です。例年は2月中旬から3月中旬ですが、正式な日程は年明けに国税庁の発表で確かめてください。
▶ 新居で住宅ローン控除を使いたい方は、先に確かめる
次の住まいを買って、住宅ローン控除(ローンの残高に応じて税金が戻る制度)を使いたい方は、注意が要ります。国税庁 No.3302 では、新居に入居した年とその前年・前々年に3,000万円控除を受けると、住宅ローン控除は受けられないとされています。また、新居に入居した年の翌年から3年目までに旧居などを売り、3,000万円控除を受ける場合にも併用制限があります。どちらを優先するかで結果が変わるので、ここは売る前に確かめておきたいところです。詳しくはこちらの記事で書いています → 大阪市の住み替えで売却益が出たら|3,000万円控除と住宅ローン控除、売る前に決める順番
▶ 「その家の期限」から売り出しの時期を決める
もう一つ見ておきたいのが期限です。すでに住んでいない家にも、3,000万円控除には期限があります。「住まなくなった日から3年を経過する日が属する年の12月31日まで」に売ったときです(No.3302)。これはその家ごとの期限で、人によって日付が違います。
たとえば、親御さんの介護で先に引っ越し、空き家にしている方。その日付から数えて、売り出しの時期を逆に決めていくことになります。空き家にしてからの期限の考え方は、こちらで書いています → 老人ホームに入った親の実家、3,000万円控除が使えるのは3年目の年末まで
その家の期限さえ分かっていれば、売り出しの時期と引渡し日を、そこから無理のない形で一緒に組めます。売主様と買主様のあいだに立って日程を組むのは、私の仕事です。
益が出る方の道筋はここまでです。では、計算してみたら「損」だった方はどうなるのか。次の章で見ていきましょう。
第4章:損が出たときに使えるかもしれない2つの特例を見分けられる|新居を買う人と、ローンが残る人
この章は、計算上の損が出た方のための話です。2つの特例のどちらに当たるか、どちらにも当たらないかを見分けます。ここは条件が細かいので、「当たりを付ける」つもりで読んでください。
「損なら税金が戻るって聞いたけど、うちもそうなん?」と思った方。戻るかどうかの前に、まず入口を通れるかを見ます。
▶ まず、2つに共通する入口
損を給与などと差し引ける特例は2つあります。どちらも、次の入口を通る必要があります(国税庁 No.3370・No.3390)。
1. 売った年の1月1日の時点で、持っていた期間が5年を超えている
2. 自分が住んでいる家か、住まなくなってから3年目の年末までに売る家である
3. 親子・夫婦など、特別な関係にある人への売却ではない
1つ目は、カレンダーの1月1日で数えるのがポイントです。たとえば2021年の秋に買った家なら、2026年中に売ると5年以下です。2027年に入ってから売ると5年超、という分かれ方をします。年内か年明けかで迷っている方は、こちらの記事も参考にしてください → 大阪市の家、年内に売るか年明けか|税率が変わる人は一部だけ
▶ 新居を買う人の特例(No.3370)
売った家の代わりに新しい住まいを買う方向けです。主な条件はこんな形です。
・新居を、売った年の前年1月1日から翌年12月31日までに買う
・新居の床面積が50㎡以上
・新居を取得した年の翌年12月31日までに入居するか、その見込みがある
・新居を取得した年の12月31日に、返済期間10年以上の住宅ローン残高がある(繰越控除を受ける年の年末の残高要件も確認)
・売った年の前年・前々年に、3,000万円控除などを使っていない
この特例は、新居の住宅ローン控除と一緒に使えるとされています(No.3370)。益が出たときの3,000万円控除とは、ここが違います。
▶ ローンが残る人の特例(No.3390)
売る値段が、いま残っている住宅ローンに届かない方向けです。新居を買うかどうかは、この特例の条件に入っていません。新居を買わない方や、賃貸に移る方も含まれます。条件の中心は、ローンの残高です。
・売買契約日の前日に、返済期間10年以上の住宅ローンの残高がある
・売る値段が、そのローン残高を下回っている
・差し引ける損の上限は「ローン残高 − 売った値段」
たとえば、契約日の前日の残高が3,300万円で、3,000万円で売った場合、差し引ける損の上限は300万円です(数字は説明のための例)。Aさんは残高が約1,100万円で、売る値段の3,200万円よりずっと少ないので、こちらには当たりません。ローンが残る家の売り方全体は、こちらの記事が前提になります → 【大阪】ローン残債がある家の不動産売却!安全に売る手順と対策
▶ 2つの特例で共通すること
どちらも、損をその年の給与などの所得と差し引けます。引ききれない分は、翌年以後3年間に繰り越せます。ただし、合計所得が3,000万円を超える年は繰り越しが使えません(No.3370・No.3390)。
どちらの特例も、譲渡(売却)の期限は2027年12月31日です。これは制度そのものの期限で、延長されるかどうかは今の時点で分かりません。
▶ どちらにも乗らない家(線引きの話)
自分が一度も住んでいない相続した実家や賃貸専用の家など、居住用財産の特例に当てはまらない家の損は、原則として給与などと差し引けません(国税庁 No.2250)。ただし、以前自分が住んでいた家は、退去後に人に貸していても、住まなくなった日から3年を経過する日の属する年末までの譲渡など、各特例の条件を満たせば対象になり得ます。相続した家の話は、この記事の主題ではありません。ここでは「同じ損でも、住まいかどうかで扱いがまったく違う」とだけ覚えておいてください。
▶ 「売る前の3つの箱」で、自分の居場所を決める
ここまでの話を、特例の候補を考える3つの箱に整理します。これは適用を確定する表ではありません。新居の面積・取得と入居の期限・住宅ローン・過去の特例利用など、全要件の確認が必要です。第2章の計算結果を手元に置いて、どの箱に入るか確かめてみてください。
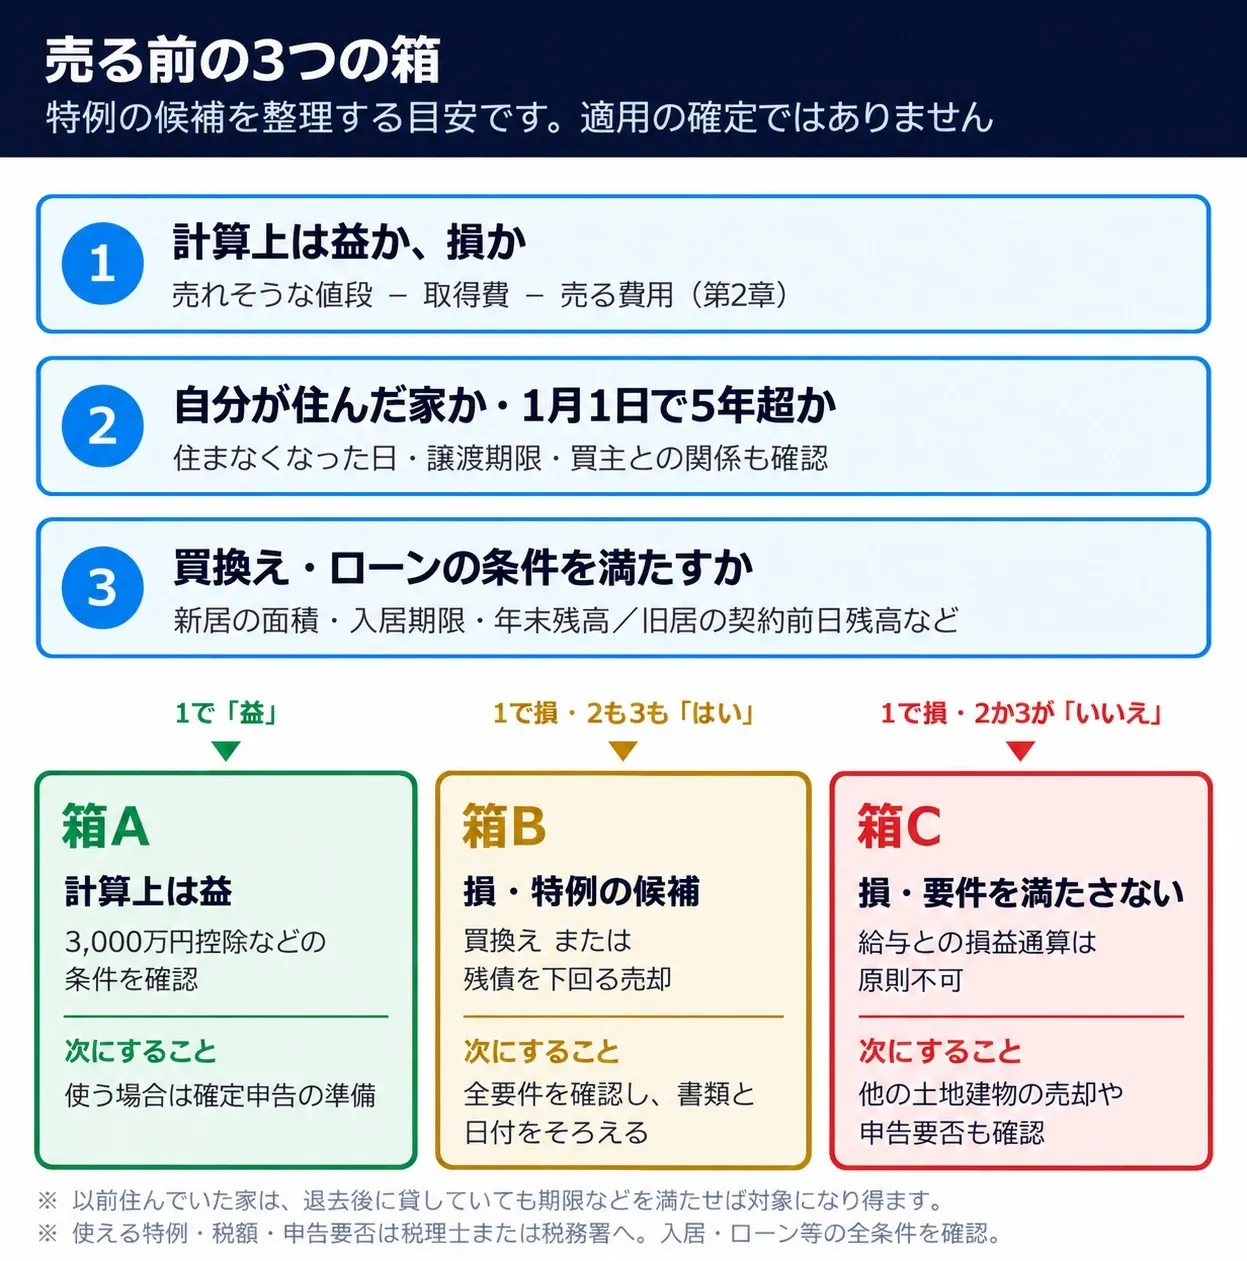
| 箱 | 当てはまる方 | 次にすること |
| 箱A:計算上も益 | Aさんのように、目減りで益になった住まい | 3,000万円控除を確かめ、確定申告の準備(第3章) |
| 箱B:損で、特例の候補 | 5年超の住まいで、買換え/残債を下回る売却などの条件を確認する方 | どちらの特例かを確かめ、書類と日付をそろえる(第5章) |
| 箱C:損だが、特例の要件を満たさない | 5年以下・特別な関係にある人への売却・対象となる住まい以外など | 給与とは原則差し引けない。他の土地建物の売却や申告要否も確認する |
Aさんの家は、一番上の「箱A:計算上も益」に入ります。「600万円安いから関係ない」と思っていた家が、実は申告の準備が要る側だったわけです。あなたの家は、どの箱でしたか。
一つだけお伝えしておきたいことがあります。特例を使うために、新居を急いで買うことを私は勧めません。新居は暮らしの都合で決めるもので、税金の都合で決めるものではないと考えているからです。売却専門の立場から、ここは正直にお伝えします。
では、どの箱に入った方も、売る日を決める前にそろえておきたいものがあります。次の章で一緒にリストにしましょう。
第5章:売る日を決める前に、税理士に持って行く書類と日付をそろえられる|契約日の前日・1月1日・住まなくなった日
この章では、契約日や引渡し日を決める前に、手元にそろえておく「日付3つ」と「書類4つ」をお話しします。これがあれば、税理士さんに会ったときに「何を持ってくればいいですか?」から始めずに済みます。
▶ メモしておく日付3つ
ここまでの章に出てきた日付を、1枚の紙にまとめます。
1. 売る年の1月1日:持っていた期間が5年を超えるかどうかの線(第4章)
2. 住まなくなった日:すでに引っ越した方は、3,000万円控除や特例が使える「その家の期限」が決まる日(第3章)
3. 売買契約日の前日:No.3390 の特例で、ローン残高を見る日(第4章)
3つ目は、契約日が決まるまで日付が確定しません。だからこそ、契約日を決める前に「その日のローン残高はいくらになりそうか」を見ておくことが大切なんです。
もう一つ、税金の上で「売った年」を引渡しの日で数えるか、契約の日で数えるかは、税理士さんに確かめてください。原則は引渡日ですが、契約の効力発生日による申告も認められています。年末をまたぐ売却では、何年分の所得として申告するかと、その翌年に行う申告時期を分けて確認してください。
▶ そろえておく書類4つ
1. 購入時の売買契約書:土地と建物の内訳が分かる物(第2章)
2. 買ったときの諸費用の領収書:仲介手数料・登記費用・不動産取得税など
3. ローン残高が分かる物:毎年届く残高証明書か返済予定表。最新の残高証明書は、借りている金融機関に頼めば出してもらえます
4. 登記事項証明書:法務局で取れる、家の持ち主や持ち分が書かれた書類
週末に1時間ほど、この4つをクリアファイルに入れておく。それだけで、税理士さんとの話の進み方がまるで変わります。
▶ 税理士さんに聞く3行メモ
税理士さんや税務署に相談するときは、次の3行を紙に書いて持って行ってください。
・うちの家は、損ですか、益ですか?
・使える特例はどれですか?(3,000万円控除/新居を買う人の特例 No.3370/ローンが残る人の特例 No.3390/どれも使えない)
・何年分の申告が要りますか?
特に3つ目は聞き漏らさないでください。損を翌年以後に繰り越す場合は、その年だけでなく、翌年以降も続けて申告が要ります(No.3370・No.3390)。
▶ 契約日を決める前に確かめてもらう
契約日・引渡し日の段取りを組むのは、私の仕事です。日付が特例の条件に関わりそうな方には、契約日を決める前に、税理士さんか税務署で確かめてもらうのがおすすめです。日付を決めてから「1日違いで使えなかった」となるのが、一番もったいないからです。
ここまでで、売る前の準備はひととおりそろいました。次の章では、よくいただく質問にまとめて答えます。
第6章:よくある質問
この章では、本文では扱いきれなかった「うちの場合は?」寄りの質問に答えます。
▶ Q. いくらで売れますか? その値段で損か益かも決まりますか?
売れた値段で決まりますが、比べる相手は買った値段ではなく取得費です。第2章で書いたとおり、「売れた値段 − 取得費 − 売る費用」の結果で損か益かが分かれます。だから売れそうな値段は、売り出し価格ではなく、近くで実際に売れた値段(成約価格)をもとに見積もってください。
▶ Q. 損が出たら、確定申告はしなくていいですか?
特例を使うなら、申告は要ります。第4章の2つの特例は、期限内に確定申告をすることが条件です。繰り越すなら、翌年以降も続けての申告が必要です(No.3370・No.3390)。
特例を使わない損は給与と差し引けないので、申告しても税額は変わらないことが多いです。ただ、同じ年にほかの土地や建物も売った方などは、扱いが変わることがあります。申告が要るかどうかは、税務署か税理士さんに確かめてください。
▶ Q. 2027年末までに売らないと間に合いませんか?
急いで値下げする必要はありません。2027年12月31日は2つの特例という制度そのものの期限で、延長されるかどうかは今は分かりません。一方、あなたの家の期限は「住まなくなった日」で決まり、すでに引っ越した方はもっと早いことがあります。まずは自分の家の期限を確かめ、そこから売り出しの時期を考えるのが順番です。
▶ Q. 囲い込みはしないですか? 安く売るしかない家でも同じですか?
しません。値段が買った時より下がる家でも同じです。私は売り出した家をレインズ(不動産会社どうしで物件情報を共有する仕組み)に載せています。他の不動産会社を通じて来た買主様にも、自分のお客様と同じ資料をお渡ししています。売主様への報告書には、他社からの問い合わせも書いています。実際に、レインズを通じて他社様から購入希望のお客様をご紹介いただき、成約したこともあります。
買った値段を割る売却ほど、1人でも多くの買主様の目に触れることが、成約価格を決める土台になります。損か益かの計算に使う「売れた値段」は、ここで決まります。
では、記事を閉じたあとに何をするか。最後の章で、今日の分は1つに絞ってお渡しします。
第7章:まとめ+次のアクション
最後に、この記事の要点と、記事を閉じたあとにすることをまとめます。
▶ 要点は3つ
・損か益かは、買った値段ではなく「取得費」と比べて決まる。長く持っていた木造ほど、安く売っても益になりやすい
・益なら3,000万円控除で0円になり得るが、申告が要る。損なら2つの特例のどちらかに当たるか、どちらにも当たらないかを見分ける
・売る日を決める前に、日付3つ(1月1日・住まなくなった日・契約日の前日)をそろえる
▶ 今日できること(1つ)
家を買ったときの売買契約書を探して、金額の欄にある「土地と建物の内訳」を見てください。そこに書いてある2つの数字が、すべての計算の出発点になります。
▶ 1週間以内にすること(3つ)
1. ローンの返済予定表か残高証明書で、今の残高を確かめる
2. すでに引っ越した方は「住まなくなった日」を、これから引っ越す方は予定日をメモする
3. 近くで実際に売れた値段(成約価格)の目安を知る
▶ 相談したくなったら
契約書を出してみて「この内訳で計算していいの?」「うちはどの箱?」と思ったら、公式LINEで聞いてください。
送ってもらえると話が早いのは、購入時の契約書の金額欄の写真と、区・町名です。税額そのものは税理士さんの領域です。売れそうな値段と、税理士さんに持って行く書類・日付をそろえるところまでは、一緒にできます。相談したからといって、売る・私に頼むを決める必要はありません。
相談には代表の私が2日以内を目安にお返事します。営業電話はしません。
おわりに
最後まで読んでくださって、ありがとうございます。
「安く売るんだから、税金は関係ない」。そう思いたくなる気持ちは、よく分かります。長く暮らした家を買った値段より安く手放すのは、それだけで気持ちが重いものですから。
でも、損か益かは、売る前に紙と電卓で確かめられます。分かってしまえば、来年の2月に慌てることも、奥さまやご家族に「うちはどうなるの?」と聞かれて言葉に詰まることもありません。今日は契約書を1枚、出してみるところから始めてみてください。
次に読むなら
・大阪市の不動産売却で税金が数百万増える|取得費不明の5%ルール → 大阪市の不動産売却で税金が数百万増える|取得費不明の5%ルール
購入時の契約書が見つからない方に
・大阪市の家、年内に売るか年明けか|税率が変わる人は一部だけ → 大阪市の家、年内に売るか年明けか|税率が変わる人は一部だけ
売る日と申告の年をどう決めるか迷っている方に
・大阪の不動産売却の期間は?早く売るための具体的な流れと短縮法 → 大阪の不動産売却の期間は?早く売るための具体的な流れと短縮法
売り出しから引渡しまで、全体でどのくらいかかるかを知りたい方に
一人ひとりの状況に応じた柔軟な対応を心がけており、お客様のお困りごとを解決に導く不動産売却を手がけています。丁寧なヒアリングを通じて、理想的なプランを大阪でご提案している会社です。
株式会社ヒーローズプロパティ
〒532-0003
大阪府大阪市淀川区宮原4丁目4−64
新大阪千代田ビル9階C号室
06-6842-7377