家を売ったお金はいつ入る?|大阪市の家の手取りを日付順に並べる
2026/10/23
「手数料とか引かれるんちゃう?で、お金はいつ入るん?」
先に答えを3行で
- お金が入るのは主に2回です。契約の日の「手付金」と、決済の日の「残りの代金」。決済の日に、その日の入出金後の額が見えてきます。最終的に使える額は、税金や未払いの費用まで引いて確かめます。
- 分かれるのは、契約から決済までに「先に出ていくお金」がある家かどうか。引っ越し代などを先に払う家は、いったん立て替えが要ります。
- 今日できるのは、返済予定表かネットバンキングで、住宅ローンの残高を1行メモすることです。
書いているのは、大阪市淀川区・新大阪で家の「売却」だけを扱っている株式会社ヒーローズプロパティの紙谷一徳です。業界に入って20年。今は宅地建物取引士として、売主様の側で契約の日にも決済の日にも立ち会っています。この記事では、売ったお金が「いつ入って、いつ出ていくか」を、私の報酬の1行も隠さずに日付順に並べます。
読みながら「うちの家だと、決済の日にいくら残るん?」と思ったら、公式LINEに一言どうぞ。売るかどうか決める前でも大丈夫です。→ 公式LINEで相談する
株式会社ヒーローズプロパティ
一人ひとりの状況に応じた柔軟な対応を心がけており、お客様のお困りごとを解決に導く不動産売却を手がけています。丁寧なヒアリングを通じて、理想的なプランを大阪でご提案している会社です。
〒532-0003
大阪府大阪市淀川区宮原4丁目4−64
新大阪千代田ビル9階C号室
06-6842-7377
目次
第1章:「お金はいつ入るん?」——査定書の金額が、そのまま入ってこない理由
「お金はいつ入るん?引っ越しのお金は先に要るやろ」
▶ 査定書が3通並んだ、平日の夜
説明のための例で、Bさんという方を思い浮かべてください。47歳の会社員で、奥さんと中学生・小学生のお子さんの4人暮らし。鶴見区の築16年・3LDKのマンションに住んでいます。親の介護と通学の都合で、奥さんの実家に近い区へ住み替えようか考え始めたところです。
ダイニングのテーブルには、訪問査定に来てもらった3社の査定書。2,580万円、2,650万円、2,780万円。ローンの残りは1,450万円ほど。
「2,780万で売れたら、1,300万くらい残るんちゃうか」
そう言ったBさんに、奥さんが返したのが冒頭のひと言です。Bさんは答えられませんでした。日付が書かれた紙は、どの会社からも1枚ももらっていない。子どもが寝たあと、スマホで「家を売ったら お金はいつ入る」と打ち込んだ……そんな場面です。
▶ 「査定額」「売れた値段」「手取り」は、別の数字
まず、3つの数字は別物です。
- 査定額:「このくらいで売れそうです」という不動産会社の見立て
- 成約価格:買主様と実際に決まった値段
- 手取り:成約価格と精算金などから、ローン返済・諸費用・税金を引いて手元に残る額。決済当日の入出金と、売却全体の最終手取りは分けて見ます
Bさんの「1,300万くらい」は、一番高い査定額からローン残高を引いただけの数字。悪いのはBさんではなく、誰も「その先」を見せていないだけです。
▶ 入る日と出る日を、5つの時期に分ける
売ったお金の動きを時間の順に並べると、こうなります。
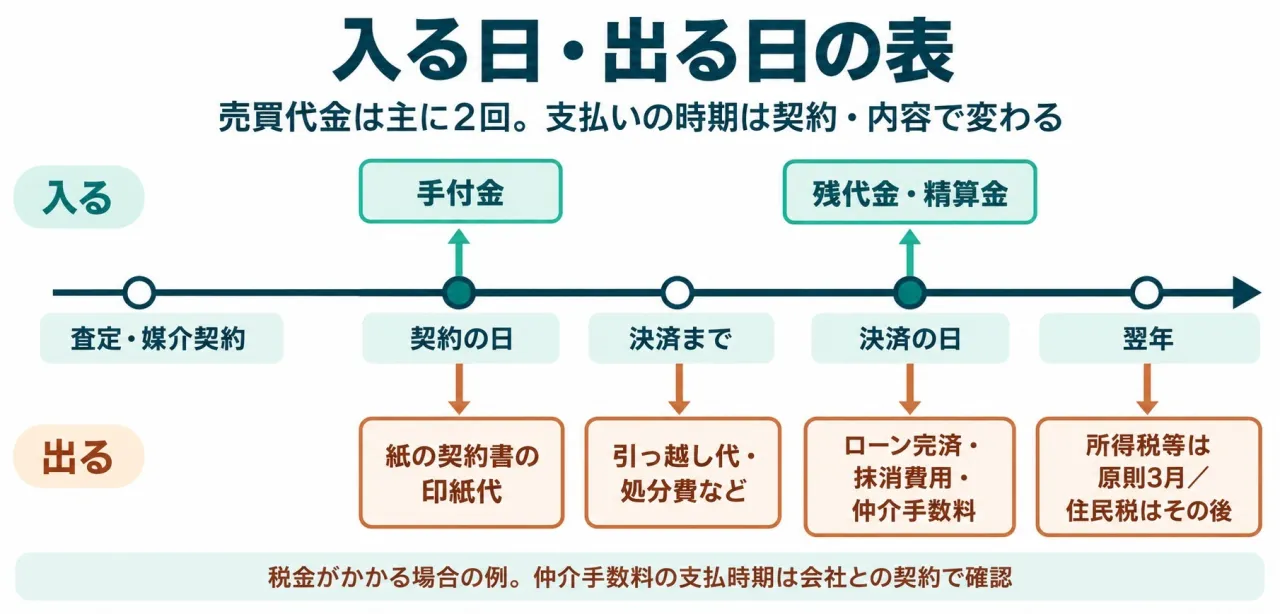
売買代金が入るのは、この例では契約と決済の2回。支払いは契約の日・決済の前・決済の日に分かれ、人によっては翌年の所得税等と、その後の住民税もあります。支払い回数は契約や費用の内容で変わります。この記事では、これを「入る日・出る日の表」と呼びます。区切りは、①査定〜媒介契約 ②契約の日 ③契約から決済まで ④決済の日 ⑤翌年の5つの日付です。
一番大きく動くのは④の決済の日。代金が入ったその日のうちに、まとまった額が出ていきます。私も毎回立ち会う日なので、その場の順番どおりに書いていきますね。
じゃあ、出発点の数字はどう置けばいいのか。次の章で、紙に2行書くところから始めましょう。
第2章:手元にいくら残るか、出発点は「成約の見込み」と「決済の月の残高」の2行
出発点の2行が決まると、あとは日付ごとに足し引きするだけです。
▶ 出発点は、一番高い査定額ではない
出発点に置くのは、最高の査定額でも、売り出す値段でもありません。「実際に決まりそうな値段の幅」、つまり成約の見込みです。
Bさんの3通なら、たとえば「2,550万〜2,650万円」。3社の真ん中あたりで、近くで実際に売れた事例(成約事例)に裏づけがある幅です。ここからは、真ん中の2,600万円で決まったとして進めます(あくまで説明のための例です)。査定額がばらばらなときの見比べ方は、こちらで詳しく書いています → 査定額が会社ごとに違うときの比べ方
▶ 「売れたら高いほうがうれしい」はずの私が、なぜ低めに置くのか
正直に書きます。私の会社の収入は、だいたい8割が仲介手数料です。手数料は売れた値段に比例するので、私にとっても高く売れたほうがうれしいのは本当です。
それでも出発点を「成約の見込み」に置くのには、理由があります。一番高い数字から始めると、決済の日の手元が百万円単位でずれることがあるからです。Bさんの「1,300万くらい」は、第5章で答え合わせをします。
▶ ローン残高は「決済の月」の額を見る
2行目はローン残高。見る場所は次の3つです。
- 銀行から届いている返済予定表(毎月の返済後の残高が一覧になっている紙)
- ネットバンキングの借入明細
- 年末ごろに届く残高証明書
ポイントは、今ではなく決済しそうな月の残高を見ること。Bさんなら、年内に決済する想定で12月の行。1,450万円としておきます。
「残高のほうが成約の見込みより多いかも」と感じたら、売ったお金だけでは返しきれないかもしれません。その差額は、自分で用意する(手出しする)ことになります。私の場合は、売り出す前に「いくら以上で売れなければ手出しが要るか」を先に出します。そのうえで、手出しできる額を一緒に確かめています。ローンの返済そのものが苦しい方は、こちらも読んでみてください → 住宅ローンの返済が苦しいときの選択肢
▶ 用意して、すること
査定書と返済予定表を手元に置いて、紙に次の2行を書いてください。
- 成約の見込み:◯◯◯◯万〜◯◯◯◯万円
- 決済予定月の残高:◯◯◯◯万円
「2行目は書けたけど、1行目の幅が分からない」という方は、手元の査定書の写真を公式LINEに送ってください。どこを見ればいいか、一緒に確かめます。→ 公式LINEで相談する
2行がそろったら、いよいよ日付を進めます。最初にお金が動くのは、売買契約の日です。
第3章:契約の日に入るお金・出るお金——手付金と印紙代
▶ 入る:手付金
契約の日に買主様から受け取るのが手付金です。売買代金の一部を先に払ってもらうお金で、私の経験では売買代金の5〜10%くらいが目安。ただ、お客様によっては30万円のことも、100万円くらいのこともあります。
額は多くの場合、買主様の購入申込みに書かれた希望額で進めてよいかを、売主様に判断していただきます。Bさんの例では150万円とします。
▶ 手付金は、すぐに使わないほうがいい理由
150万円が入ると、「新居のカーテン代に少し回そうか」と思うのが普通です。でも、少し待ってください。手付金は決済の日に売買代金の一部に回りますが、決済までのあいだに契約がなくなることがあるからです。
たとえば、買主様の住宅ローンが通らなかったときの「ローン特約」。契約が白紙になって、受け取った手付金を返すと契約書で決めておくことが多いんです。もう1つ、決められた期限までなら手付金を使って契約をやめられる「手付解除」という仕組みもあります。詳しくはこちら → ローン特約 ローン特約の確認ポイント /手付解除 手付解除の仕組み
なので、手付金は決済までは別の口座に分けて、手を付けないのが一番安心です。住み替えで新しい家の頭金に回したい方も、ローン特約の期限が過ぎても返還などの可能性がすべてなくなるわけではありません。使う前に担当者と契約条件を確かめ、返還に備える資金も確保してください。
▶ 出る:印紙代
課税対象となる紙の売買契約書には印紙を貼ります。電子契約の電磁的記録には印紙税はかかりません。1,000万円を超えて5,000万円以下の契約書なら、2027年3月31日までに作るものは1万円です(軽減の措置。国税庁 No.7108)。Bさんの2,600万円もここに入ります。
印紙の現物は私が用意して、売主様には印紙代を当日現金でお持ちいただくことが多いです。持ち物は契約方法や本人確認の方法で変わるので、印鑑・身分証明書・印紙代など、当日必要なものを事前に一覧でお伝えします。
▶ 契約の日に、出ていかないお金
仲介手数料(売れたときに不動産会社に払う報酬)を、契約の日に半分受け取る会社もあります。私は決済の日にまとめていただいています。どちらのやり方かは、媒介契約の前に聞いておくと安心ですよ。
▶ 用意して、すること
手付金を入れておく口座を1つ決めてください。普段の生活費とは別の口座がおすすめです。
契約の日にお金が入って、少しほっとする。でも本当に気をつけたいのは、ここから決済までのあいだです。次の章で数えてみましょう。
第4章:契約から決済までの「立て替え期間」——手元が一番薄くなる時期を数える
「決済まで入らないのに、先に払うものがある」。売る人が一番ひやっとするのが、この期間です。
▶ 契約から決済まで、何をしているのか
私が扱う取引では契約から決済までひと月以上あくことが多いですが、現金購入など取引条件によって期間は異なります。この間に、買主様は住宅ローンの本審査を受け、売主様は引っ越しの準備をします。
住み替えのBさんの場合、契約前から引渡し期限と引っ越しの見通しを相談し、契約書に合意した日程を定めます。その範囲内で具体的な予定を詰める一例が次の順です。変更が必要なときは買主様との合意を取ります。
- 買主様の本審査が通る
- 売主様が引っ越しの日を決める
- 引っ越しの日を踏まえ、契約の期限・銀行・司法書士の予定に合わせて決済日を確認する
私の場合、荷物は決済の前日までに出していただきます。決済の日に司法書士・金融機関と確認した引渡し条件に従い、鍵を買主様にお渡しするからです。この例では引っ越し業者への支払いも決済前です。実際の支払日は依頼先の条件で確認します。
▶ 決済の前に出ていきやすいお金
平均ではなく、「わが家で決済の前に出る行」を書くのがコツです。
- 引っ越し代:Bさんの4人家族なら15万〜25万円くらいを見ておく(説明のための想定)
- 家具・家電の処分費:新居に持っていかない物の分
- 戸建ての場合の測量:境界をはっきりさせる測量が要る家もあります
売る前のリフォームは、私は基本おすすめしていません。ここで出る行を増やさないのも、手取りを守る1つの方法です。
▶ 手付金を含む預金と、使える預金を分ける
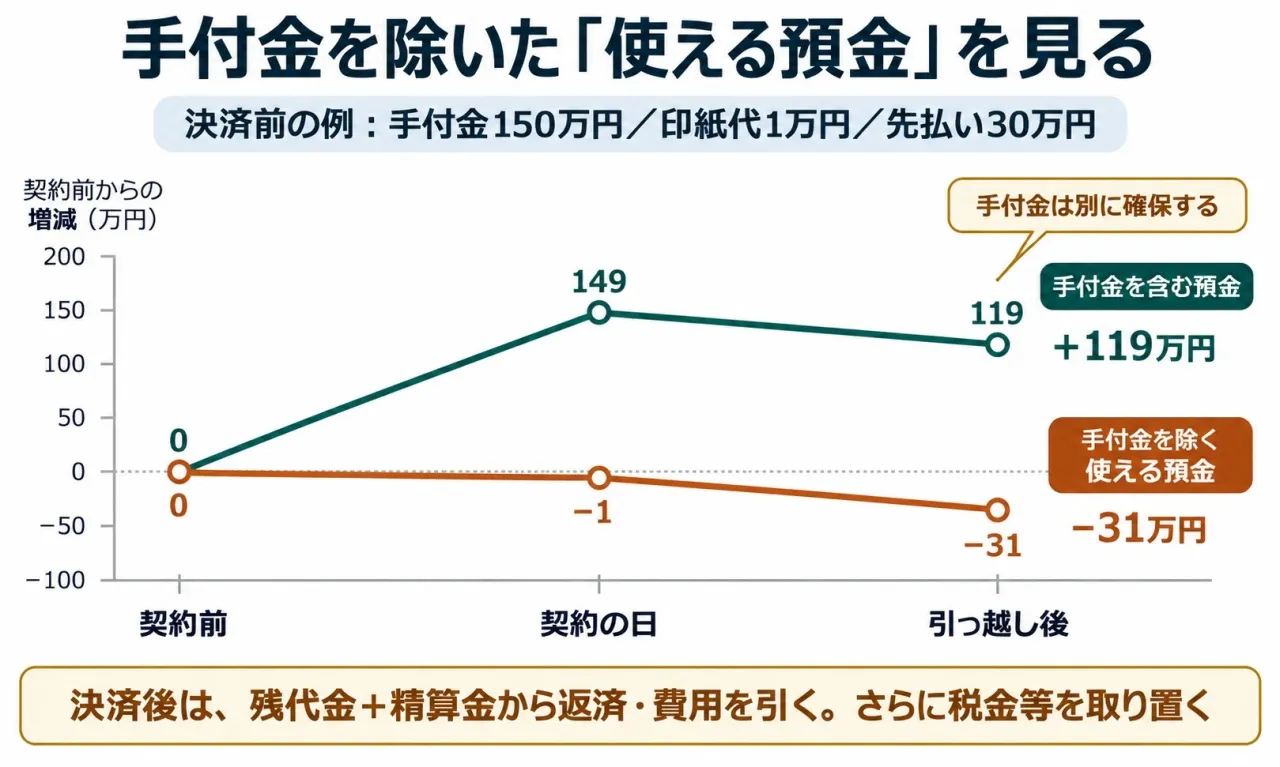
手付金に手を付けないなら、引っ越し代は今の預金から出します。図は契約前の預金からの増減を示す例です。手付金150万円が入り、印紙代1万円と先払い30万円が出ると、預金総額は契約前より119万円多い一方、手付金150万円を除いた「使える預金」は31万円少なくなります。預金総額が最も少ない時期と、自由に使えるお金が薄くなる時期を混同しないでください。ここに塾代や車検が重なると、思ったより苦しくなります。
▶ 用意して、すること
- 「決済の前に出る行」を3つまで書き出す
- 合計を出す
- 「預金から出すか、手付金から出すか」を決める(手付金は原則別に確保。使う場合は期限だけで判断せず、契約条件と返還資金を確認)
Bさんなら「引っ越し代20万・処分費5万・新居の初月の準備5万」で30万円。これを12月の預金で払えるか、奥さんと一緒に見ておくだけで、決済の前がぐっと楽になります。
いよいよ決済の日です。この日は、入ってすぐ出ていくお金が一番多い日。次の章で、その場の順番どおりに追いかけます。
第5章:決済の日に、入ってすぐ出ていくお金を順に追う
▶ 決済の日の流れ(私の場合)
決済は、基本は買主様が住宅ローンを借りる銀行で行います。最近はネット銀行が増えて、不動産会社の事務所で行うことも増えました。時間は1時間半〜2時間ほどです。
まず、司法書士が本人の意思と登記に必要な書類を確認し、銀行と完済額・送金先・抹消書類の受け取り方法を事前に調整します。その条件が整ったうえで、私が扱う取引の一例は次の流れです。着金だけで全手続きが終わるわけではありません。
- 買主様の銀行から、残りの代金と精算金が売主様の口座に振り込まれる
- その場で着金を確かめ、事前に合意したローン返済・書類交付・引渡しの条件を確認する
- 司法書士・金融機関と確認した引渡し条件に従い、鍵を買主様にお渡しする
- 売主様が借入先の銀行でローンを返し、抵当権(ローンの担保として銀行が家に付けている権利)を消すための書類を受け取る。本人が行くか、司法書士に受け取りの委任状を渡して行ってもらいます
- 司法書士が、抵当権を消す登記と名義を移す登記をまとめて申請する
ネット銀行でも、抹消書類の預け先や受け取りの時期、指定司法書士の有無は銀行ごとに異なります。売買代金の一部を借入先へ直接送る形もあるので、完済の申込み期限と当日の送金・書類の流れを事前に確かめます。抵当権を消す流れの詳しいことはこちら → 抵当権を消す手続きの順番
▶ 入るお金
- 残りの代金:売買代金から手付金を引いた額。Bさんなら2,600万−150万=2,450万円
- 固定資産税の精算金:固定資産税は、その年の1月1日の所有者にその年度分が課されます。売買当事者間の精算で、市に対する納税義務者が買主様に変わるわけではありません。そこで、引き渡しの日から先の分を買主様に日割りで負担してもらうのが一般的です。何日から数えるか(起算日)は売買契約書で決めますが、関西では4月1日とすることが多いです。2026年度の年税額12万円、2026年4月1日〜2027年3月31日の365日で数え、12月15日を買主様の負担開始日とするなら107日分で約3.5万円です(12万円×107÷365。説明のための例)。起算日・当日分・端数処理は契約書で確認します。くわしくはこちら → 固定資産税の精算方法
- マンションの管理費・修繕積立金:月の途中で引き渡すときは、日割りで精算することもあります。
▶ 出ていくお金
- ローンの完済額:決済の日の残高に、前回の返済日からの利息を足した額
- 繰上返済の手数料:銀行や手続きの方法によって違い、かからないこともあります。返済予定表の銀行に聞くのが確実です
- 抵当権を消す費用:国に納める登録免許税が不動産1つにつき1,000円(国税庁 No.7191)。マンションは建物と土地で数えるので、数千円になることが多いです。これとは別に司法書士の報酬がかかります。司法書士は私から紹介もできます
- 仲介手数料:売買代金が消費税抜きで400万円を超える場合の通常の上限は「売買代金×3%+6万円」に消費税。2,600万円なら92万4,000円です。800万円以下の家には上限33万円(税込)の特例があり、私はこの特例も使っています。自動的に33万円になるわけではなく、媒介契約の際に報酬額を説明し合意します → 800万円以下の家の仲介手数料
▶ 決済の日の表(Bさんの例)
| 行 | 入る/出る | 例の額(想定) | 確かめる先 |
|---|---|---|---|
| 残りの代金 | 入る | 2,450万円 | 売買契約書 |
| 固定資産税の精算金 | 入る | 約3.5万円 | 納税通知書・売買契約書 |
| ローンの完済額 | 出る | 約1,450万円+利息 | 借入先の銀行 |
| 繰上返済の手数料 | 出る | 銀行による | 借入先の銀行 |
| 抵当権を消す費用 | 出る | 登録免許税 数千円+司法書士の報酬 | 司法書士 |
| 仲介手数料(私の報酬) | 出る | 92万4,000円 | 媒介契約書 |
| 決済の日の手元 | — | 約911.1万円から未計上費用を引いた額 | 上の行の足し引き |
私の報酬も、売主様のお金から出ていく1行として額まで書きました。
▶ 「決済の日の手元」と「売って残った合計」を分ける
計算は1行で書けます。この記事では「決済の日の引き算1行」と呼びます。
残りの代金+精算金−完済額−抹消の費用−仲介手数料−繰上返済の手数料=決済の日の手元
Bさんなら、2,450万+3.5万−1,450万−92.4万=約911.1万円。ここから利息・抹消費用・繰上返済手数料などを引きます。見積もりがそろう前に、決済当日の残額を確定した数字とは扱いません。
決済当日の計算に、受け取り済みの手付金150万円を足し、印紙代1万円を引くと、約1,060.1万円から未計上費用を引いた額になります。仮に利息等を引いて「1,050万円前後」と見積もっても、税金・引っ越し代などを引いた最終手取りではありません。実際には先払いした30万円や税金、その他の費用も重複なく差し引きます。Bさんが最初に思っていた「1,300万くらい」とは、未計上費用を引く前でも約240万円の差です。差の正体は、一番高い査定額から始めたことと、決済の日に出る行を見ていなかったこと。どちらも紙の上で直せます。
▶ この表の数字を大きくするもの
決済の日の手元を一番大きく動かすのは、結局「いくらで売れたか」。その値段は、何人の買主様に見てもらえたかで変わります。だから私は囲い込みをしません。他社の買主様からの問い合わせや申込みも、自社のお客様と同じ扱いで売主様にご報告しています。実際に、レインズ(不動産会社どうしの物件情報の仕組み)を通じて他社様からご紹介いただいた買主様と成約したこともあります。
決済時の概算はここまで。最終的に使える額を考えるには、次の税金の取り置きも必要です。
第6章:決済のあとに「来るかもしれない」「戻るかもしれない」お金
決済の翌年の春に、知らない請求が来るのが一番怖いですよね。自分が備える人かどうか、先に見分けておきましょう。
▶ 来るかもしれない:売って利益が出た人の税金
家を売って課税される譲渡所得が出た場合、原則として譲渡した年の翌年2月16日〜3月15日に申告し、所得税・復興特別所得税の納期限も原則3月15日です(休日等で変動。振替納税等は別日程)。住民税は通常、譲渡した年の翌年度の6月以降の納付・徴収に反映されます。支払方法で時期が違うため自治体の通知も確認します。ここでいう利益は、売値からローンを返して残った現金ではなく、取得費(建物の減価償却後)と譲渡費用などを差し引いた税務上の譲渡所得です。
自分が住んでいた家なら、「居住用財産を譲渡した場合の3,000万円の特別控除の特例」で税金がかからない人も多いです。ただし、この特例を使うには確定申告が必要です(国税庁 No.3302)。税金がかかるかどうかの計算は、こちらで書いています → 売却で損か益かを確かめる
また、持っていた期間は売った年の1月1日で数えます(国税庁 No.3202)。譲渡日は原則引渡し日ですが、契約の効力発生日で申告できる扱いもあります。年またぎではどの年分にするかと実際の申告時期を分けて確認してください。そのうえで、年内か年明けかで税率が変わる人もいます → 年内か年明けかで税率が変わる人 。住み替えで住宅ローン控除との関係が気になる方はこちら → 3,000万円控除と住宅ローン控除の選び方
自分の家に当てはめた細かい計算は、税務署か税理士さんに確かめてください。
▶ 戻るかもしれない:火災保険とローンの保証料
- 火災保険:長い期間分をまとめて払っていた場合、解約すると残りの期間分が戻ることがあります。解約は引き渡しが済んでからにしてください
- ローンの保証料:借りたときに保証料を一括で払っていた場合、早く返し終えた分が戻ることがあります
どちらも契約の内容次第なので、「必ず戻る」とは言えません。契約先に確かめるのが一番早いです。
▶ 用意して、すること
火災保険の証券と、住宅ローンの契約書(保証料の欄)がどこにあるかを確かめてください。引っ越しの段ボールに入れてしまう前に、です。
これで、査定から翌年まで5つの日付がそろいました。最後に、売主様からよく聞かれる質問に答えておきます。
第7章:よくある質問
▶ Q1「手付金、もらったら使っていいんですか?」
決済までは分けておくのが一番安心です。ローン特約などで契約がなくなったとき、手付金を返すことがあるからです。期限が過ぎれば必ず使ってよいわけではありません。頭金に回す前に、契約条件と返還に備える資金を担当者と確認してください(第3章)。
▶ Q2「仲介手数料は、契約の日に払うんですか?」
会社によります。契約の日に半分、決済の日に残り半分という会社もあります。私は決済の日にまとめていただいています。媒介契約の前に「いつ・いくら」を聞いておくと、立て替えの計算がしやすくなります。
▶ Q3「ローンの残りのほうが多かったら、どうなりますか?」
決済の日までに、差額を自分で用意することになります。だから私は、売り出す前に「いくら以上で売れなければ手出しが要るか」を先に出しています。第2章の2行がその第一歩です。
▶ Q4「売ったお金は、何時ごろ振り込まれますか?」
決済の日のうちに、その場で着金を確かめるのが私の場合の流れです。ただし着金だけで全手続きが終わるわけではありません。ローン返済、抹消書類の交付、鍵の引渡し、登記申請までの流れは、司法書士・銀行と事前に整えます。着金までの時間は銀行の手続き次第です。引っ越しや支払いの予定は、決済の日程を決めるときに担当者に確かめてから入れてください。
第8章:まとめ+次のアクション——今日、ローンの残高を1行メモする
▶ 3行で振り返ると
- 入るのは2回:契約の日の手付金と、決済の日の残りの代金
- 決済の日に、入ってすぐ出ていく:ローンの完済・抹消の費用・仲介手数料。残るのが「決済の日の手元」
- 翌年は人による:利益が出た人だけ税金の行が増え、保険などが戻る人もいる
▶ 今日できること
返済予定表かネットバンキングを開いて、住宅ローンの残高を1行メモしてください。できれば「決済しそうな月」の残高を。数字が1つあるだけで、査定書の見え方が変わります。
▶ 1週間以内にすること
- 第2章の2行(成約の見込み・決済予定月の残高)を書く
- 第4章の「決済の前に出る行」を3つまで書いて、合計を出す
- 家族と「引っ越しは決済の前か後か」「手付金は使わずに置いておくか」を話す
▶ 相談したくなったら
2行を書いて、出る行を数えて、家族と話す。ここまでは、この記事だけで進められます。そのうえで「自分の家だと決済の日にいくら残るか、だれかと一緒に確かめたい」と思ったら、公式LINEで声をかけてください。
送ってもらうのは、査定書の写真と、今日メモした残高の1行で十分です。売るかどうか、どこに頼むか、まだ決める必要はありません。
相談には代表の私が2日以内を目安にお返事します。営業電話はしません。
▶ 次に読むなら
- 査定額が会社ごとに違って、成約の見込みの幅をどう置けばいいか迷っている方へ → 査定額が会社ごとに違うときの比べ方
- ローンが残ったままの家で、決済の日に抵当権を消す流れを知りたい方へ → 抵当権を消す手続きの順番
- 翌年の税金がかかるかどうか、損か益かを確かめたい方へ → 売却で損か益かを確かめる
おわりに
ここまで読んでくださって、ありがとうございます。
家を売るお金の話は、どうしても「いくら」ばかりが前に出ます。でも引っ越しの日も転校の時期も、お金が入る日と並べてはじめて決められるんですよね。
査定書を前に夜中に調べても答えが出ないのは、あなたの勉強不足ではありません。日付の入った紙を、まだ誰からももらっていないだけです。
まずは今日、残高を1行。その1行から、あなたの家の「入る日・出る日の表」を一緒に作っていけたらうれしいです。
制度・手続きの確認先:国税庁・印紙税/国税庁・譲渡所得の申告期限/国税庁・3,000万円控除/国土交通省・仲介手数料/三井住友銀行・完済時の事前手続きの例(2026年10月23日確認)
一人ひとりの状況に応じた柔軟な対応を心がけており、お客様のお困りごとを解決に導く不動産売却を手がけています。丁寧なヒアリングを通じて、理想的なプランを大阪でご提案している会社です。
株式会社ヒーローズプロパティ
〒532-0003
大阪府大阪市淀川区宮原4丁目4−64
新大阪千代田ビル9階C号室
06-6842-7377